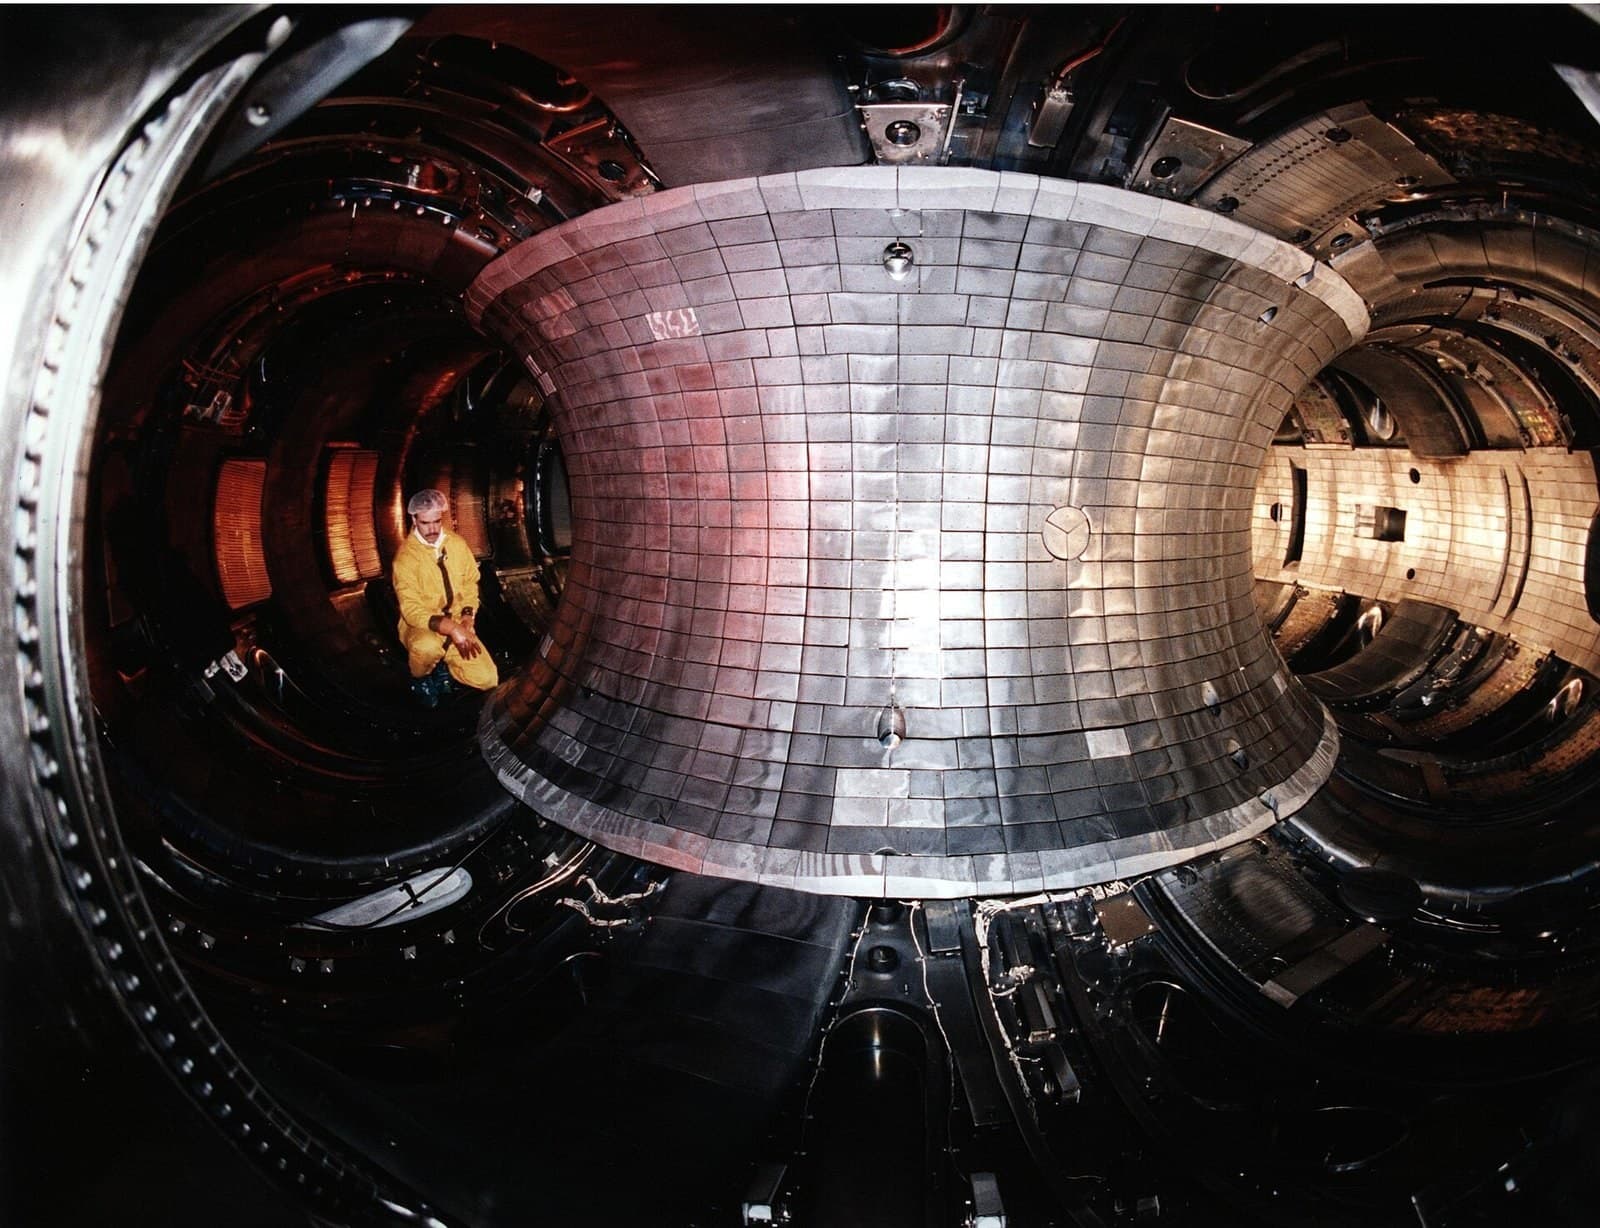
Le 5 décembre 2022, le National Ignition Facility en Californie a envoyé 2,05 mégajoules de lumière laser sur une bille de quelques millimètres d’hydrogène gelé et a obtenu 3,15 mégajoules d’énergie de fusion en retour : la première réaction de fusion contrôlée de l’histoire à produire plus d’énergie que celle transmise au combustible1. Cette limite était réelle, la physique lui donne un nom (l’ignition) et elle a été recherchée pendant soixante-dix ans. Ce qui s’est passé depuis compte davantage pour savoir si cette étape mène quelque part : le NIF a répété l’ignition huit fois à la date de 2025, et un tir d’avril 2025 a transformé 2,08 mégajoules de lumière laser en 8,6 mégajoules d’énergie de fusion, soit un gain supérieur à quatre1.
Voilà pour le titre. La réserve : le laser qui a délivré ces 2 mégajoules a puisé des centaines de mégajoules sur le réseau, l’installation ne tire qu’une fois par jour, et une centrale électrique doit fonctionner plusieurs fois par seconde avec des cibles bon marché et un système pour récupérer la chaleur. L’ignition a prouvé que le combustible brûle. Tout ce qui sépare une bille brûlante d’une turbine reste de l’ingénierie que personne n’a encore réalisée, ce qui fait que l’enjeu en 2026 n’est plus la physique ; il s’agit de savoir qui investit dans cette ingénierie, et selon quels calendriers.
Résultat du NIF en avril 2025 : 8,6 MJ d’énergie de fusion à partir de 2,08 MJ d’énergie laser sur la cible, le meilleur des huit tirs d’ignition depuis décembre 2022.
Ce qu’est l’ignition, précisément
La précision de la définition importe, car l’histoire de la fusion est jalonnée de « percées » qui relevaient du choix comptable. Le gain du NIF est mesuré à la cible : énergie produite par le combustible brûlant, comparée à l’énergie laser effectivement déposée sur celui-ci. Selon cette définition physique, l’ignition est réelle, reproductible et en amélioration ; le plasma s’auto-chauffe plus vite qu’il ne perd de chaleur, phénomène qui alimente les étoiles et n’avait jamais été obtenu sous contrôle. Selon la définition « prise murale » qui intéresse une compagnie d’électricité, toutes les machines de fusion sur Terre restent des consommatrices nettes d’électricité, de plusieurs ordres de grandeur. Les deux affirmations sont vraies. C’est en les confondant, dans un sens ou dans l’autre, que le journalisme fait alterner surpromesses et scepticisme dans un domaine qui, en réalité, avance.
L’échelle qui reste à gravir compte quatre barreaux, chacun avec son vocabulaire. Le gain scientifique, l’exploit du NIF, compare l’énergie de fusion produite à l’énergie du faisceau déposée sur le combustible. Le gain d’installation la comparerait à tout ce que consomme le bâtiment, un seuil dont aucune machine n’approche. L’électricité nette exige de capter la chaleur et de faire tourner une turbine, consommation propre de la centrale déduite. Et la fusion commerciale exige de faire tout cela à un coût que quelqu’un acceptera par contrat. Les feuilles de route privées emploient « énergie nette » pour des barreaux différents, le Q supérieur à un de SPARC est un gain plasma, pas de l’électricité à la prise, si bien que la lecture de toute annonce commence par demander de quel barreau il s’agit.
Les huit répétitions sont aussi informatives que le premier tir. L’ignition au NIF est sensible à des défauts de capsule mesurés en nanomètres, et la critique initiale de la campagne était que décembre 2022 pouvait être le fruit d’une capsule chanceuse. Les résultats suivants, avec des rendements supérieurs pour des conditions similaires, un gain passant de 1,5 à plus de 4, indiquent que le régime de fonctionnement est compris, et non le fruit du hasard1. La répétabilité transforme un miracle en référence, et les références sont ce sur quoi se construisent les programmes d’ingénierie.
Trois horloges, chacune à son rythme
La fusion fonctionne désormais sur trois horloges. L’horloge science-publique, celle du NIF et de ses pairs, avance régulièrement et n’a jamais eu pour but de produire de l’électricité ; le NIF est un site de maintien des armes nucléaires dont la campagne d’ignition fait office de preuve de concept pour le secteur. L’horloge des mégaprojets internationaux, ITER, avance plus lentement : sa révision de 2024 a repoussé le début des opérations de recherche à 2034 et la phase deutérium-tritium à 2039, ajoutant environ 5 milliards d’euros à un budget déjà record dans la recherche expérimentale2. ITER répondra toujours à des questions qu’aucune autre installation ne peut traiter, à l’échelle du plasma brûlant, mais plus personne ne prétend qu’il se trouve sur le chemin de la première électricité commerciale.
La troisième horloge est privée, et c’est celle qui a changé. Le dernier recensement de la Fusion Industry Association comptabilise 14,24 milliards de dollars de financements cumulés pour les entreprises de fusion, avec un record de 4,48 milliards de dollars levés sur la dernière année, après 2,64 milliards l’année précédente3. Les investisseurs ont évolué : des fonds de capital-risque misant sur des options, on est passé à des acteurs stratégiques ayant une demande à servir : les hyperscalers dont les besoins en centres de données redéfinissent chaque dossier énergétique ont signé les premiers contrats d’achat d’électricité de fusion significatifs, payant dès aujourd’hui pour des électrons promis dans les années 2030.
La machine à suivre
Parmi les acteurs privés, Commonwealth Fusion Systems porte la promesse vérifiable la plus proche dans le temps. Son tokamak SPARC, près de Boston, construit autour d’aimants supraconducteurs à haute température qui constituent la véritable innovation de l’entreprise, est en assemblage, avec le premier aimant principal installé et une mise en service prévue pour une démonstration d’énergie nette de fusion, Q supérieur à un, visée pour 20274. Derrière, la société a déjà réservé plus d’un milliard de dollars de contrats d’achat d’électricité pour ARC, la centrale prévue en Virginie au début des années 2030, et a attiré Google et Nvidia dans des partenariats de calcul et de simulation4. Rien ne garantit que la physique coopère. Mais une entreprise privée a fixé une date sur la promesse centrale du secteur, assez proche pour être vérifiée.
Le reste du secteur diversifie la mise : des start-up laser-inertielles qui s’appuient directement sur la preuve du NIF, des concepts à cible magnétisée ou à configuration inversée promettant des machines moins coûteuses, des stellarators qui échangent la stabilité du plasma contre la complexité des aimants, et un programme d’État chinois qui construit l’infrastructure tokamak au rythme industriel propre à la Chine, avec des dépenses publiques en fusion que les analystes américains classent désormais au premier ou au deuxième rang mondial3. C’est la logique de portefeuille, et non un design unique, qui fonde la rationalité du secteur.
Élément | Statut |
|---|---|
Ignitions NIF depuis déc. 2022 | Huit ; meilleur gain 4,13 (8,6 MJ à partir de 2,08 MJ) |
Opérations de recherche ITER | 2034 ; deutérium-tritium à partir de 2039 |
Financement privé, cumulé | 14,24 milliards $ ; record de 4,48 milliards $ sur la dernière année |
Objectif énergie nette SPARC | 2027 |
Première centrale commerciale prévue | ARC, Virginie, début des années 2030 |
Électrons de fusion livrés au réseau | Zéro |
Ce qui doit devenir banal
Entre l’ignition et le raccordement au réseau se dressent des problèmes sans Nobel à la clé. Des matériaux capables de résister des années à un flux de neutrons de 14 MeV. La production de tritium à partir de couvertures de lithium, avec un rendement supérieur à l’équilibre, pour un combustible qui n’existe pratiquement pas dans la nature et dont l’inventaire civil se compte en dizaines de kilogrammes. Des usines de cibles, pour la filière inertielle, capables de produire des capsules de combustible de précision à quelques centimes pièce, et non plus à l’heure d’artisan. La récupération de chaleur, la maintenance robotisée, les régimes d’autorisation. Chacun de ces problèmes est solvable ; aucun n’est résolu ; et leur somme explique pourquoi les feuilles de route prudentes situent la première électricité commerciale de fusion dans les années 2030 au plus tôt, et pourquoi toute date plus proche doit se lire comme un argument de levée de fonds tant qu’aucune machine Q>1 n’a tourné.
Le contexte concurrentiel a également évolué, ce que les défenseurs de la fusion évoquent moins qu’ils ne le devraient. Le problème de l’appoint que la fusion devait résoudre un jour est aujourd’hui attaqué par des batteries dont le prix baisse de 45 % par an et par un retour du nucléaire à fission avec des réacteurs opérationnels. Le marché futur de la fusion reste celui d’une énergie réelle, pilotable, dense et sûre sur le plan de l’approvisionnement, mais le seuil de compétitivité augmente chaque année à mesure que ses concurrents progressent. La course n’est pas contre le scepticisme. Elle se joue contre les avancées des autres solutions.
Pourquoi les hyperscalers paient-ils dès aujourd’hui pour des électrons des années 2030 ? En partie parce que les montants restent faibles à l’échelle de leurs investissements, une prime d’option plus qu’un achat ferme ; en partie parce qu’un contrat d’achat d’électricité de fusion apporte un avantage réglementaire et d’image ; et en partie parce que ces acheteurs ont conclu, de l’intérieur du plus grand choc de demande énergétique de la décennie, que l’électricité pilotable et propre sera suffisamment rare dans les années 2030 pour justifier de la réserver à l’avance auprès de toutes les sources plausibles. La même logique finance leurs relances nucléaires et leurs pilotes géothermiques. La fusion est passée du miracle à la ligne budgétaire dans une stratégie d’approvisionnement diversifiée, ce qui est moins romanesque et bien plus crédible.
La géopolitique s’est discrètement inversée elle aussi. Les intrants de la fusion, deutérium issu de l’eau et lithium pour la production de tritium, sont abondants et largement répartis, soit exactement l’inverse des autres chaînes d’approvisionnement du siècle, du cobalt au gallium. Un monde fonctionnant réellement sur la fusion serait un monde avec beaucoup moins de points de blocage énergétiques, ce qui explique pourquoi les financements publics la présentent comme une dépense de sécurité, et pourquoi le programme chinois avance à un rythme industriel sans attendre la rentabilité. Celui qui industrialise la technologie le premier exportera les machines ; personne n’exportera la rente sur le combustible. Cela distingue la course à la fusion de toutes les autres courses énergétiques en cours.
Variables à suivre
Un mot sur le risque principal : non pas la fraude, mais la dérive. Les projets à l’échelle de la décennie, financés sur des jalons, apprennent à redéfinir ces jalons, et l’histoire de la fusion compte plusieurs générations d’objectifs déplacés. Ce qui distingue la période actuelle, c’est l’existence de dates vérifiables à court terme, fixées par des acteurs privés qui engagent leur propre capital, et d’une presse qui a enfin appris la différence entre le gain à la cible et le gain à la prise murale.
Quatre dates et chiffres, par ordre d’intérêt. Le premier plasma en champ complet de SPARC et sa valeur de Q, car 2027 sera la première échéance proche, privée et vérifiable du secteur4. L’évolution du rendement du NIF, car un gain supérieur à dix dans une installation qui n’a jamais été conçue pour cela continuerait de repousser la limite physique1. Le prochain total de financement de la FIA, car la première année de baisse testera si l’argent stratégique se comporte mieux que le capital-risque dans un secteur à boucles de rétroaction décennales3. Et les annonces d’inventaire de tritium par ITER et les laboratoires nationaux, car le chiffre le moins glamour du secteur est celui dont toute feuille de route deutérium-tritium dépend discrètement. La fusion a cessé d’être impossible en 2022. Elle n’est pas encore devenue inévitable, et la différence tient à une décennie d’ingénierie qui, enfin, est financée comme si elle comptait. Cette page tiendra le tableau de bord, et c’est le tableau de bord, non les communiqués, qui dira quand la plus vieille promesse de l’énergie change de temps.
Lawrence Livermore National Laboratory, Achieving fusion ignition et The future of ignition : 2,05 MJ entrants, 3,15 MJ sortants le 5 décembre 2022 ; huit ignitions à mi-2025 ; 8,6 MJ à partir de 2,08 MJ le 7 avril 2025, gain 4,13.
ITER Organization, Updated baseline, et Physics World, ITER hit by decade-long delay and 5 billion euro price hike : début des opérations de recherche en 2034 ; phase deutérium-tritium à partir de 2039.
Fusion Industry Association, Fusion industry attracts record annual funding of $4.48bn, raising total to $14.24bn et le rapport mondial 2025 du secteur (2,64 milliards de dollars sur l’année à juillet 2025) ; Neutron Bytes, China and US are global leaders in fusion funding.
Commonwealth Fusion Systems, SPARC; TechCrunch, CFS books a $1B power deal (septembre 2025) et CFS installs reactor magnet, lands deal with Nvidia (janvier 2026) : démonstration d’énergie nette visée pour 2027 ; ARC prévue en Virginie au début des années 2030.