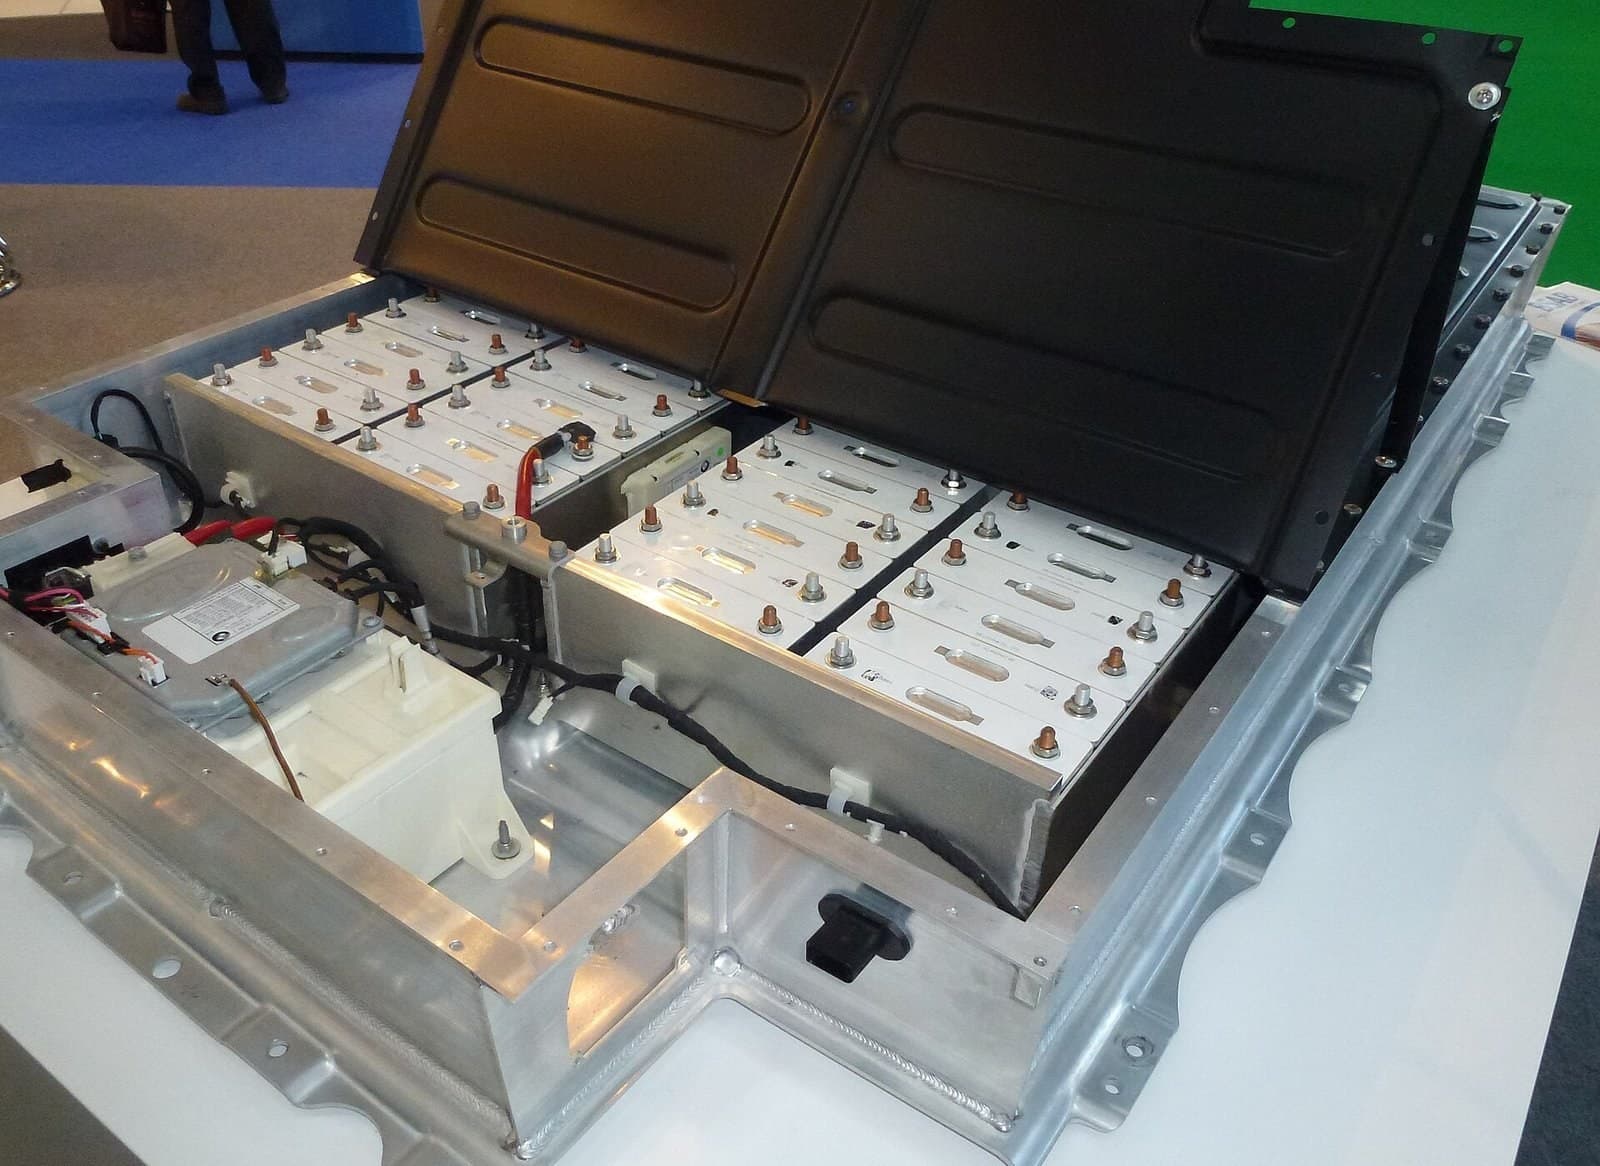
البطارية هي الجزء من التحول الطاقي الذي يمكن وزنه وتسعيره بالكيلوغرام، ما يجعلها أسهل أجزائه متابعة بالأرقام. مسح BloombergNEF لعام ٢٠٢٥ يسجل: متوسط السعر العالمي لحزمة البطارية $١٠٨ لكل كيلوواط-ساعة، بانخفاض ٨٪ خلال عام إلى أدنى مستوى تاريخي، رغم ارتفاع أسعار الليثيوم والكوبالت١. تحت هذا المتوسط تظهر الجغرافيا الحاسمة: الصين عند $٨٤، وشمال أمريكا أعلى بنسبة ٤٤٪، وأوروبا أعلى بنسبة ٥٦٪١. الفجوة ليست هامشية؛ ففي سيارة نموذجية ببطارية ٦٠ كيلوواط-ساعة، تعني الفرق بين بطارية بقيمة ٥٬٠٠٠ دولار وأخرى بقيمة ٨٬٠٠٠ دولار، قبل أي رسوم جمركية، ويتكرر ذلك في كل مناقصة شبكات كهرباء وكل طلبية أسطول حول العالم.
تحت الجغرافيا تأتي الكيمياء. حزم الليثيوم-حديد-فوسفات، التصميم الأرخص والأثقل والخالي من الكوبالت الذي قامت الشركات الصينية بتصنيعه على نطاق واسع بينما بقيت الكيمياء الغربية وفية للنيكل، بلغ متوسط سعرها ٨١ دولارًا لكل كيلوواط-ساعة مقابل ١٢٨ دولارًا لحزم النيكل-منغنيز-كوبالت١. وتحت الكيمياء يأتي الرقم الأبرز لهذا العام: حزم التخزين الثابت، بطاريات الشبكة التي تجعل الطاقة الشمسية متاحة بعد الغروب، انخفضت بنسبة ٤٥٪ خلال عام واحد إلى $٧٠ لكل كيلوواط-ساعة١.
متوسط سعر حزمة البطارية في الصين لعام ٢٠٢٥. شمال أمريكا أعلى بنسبة ٤٤٪ وأوروبا أعلى بنسبة ٥٦٪؛ المتوسط العالمي ١٠٨ دولارات.
مصدر الفجوة
للفارق أسباب واضحة، ولهذا فهو مستمر. الحجم: المصانع الصينية تعمل بأحجام إنتاج تتيح توزيع التكاليف بشكل أفضل، ضمن منظومة متكاملة حيث مورّدو الكاثود والأنود والفاصل والإلكتروليت جميعهم على مسافة نقل بالشاحنات. التكامل الرأسي: الشركات الرائدة تملك سلاسل المواد الخام حتى المصافي. المنافسة: حرب أسعار محلية قاسية، تُدار في ظل فائض طاقة إنتاجية، تؤدي إلى إفلاس غير الفعّالين وإعادة تسعير العقود سنويًا للجميع١. في المقابل، المصانع الغربية تشتري معدات مستوردة، وتدرّب عمالة في جيلها الأول، وتحقق معدلات إنتاج تجاوزها نظراؤها الصينيون قبل عقد. تختلف الطاقة والعمالة والدعم الحكومي أيضاً، لكن دراسات التفكيك تخلص مراراً إلى أن الحجم والتكامل يفسران معظم الفجوة. لا يعالج أي رسم جمركي هذه الفجوة، إذ يغيّر فقط من يتحمل التكلفة، لا ما إذا كانت الفجوة موجودة.
التركيز يزيد من وضوح القصة. شركتا CATL وBYD ركبتا معًا ٦٥٩٫٥ غيغاواط-ساعة من بطاريات السيارات الكهربائية في ٢٠٢٥، ٥٥٫٦٪ من الإجمالي العالمي٢؛ وتمتلك الشركات الصينية مجتمعة نحو ٦٩٪ من السوق العالمي٢. الشريحة الثانية، شركات LG وSamsung SDI وSK الكورية، تسيطر على معظم الباقي وتنتج غالبية ما تصنعه المصانع الغربية، غالبًا باستخدام معدات صينية. قطاع السيارات الذي أمضى قرنًا في إتقان المحركات اكتشف أن مكونه الرئيسي الجديد له موردان مهيمنان، كلاهما خاضع لتراخيص تصدير بكين، وهي أداة استُخدمت بالفعل في الغاليوم والغرافيت.
عقد من التاريخ وراء هذا الرقم يفسر لماذا يخطئ المتنبئون دومًا في نفس الاتجاه. عندما بدأ هذا المسح في ٢٠١٠، كانت تكلفة الحزمة تتجاوز ١٬٠٠٠ دولار لكل كيلوواط-ساعة، وكان المحللون الجادون يشككون في إمكانية الوصول إلى ٣٠٠ دولار؛ أزمة المواد في ٢٠٢٢ أنتجت الارتفاع الوحيد في السلسلة وصوتًا جماعيًا يعلن أن المنحنى انكسر. لكنه استأنف الهبوط في العام التالي. خمسة عشر عامًا من التراجع بنحو ٩٠٪ هو تطبيق عملي لقانون رايت عندما يُصنع منتج بحجم إنتاج يتضاعف باستمرار، والخطأ الجدي الوحيد المتبقي في التوقعات هو اعتبار سعر أي سنة أرضية لا يمكن كسرها.
ماذا تعني الأسعار المتراجعة
كل انخفاض بمقدار ١٠ دولارات في سعر الحزمة يغيّر نقطة التحول التي تصبح عندها السيارة الكهربائية أرخص من التقليدية دون دعم، و٨٤ دولارًا في الصين تفسر ما يبدو غامضًا في صالات العرض الغربية: لماذا السيارات الكهربائية الصينية رخيصة، ولماذا تهيمن على سوقها المحلي، ولماذا تثير صادراتها قلق كل مصنع تقليدي. الحزمة الثابتة عند ٧٠ دولارًا تفعل نفس الشيء لشبكات الكهرباء، ولهذا سجل نشر التخزين أرقامًا قياسية في ثلاث قارات في ٢٠٢٥، ولهذا أيضًا يتم تجاوز حجة "ماذا عن الليل" ضد الطاقة الشمسية من قبل إدارات المشتريات لا من قبل المناظرين١.
كما أجاب مسح ٢٠٢٥ على سؤال كان يثير القلق: هل ارتفاع أسعار مواد البطاريات في ٢٠٢٢ سيبرهن أن أسعار الحزم لا يمكن أن تنخفض عبر دورات السلع؟ المعادن ارتفعت في ٢٠٢٥؛ أسعار الحزم انخفضت رغم ذلك، لأن المواد أصبحت جزءًا متناقصًا من هيكل التكلفة الذي يواصل التصنيع الفعال ضغطه١. منحنى التعلم حتى الآن تجاوز كل صدمة في المدخلات.
الفئة | السعر لكل كيلوواط-ساعة | التغير |
|---|---|---|
متوسط الحزمة العالمي | $١٠٨ | -٨٪ |
متوسط الصين | $٨٤ | -١٣٪ حقيقي |
شمال أمريكا | حوالي ٤٤٪ أعلى من الصين | -٤٪ |
أوروبا | حوالي ٥٦٪ أعلى من الصين | -٨٪ |
حزم LFP، جميع الفئات | $٨١ | أرخص كيمياء |
حزم NMC | $١٢٨ | |
حزم التخزين الثابت | $٧٠ | -٤٥٪ |
حزم BEV | $٩٩ | أرخص فئة نقل |
تركيبة الطلب تتغير بهدوء أيضًا، بطرق لا ترصدها التغطية المركزة على السيارات. التخزين الثابت كان منفذًا هامشيًا للخلايا قبل خمس سنوات؛ عند ٧٠ دولارًا للكيلوواط-ساعة أصبح الفئة الأسرع نموًا في المسح، مرنة سعريًا بطريقة لا ينطبق عليها سلوك مشتري السيارات، لأن قرار شراء بطارية الشبكة هو معادلة مالية بلا ولاء للعلامة التجارية١. الخلايا الرخيصة تخلق طلبًا على التخزين، والطلب على التخزين يمتص فائض الطاقة الإنتاجية الذي جعل الخلايا رخيصة، وهذه الدورة حتى الآن أبقت مصانع حرب الأسعار تعمل حتى مع خيبة نمو السيارات الكهربائية مقارنة بأكثر التوقعات تفاؤلًا. الأسواق التي لديها مشترٍ ثانٍ للملاذ الأخير تنهار بشكل مختلف عن الأسواق ذات المشتري الواحد.
المعضلة الغربية بالأرقام
الفجوة تضع رقمًا على الخيار الذي تتخذه كل عاصمة غربية عبر الرسوم والدعم: كم من الفارق، يدفعه من، ولأي مدة، يشتري صناعة بطاريات محلية تستحق العناء؟ الإجابات غير مريحة في الاتجاهين. شراء الحزم الصينية بسعر ٨٤ دولارًا يسرّع التحول ويقلل تكلفته، مقابل الاعتماد على احتكار مزدوج ترخصه حكومة منافسة. بناء الحزم المحلية بسعر يفوق ١٣٠ دولارًا، خلف الحواجز، يفرض ضريبة على كل مشتري سيارة وكل مستهلك كهرباء لتمويل منحنى تعلم قد لا يلتقي أبدًا مع الرائدين، كما أظهر إفلاس Northvolt الأوروبي على نطاق واسع. التسوية التي تتجه إليها معظم الحكومات، مصانع صينية وكورية على الأراضي المحلية بعمالة محلية وخبرات مستوردة، هي الرهان نفسه الذي جرّبه المغرب مع Gotion وتجرّبه أمريكا في صفقات الترخيص: استيراد منحنى التعلم بدلاً من المنتج نفسه.
حسابات الرسوم الجمركية الكاملة تفسر لماذا تستمر الحواجز في الارتفاع. رسم ١٠٠٪ على حزمة صينية بسعر ٨٤ دولارًا يجعل سعرها ١٦٨ دولارًا، أعلى من البديل المحلي، وهذا هو الهدف؛ لكنه يعني أيضًا أن سعر الهدف للصناعة المحلية يصبح السعر بعد الرسم لا السعر العالمي، وهذه هي المشكلة. الحماية التي تربط المنتجين المحليين بمعيار مضاعف تشتري الوجود على حساب الطموح، والفجوة التي تخفيها الجدران تتسع خارجها: كل عام من انخفاض الأسعار الصينية بنسبة ١٣٪ مقابل ٤٪ محليًا يزيد المسافة التي يجب على الجدار تبريرها في النهاية. الرسوم أشبه برباط ضاغط، لكن المريض ما زال بحاجة إلى العملية، وهي نظام تصنيع لا سعر حدودي.
هناك أيضاً مبرر أمني يبقى بعد حسابات التكلفة. البطاريات بنية تحتية: الحزم التي تثبت الشبكات وتغذي المنصات العسكرية بشكل متزايد هي مكونات قد ترفض الدولة منطقيًا الاعتماد فيها على مصدر واحد من منافس استراتيجي مهما كان الخصم. حرب الرقائق أنتجت قيود تصدير على الآلات؛ حرب البطاريات ستنتج قيودًا على الخلايا وكيمياء معالجة الليثيوم، وبكين أظهرت بالفعل، في الغرافيت والغاليوم، أنها تقرأ خريطة الاعتماد بنفس الطريقة. دفع الفارق لمصدر ثانٍ هو تأمين، والنسخة الوحيدة غير الصادقة من السياسة هي التي تدعي أن الفارق مؤقت.
بالنسبة للدول المنتجة للموارد، سعر الحزمة هو إشارة الطلب التي تضبط كل ما هو أعلى في السلسلة. الحزم الرخيصة تعني أن أسواق الليثيوم والنيكل والفوسفات تنمو رغم كل حرب أسعار يفتعلها المنتجون؛ الحزمة الثابتة عند ٧٠ دولارًا تفتح محرك طلب ثانٍ لم يكن موجودًا فعليًا قبل خمس سنوات. قوة تسعير أصحاب المناجم ومنحنى تكلفة صانعي الحزم يشدّان في اتجاهين متعاكسين، وحتى الآن الغلبة لمنحنى التكلفة.
توقع واحد ضمن جدول الأسعار اجتماعي أكثر منه صناعي. عند ٧٠ دولارًا للكيلوواط-ساعة وأقل، تصبح البطارية مع الطاقة الشمسية النظام الكهربائي الأول الافتراضي للأماكن التي لم تصلها الشبكة، كما أصبح الهاتف المحمول هو الهاتف الأول الافتراضي. الدول التي تجاوزت الخطوط الأرضية مؤهلة لتجاوز التوليد المركزي لشرائح كبيرة من الطلب، وشراء نظامها الكهربائي بالحاوية من نفس المصانع التي تزود شينزين. المستفيد غير المباشر من حرب الأسعار هو كل من لم يكن قادرًا على تحمل تكلفة النموذج القديم، وهذا المسار بالكاد يظهر في توقعات الطلب حتى الآن.
متغيّرات نتابعها
ثلاثة أرقام لعام ٢٠٢٦. سعر الحزمة في الصين، لأن استمرار انخفاضه عن ٨٤ دولارًا يعني أن حرب الأسعار لم تبلغ نهايتها وكل دراسة جدوى غربية تحتاج إلى إعادة حساب١. الفارق الإقليمي، لأن التقارب، إن حدث، سيظهر في انخفاض الأسعار الغربية أسرع من الصينية، وغيابه هو الحكم السنوي على سياسة التوطين. وأحجام إنتاج الصوديوم-أيون الأولى ذات الأثر، لأن الكيمياء التالية، التي لا تستخدم الليثيوم أصلًا، يجري تصنيعها صناعيًا من نفس الشركات وبنفس الوتيرة، ووصولها سيؤثر على موردي الليثيوم كما أثرت LFP على موردي الكوبالت. المسح يتجدد كل ديسمبر. ومنذ خمسة عشر عاماً وهو يحرج كل من يراهن ضد المنحنى.
BloombergNEF، انخفاض أسعار حزم بطاريات الليثيوم-أيون إلى ١٠٨ دولارات لكل كيلوواط-ساعة (ديسمبر ٢٠٢٥)، مع ملخص Energy-Storage.news: المتوسط العالمي ١٠٨ دولارات/كيلوواط-ساعة، بانخفاض ٨٪؛ الصين ٨٤ دولارًا/كيلوواط-ساعة، بانخفاض ١٣٪ حقيقيًا؛ شمال أمريكا وأوروبا أعلى بنسبة ٤٤٪ و٥٦٪؛ LFP عند ٨١ مقابل NMC عند ١٢٨؛ حزم التخزين الثابت ٧٠ دولارًا، بانخفاض ٤٥٪؛ حزم BEV عند ٩٩ دولارًا.