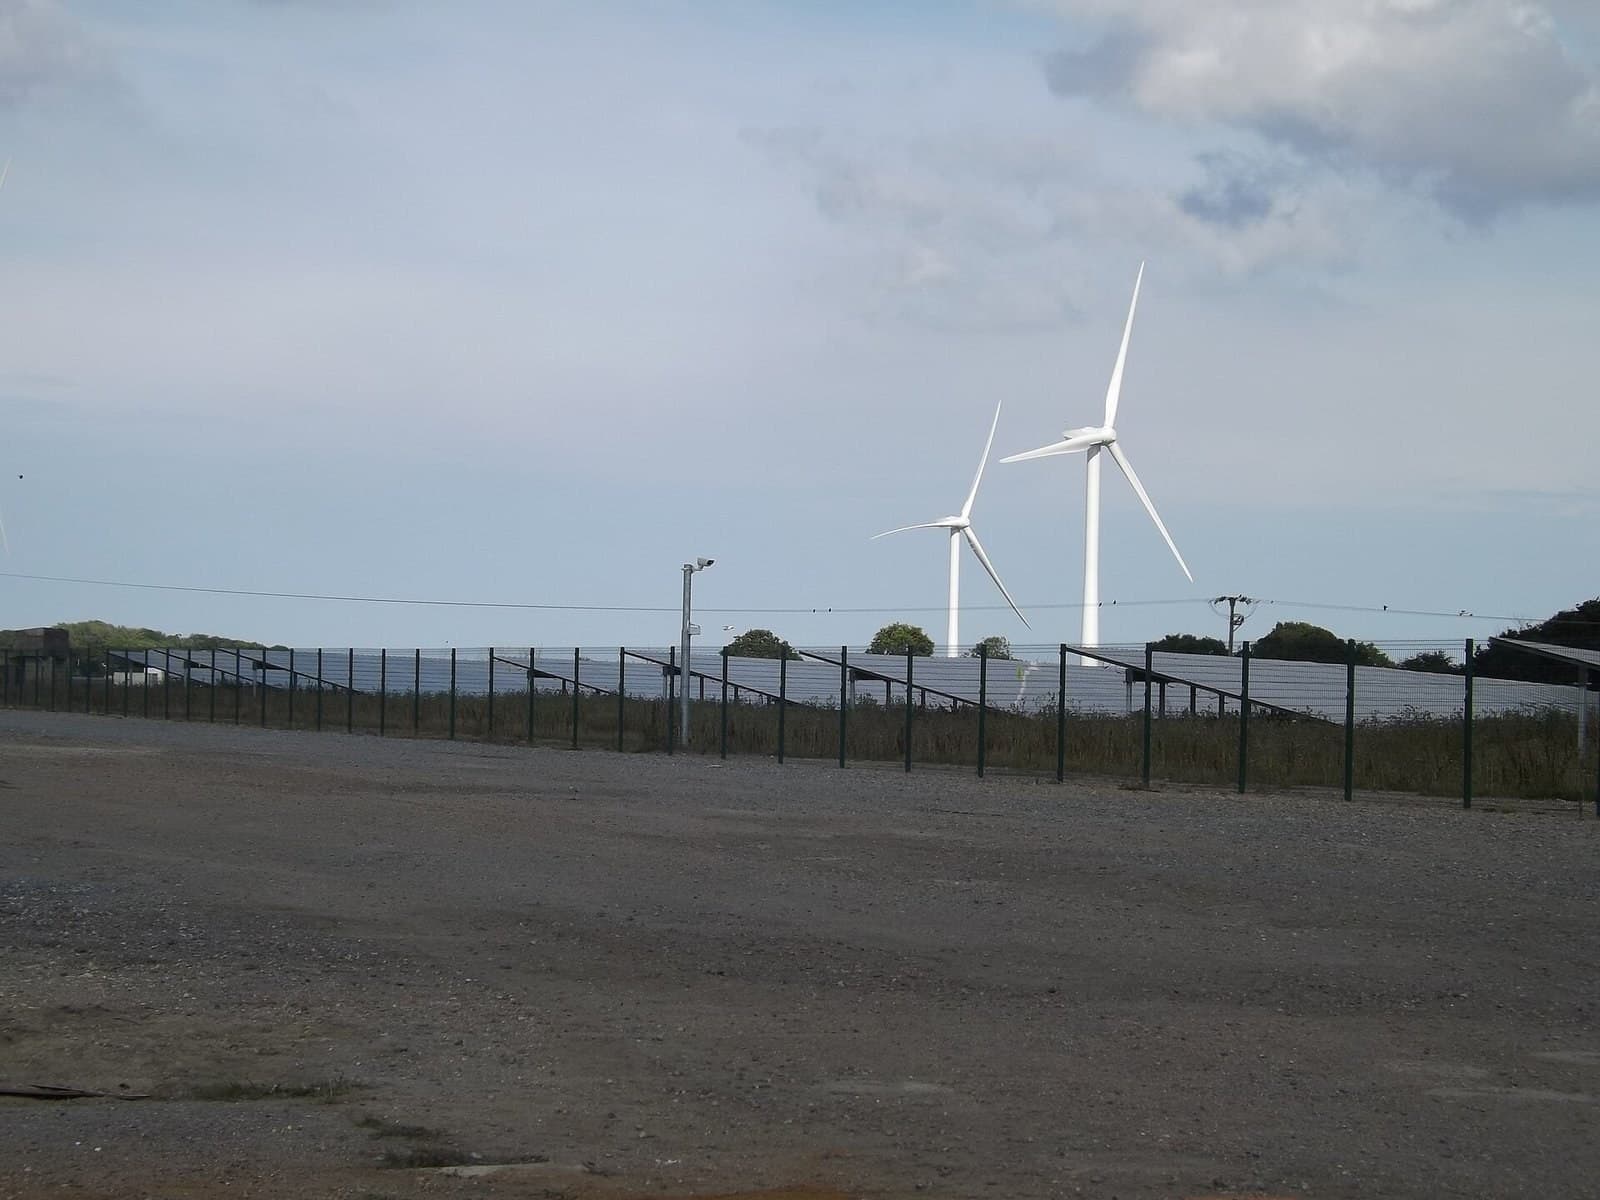
انتهت حرب أسعار الطاقة بالجملة منذ سنوات: وفق أرقام Lazard لعام ٢٠٢٥، تبلغ تكلفة الطاقة الشمسية على نطاق المرافق بين ٣٨ و٧٨ دولاراً لكل ميغاواط-ساعة، وطاقة الرياح البرية بين ٣٧ و٨٦ دولاراً، وهي أرخص كهرباء جديدة في معظم أنحاء العالم قبل الدعم١. وتبع البناء الأسعار: أضاف العالم رقماً قياسياً ٦٤٧ جيغاواط من الطاقة الشمسية في ٢٠٢٥٢، منها ٣١٥ جيغاواط في الصين وحدها، ما دفع إجمالي أسطولها إلى أكثر من ١٫٢ تيراواط وجعل غالبية قدرتها المركبة غير أحفورية لأول مرة٣.
انتقل النقاش الجدي منذ سنوات إلى مكان آخر. يتمحور اليوم حول الساعات التي تغيب فيها الشمس والرياح: أسبوع يناير بلا رياح، ارتفاع الطلب في المساء، وتكلفة ضمان ميغاواط في التاسعة ليلاً من مصدر بلغ ذروته ظهراً. كانت هذه الحجة رابحة ضد المتجددة في ٢٠٢٢ و٢٠٢٣، حين ارتفعت أسعار التخزين مع أزمة مواد البطاريات وأعاد مشغلو الشبكات تسعير اعتماد السعة نحو الانخفاض١. ثم فعل منحنى تكلفة البطاريات ما فعله منحنى تكلفة الطاقة الشمسية قبل عقد.
انخفاض أسعار البطاريات في ٢٠٢٥، مع نمو نشر التخزين عالمياً بنسبة ٤٦٪ ليصل إلى نحو ٢٥٠ غيغاواط-ساعة.
عام كسرت فيه البطاريات الرقم القياسي للغاز
في ٢٠٢٥ أضاف العالم نحو ١٠٨ جيغاواط من تخزين البطاريات، بزيادة تقارب ٤٠٪ عن ٢٠٢٤، وأشارت IEA إلى الرقم المخفي في ذلك: هذا يتجاوز أكبر سنة شهدت إضافة سعة غازية على الإطلاق، نحو ١٠٧ جيغاواط في ٢٠٠٢٤. من حيث الطاقة، بلغ النشر نحو ٢٥٠ غيغاواط-ساعة، بزيادة ٤٦٪، بينما انخفضت أسعار البطاريات ٤٥٪ أخرى في عام واحد٤، مدفوعة بفائض إنتاج الليثيوم-حديد-فوسفات من صناعة صينية نما فيها الطلب على السيارات الكهربائية أبطأ من المصانع. نحو ٨٠٪ من السعة الجديدة كانت على نطاق المرافق؛ استحوذت الصين على حوالي ٦٠٪ من الإضافات العالمية عند ١٦٧ غيغاواط-ساعة، وأنهت الولايات المتحدة عامها القياسي عند ٥٧٫٦ غيغاواط-ساعة من تخزين الشبكة الجديد٤٥.
أول ما تفعله البطاريات هو معالجة نقطة الذروة المسائية: أربع ساعات من التخزين تنقل فائض الطاقة الشمسية من الظهيرة إلى ذروة الطلب وقت العشاء، وهي الفترة التي كانت تشهد أسعار الندرة وتحقق فيها مولدات الغاز أرباحها. في كاليفورنيا وتكساس، شبكات الريادة، تحدد البطاريات الآن سعر المساء في كثير من الأيام وسوّت منحنى "البطة" الذي اشتهر به النقاد. تسمي Ember هذا الجمع "الطاقة الشمسية في أي وقت"٦، وعند أسعار الوحدات والخلايا الحالية، تتفوق مشاريع الطاقة الشمسية مع التخزين على أي قدرة أحفورية جديدة في خدمة الدورة اليومية عبر معظم المناطق المشمسة حيث يعيش أغلب البشر.
جانب الطلب يزيد من حدة التوقيت. استهلاك الكهرباء في العالم الغني ينمو مجدداً بعد عقدين من الاستقرار، وتشير أرقام IEA إلى أن مراكز البيانات وحدها تمثل أكثر من خمس نمو الطلب في اقتصادات متقدمة حتى ٢٠٣٠، مع تزايد كهربة النقل والتدفئة فوق ذلك. كل تيراواط-ساعة إضافية يجب أن تأتي من مكان ما، والاقتصاد الهامشي الآن يفضل الجمع الذي يصفه هذا التقرير: السؤال الحقيقي أمام شركات الكهرباء ليس الطاقة الشمسية أم الغاز في المجرد، بل أي مورد يمكن التعاقد عليه وترخيصه وتشغيله قبل وصول الحمل. السرعة أصبحت بند تكلفة، والمعدات المعيارية التي تصل في حاويات هي الأسرع في السوق.
تكلفة التثبيت اليوم
المشكلة المتبقية تستحق أن تُقال ببساطة: أربع ساعات ليست أربعة أيام. البطاريات تحل الدورة اليومية بكفاءة ولا تعالج الموسمية إطلاقاً، وكلما زاد اختراق المتجددة تركزت المشكلة المتبقية في أحداث نادرة وطويلة ومكلفة: أسبوعان شتويان ساكنان، أسبوع موسمي غائم. استجاب مشغلو الشبكات بتحسين اعتماد السعة، بحيث يُحسب كل جيغاواط إضافي من الطاقة الشمسية أو التخزين بقيمة أقل من السابق، ولهذا تشير Lazard إلى أن تكاليف التثبيت ترتفع عموماً حتى مع انخفاض أسعار المعدات١. آخر ١٠٪ من الاعتمادية هي حيث تتركز التكلفة، وكل خطة نظامية واقعية تسعر مزيجاً من التخزين طويل الأمد، والنقل، ومرونة الطلب، والسعة المنخفضة الكربون، وعودة الطاقة النووية أحد المرشحين الواضحين.
لكن تكاليف هذه العناصر تواصل الانخفاض في اتجاه واحد. وجدت ملحقات التخزين من Lazard لعام ٢٠٢٥ أن تكاليف التخزين في الولايات المتحدة انخفضت بما يكفي لمحو زيادات فترة الجائحة٧؛ فائض الخلايا خفض أسعار العقود إلى ما دون ما افترضته نماذج ٢٠٢٢ لعام ٢٠٣٠. التثبيت ليس مجانياً، لكنه يعاد تسعيره نزولاً على نفس منحنى التصنيع الذي جعل الألواح رخيصة. الحجة بأن تكاليف النظام للمتجددة ستبتلع وفورات التوليد كانت تعتمد على بقاء التخزين مكلفاً. لكنه لم يبقَ كذلك.
المؤشر | القيمة |
|---|---|
الإضافة العالمية للطاقة الشمسية | ٦٤٧ جيغاواط، رقم قياسي |
حصة الصين من الطاقة الشمسية | ٣١٥ جيغاواط؛ الأسطول تجاوز ١٫٢ تيراواط |
الإضافات العالمية للبطاريات | حوالي ١٠٨ جيغاواط / ٢٥٠ غيغاواط-ساعة، بزيادة ٤٦٪ |
تغير تكلفة البطاريات | انخفاض ٤٥٪ في السنة |
الرقم القياسي التاريخي للغاز تم تجاوزه | حوالي ١٠٧ جيغاواط أضيفت في ٢٠٠٢ |
إضافات تخزين الشبكة في الولايات المتحدة | ٥٧٫٦ غيغاواط-ساعة، بزيادة ٥٢٪ عن ٢٠٢٤ |
حصة المشاريع على نطاق المرافق | حوالي ٨٠٪ |
لطاقة الرياح مكانها في هذا الحساب أيضاً، وإن أعطى العنوان النصر للطاقة الشمسية. تظل الرياح البرية أرخص مورد في المناطق ذات الرياح، وتكمل الطاقة الشمسية بشكل أفضل من تكامل أي منهما مع نفسه، إذ تبلغ ذروة إنتاجهما في مواسم وساعات مختلفة؛ أما الرياح البحرية، فبعد إعادة تسعير قاسية في ٢٠٢٣-٢٠٢٤ حين كسرت التضخم نماذج عقودها، فهي تعيد بناء مشاريعها بأسعار واقعية. محفظة الانتقال الطاقي الأساسية (الشمس، الرياح، البطاريات، الشبكات) مملة عن قصد: أربع سلع، كل واحدة على منحنى تصنيع، وكل منها قابلة للاستبدال جزئياً بالأخرى. الأنظمة المبنية من السلع تتقارب في التكلفة؛ الأنظمة المبنية من المشاريع تتقارب في التأخير. هذا، أكثر من أي سعر منفرد، هو ما يجعل وتيرة البناء تفاجئ التوقعات دوماً نحو الأعلى.
جغرافيا الحرب الثانية
كما في حرب الأسعار الأولى، تُحسم الثانية في المصانع الصينية وتُخاض في كل مكان آخر. حصة الصين البالغة ٦٠٪ من نشر التخزين تعكس هيمنتها على تصنيع الخلايا، والبطارية التي تدعم مزرعة شمسية في تكساس غالباً ما تكون من إنتاج CATL أو BYD أو جيرانهم. الجدران الجمركية تغير من يدفع هامش التصنيع، لا أين يقع التصنيع؛ عام الأرقام القياسية في الولايات المتحدة تحقق أساساً من خلايا مستوردة تم شراؤها قبل مواعيد الرسوم. حجج أمن الطاقة لصالح المتجددة صحيحة على مستوى الوقود، فلا أحد يتحكم في الشمس، لكنها غير مكتملة على مستوى المعدات، حيث تصنع دولة واحدة معظم الأجهزة.
المناطق المشمسة هي حيث يظهر أثر الجمع بين الشمس والتخزين بأسرع وأوضح صورة. بالنسبة لدول الحزام الشمسي ذات الطموحات الكبيرة، والمغرب منها، فإن إعادة تسعير البطاريات بنسبة ٤٥٪ تغير الحسابات الوطنية: شبكة لم تكن قادرة على تحمل تكلفة المتجددة المدعومة بالتخزين بأسعار ٢٠٢٢، تستطيع ذلك بأسعار ٢٠٢٥، وتتحول فاتورة الاستيراد من وقود متكرر إلى معدات تدفع مرة كل عقد. هذا التحول من نفقات تشغيلية إلى رأسمالية هو الشكل المالي للانتقال الطاقي في الجنوب العالمي، وقد أصبح الآن أفضل بشكل ملموس.
ما أصابه المشككون، ومتى
كانت حجة التثبيت صحيحة في وقائع لحظتها. في ٢٠١٥، لم يكن التخزين على نطاق واسع موجوداً؛ وكانت الشبكات بحاجة فعلية لأسطول الوقود الأحفوري كل مساء؛ وكانت إعانات المتجددة المبكرة تدفع مقابل الطاقة بينما يوفر النظام الاعتمادية مجاناً. أصبحت الحجة خاطئة بالطريقة المعتادة: بقيت ثابتة بينما تغير موضوعها. الخطأ لم يكن في الحساب، بل في اعتبار منحنى تكلفة التصنيع ثابتاً. من لا يزال يستشهد بدراسات تكاليف النظام لعام ٢٠١٥ يجادل شبكة لم تعد موجودة، ومن يفترض أن سعر بطاريات ٢٠٢٥ نهائي يكرر نفس الخطأ في الاتجاه المعاكس.
الحقيقة المتبقية التي يحتفظ بها المشككون موسمية: لا يوجد سعر واقعي للبطاريات يجعلها تثبت أسبوعين شتويين ساكنين بالاعتماد على الليثيوم وحده، وستدفع الأنظمة ذات الاختراق العالي للمتجددة مبالغ حقيقية (في التخزين طويل الأمد، أو زيادة السعة، أو النقل، أو السعة الثابتة) من أجل آخر نسب الاعتمادية. السياسة هي شراء هذا التأمين دون السماح لسعره بأن يصبح حجة ضد ٩٠٪ الرخيصة التي لا تحتاج التأمين أصلاً. الشبكات التي تفصل بين هذين الحسابين تحقق إزالة الكربون بسرعة وتكلفة أقل؛ أما التي تخلط بينهما فلا تزال تعقد المؤتمرات حول تكاليف النظام.
متغيّرات نتابعها
ثلاث مؤشرات لمعرفة إن كانت الحرب الثانية ستنتهي كالأولى. سعر البطاريات في ٢٠٢٦، لأن انخفاضاً سنوياً بنسبة ٤٥٪ لن يتكرر إلى الأبد، والمسار يحدد بند التخزين في كل خطة نظامية٤. أولى مشاريع التخزين طويل الأمد التجارية على نطاق واسع (الحديد-هواء، الحراري، الغاز المضغوط) لأن المشكلة الموسمية هي الوحيدة التي لا يحلها منحنى الليثيوم. وقواعد اعتماد السعة في الأسواق الكبرى، لأنها حيث يجري النقاش الحقيقي حول التثبيت: ليس في صفحات الرأي، بل في اللجان التي تقرر كم ميغاواط تساويها البطارية في السابعة مساءً في يناير. استغرقت حرب الأسعار الأولى خمسة عشر عاماً من فضول مكلف إلى أرخص مصدر على الأرض. الثانية تسير على المسار نفسه لكن أسرع: تجاوزت رقم الغاز لعام ٢٠٠٢ بالفعل، وفي شبكات الريادة كسبت ذروة المساء أيضاً.
Lazard، Levelized Cost of Energy+, June ٢٠٢٥، مع ملخص PV Tech: الطاقة الشمسية على نطاق المرافق ٣٨-٧٨ دولاراً/ميغاواط-ساعة، الرياح البرية ٣٧-٨٦ دولاراً/ميغاواط-ساعة؛ ارتفاع تكاليف التثبيت والاعتماد مع زيادة الاختراق.
Ember، Global Electricity Review ٢٠٢٦: رقم قياسي بلغ ٦٤٧ جيغاواط من الإضافات الشمسية العالمية في ٢٠٢٥.
pv magazine، China adds ٣١٥ GW of solar in ٢٠٢٥: السعة التراكمية تجاوزت ١٫٢ تيراواط؛ المصادر غير الأحفورية عند ٦٠٫٤٪ من القدرة المركبة مقابل ٣٩٫٦٪ حرارية.
IEA، Global Energy Review ٢٠٢٦, battery storage: نحو ١٠٨ جيغاواط أضيفت في ٢٠٢٥، بزيادة نحو ٤٠٪، متجاوزة رقم الغاز لعام ٢٠٠٢ البالغ نحو ١٠٧ جيغاواط؛ النشر ارتفع ٤٦٪ إلى نحو ٢٥٠ غيغاواط-ساعة؛ أسعار البطاريات انخفضت ٤٥٪؛ الصين نحو ٦٠٪ من الإضافات عند ١٦٧ غيغاواط-ساعة؛ حوالي ٨٠٪ على نطاق المرافق.
American Clean Power Association، ٢٠٢٥ US energy storage installations set new record: ٥٧٫٦ غيغاواط-ساعة أضيفت، بزيادة ٥٢٪ عن ٢٠٢٤؛ السعة التراكمية على مستوى الشبكة ١٣٧ غيغاواط-ساعة.