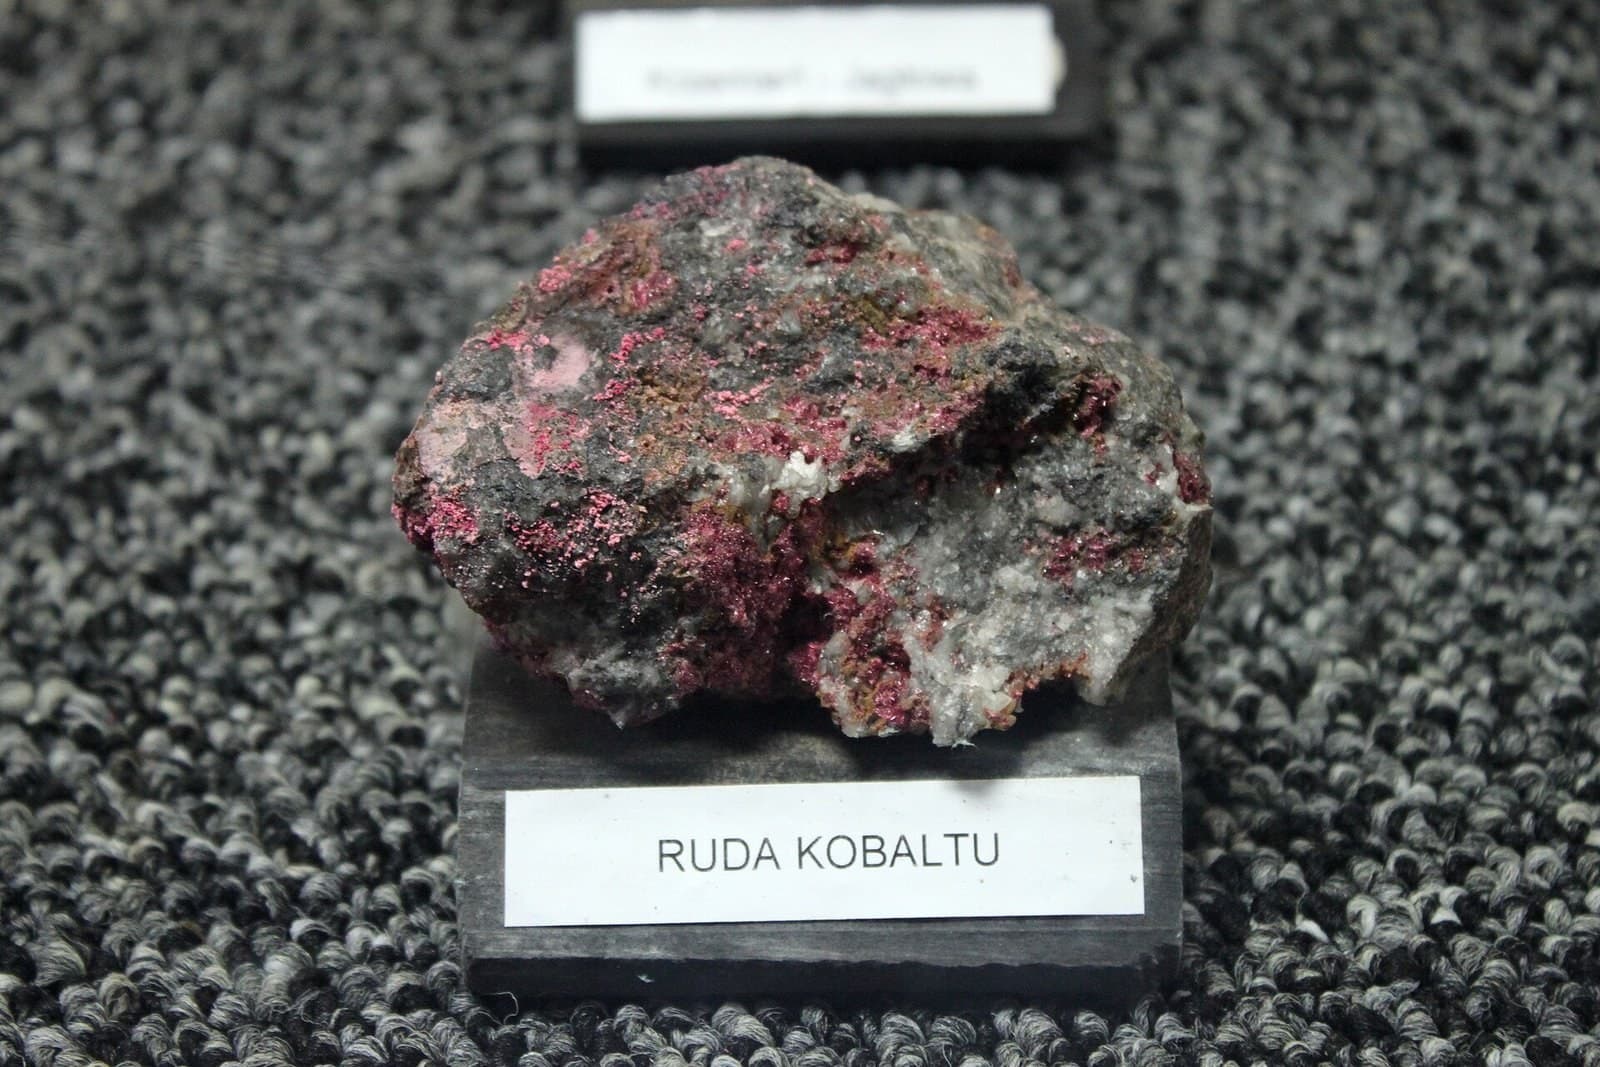
Durante la mayor parte de una década, la República Democrática del Congo extrajo cerca de tres cuartas partes del cobalto mundial y no fijó el precio de ninguna de esas toneladas. El metal cotizaba en Londres y Shanghái, los márgenes se generaban en refinerías en China, y cuando el exceso de oferta llevó el precio a un mínimo de nueve años de 24.343 dólares la tonelada a comienzos de 20253, el país que alberga el yacimiento absorbió la pérdida. En febrero de 2025 dejó de absorberla: el gobierno suspendió por completo las exportaciones de cobalto1.
La suspensión se mantuvo, en forma extendida, durante ocho meses. Desde el 16 de octubre de 2025 fue sustituida por una medida más duradera: un sistema de cupos de exportación gestionado por ARECOMS, la autoridad nacional de minerales estratégicos, que limita los envíos a 18.125 toneladas para el resto de 2025 y a 96.600 toneladas anuales para 2026 y 20272. Ese tope anual equivale a aproximadamente la mitad de lo que el país exportó en 2024. A finales de diciembre, el metal cotizaba a 53.005 dólares la tonelada, un alza de 130% en el año3.
Cupo anual de exportación de cobalto de la RDC para 2026 y 2027, aproximadamente la mitad del volumen exportado en 2024.
Cuán concentrado está este mercado
Pocos metales industriales dependen tanto de un solo país. Benchmark Mineral Intelligence estimó la producción minera mundial en unas 256.000 toneladas en 2024, de las cuales la RDC aportó más del 75%4. El siguiente productor, Indonesia, extrajo unas 20.500 toneladas en 2024, quince veces más que una década antes pero aún por debajo de una décima parte del volumen congoleño5. El resto son cifras de miles de toneladas: subproductos de minas de níquel y cobre en Australia, Canadá, Cuba y Filipinas.
La concentración se repite un nivel más abajo. El cobalto en el Congo es subproducto del cobre, y el mayor operador de la franja cuprífera es CMOC de China, cuyos dos yacimientos, Tenke Fungurume y Kisanfu, produjeron 114.000 toneladas de cobalto en 2024, un 31% por encima de su capacidad declarada y más de la mitad de la producción nacional; solo CMOC representó el 41% de la oferta mundial4. Glencore, con Katanga y Mutanda, es el otro gran actor. Así, la cuestión de quién controla el cobalto tiene dos respuestas que conviven con dificultad: el Estado congoleño controla la frontera y dos empresas extranjeras controlan la mayor parte de lo que la cruza.
La cuota artesanal, el sector que dio al cobalto congoleño su reputación de trabajo infantil y extracción no registrada, ha caído a un mínimo histórico: menos del 2% de la producción nacional en 2024, cerca del 1% de la mundial4. Los precios bajos lograron lo que las auditorías no: el mineral extraído a mano deja de ser rentable a 24.000 dólares la tonelada. Si la recuperación impulsada por los cupos hará volver a los mineros artesanales es uno de los aspectos por los que se evaluará el nuevo régimen.
Para qué fue la prohibición
El objetivo declarado era reparar el precio. El cobalto se extrae como subproducto, lo que rompe la disciplina habitual de la oferta: cuando el cobre es rentable, el cobalto sale de la mina aunque nadie lo demande, y a comienzos de 2025 el mercado acumulaba años de excedente. Un productor de tres cuartas partes de la oferta mundial que no puede frenar la producción sí puede frenar las exportaciones. Eso hizo la suspensión de febrero1: el hidróxido se acumuló en las minas, los mercados refinados se ajustaron y el precio salió del piso en semanas, cotizando por encima de 34.000 dólares a finales de marzo3.
El sistema de cupos que siguió es la prohibición convertida en instrumento. Cada exportador autorizado recibe una asignación anual basada en su producción y exportaciones promedio de los tres años previos2; la cuota de CMOC hasta finales de 2025 fue de 6.500 toneladas6. El Estado ahora decide el volumen exportable del país como la OPEP fija el techo de producción de un miembro, y por la misma razón: crear escasez donde la geología creó abundancia.
Quién paga y quién se adapta
El primer impacto lo asumen los fabricantes de baterías. Las baterías son el principal destino del cobalto, y las químicas de níquel-cobalto-manganeso que lo emplean alimentan gran parte de la flota occidental de vehículos eléctricos. Duplicar el precio del cobalto aumenta el coste de una celda en porcentajes de un solo dígito, absorbible pero no despreciable, y los fabricantes llevan años aprendiendo a reducir esa exposición: las químicas de alto contenido de níquel emplean menos cobalto por celda, y el litio-ferrofosfato, que no usa cobalto, gana cuota en vehículos nuevos, especialmente en China. El reciclaje añade un contrapeso más lento: el metal recuperado de celdas gastadas y de recortes de fabricación cubre una porción creciente de la demanda. Los analistas lo dijeron explícitamente cuando subió el precio: cuanto más tiempo se mantenga alto, más rápido migrarán los fabricantes a diseños con poco o nada de cobalto donde sea posible3.
La RDC está realizando así un experimento con límite temporal. Restringir la oferta incrementa el valor del yacimiento hoy y el incentivo para sortearlo mañana. Indonesia está en el otro lado de la apuesta: su cobalto, subproducto de una industria de níquel financiada por capital chino, se proyecta en crecimiento hasta 2026, y cada tonelada que la RDC retiene es una tonelada de demanda que su competidor puede captar5.
Este mercado ya se ha desplomado antes
La intervención de 2025 se entiende mejor a la luz del ciclo anterior. El cobalto alcanzó los 94.500 dólares la tonelada en marzo de 2018 por el entusiasmo inicial con los vehículos eléctricos, y perdió el 70% de su valor en un año cuando la oferta china desde la RDC inundó el mercado y los fabricantes de baterías anunciaron públicamente que reducirían el uso del metal7. En agosto de 2019 Glencore paralizó Mutanda, entonces la mayor mina de cobalto del mundo con unas 27.000 toneladas anuales, una quinta parte de la producción global; el precio subió más de 30% tras el anuncio y la mina permaneció cerrada hasta 20217.
Ese episodio dejó dos lecciones en la franja cuprífera. Una sola mina retenida puede mover el precio mundial, y quien la retiene no recoge el beneficio salvo que también controle la puerta de salida. En 2019 una comercializadora suiza hizo el recorte y absorbió la pérdida en su propio balance. En 2025 el Estado hizo el recorte, lo repartió por decreto entre todos los exportadores y retuvo la ganancia vía mayores regalías e impuestos por cada tonelada restante. El sistema de cupos aplica esa lección, esta vez por ley.
La refinería es la segunda frontera
La concentración minera es solo la mitad de la dependencia. El hidróxido de cobalto no es material para baterías hasta que se refina, y el 79% del cobalto refinado mundial salió de China en 2024; la producción refinada china subió 8% ese año hasta 131.000 toneladas, incluso cuando el excedente minero hundía el precio8. El informe de minerales críticos de la AIE para 2025 midió el patrón más amplio: en los principales minerales energéticos, los tres mayores países refinadores concentraron el 86% del mercado en 2024, frente al 82% en 2020, y China aportó cerca del 90% del crecimiento en cobalto, grafito y tierras raras refinados8.
Esa distribución decide quién siente primero el cupo. El tope a las exportaciones de la RDC afecta primero a las refinerías chinas antes que a cualquier actor en Detroit o Stuttgart, porque la materia prima va primero a China. Pero también significa que el margen de maniobra de la RDC es parcial: un Estado que controla el mineral pero no el refinado puede fijar el volumen, pero no el destino, de sus exportaciones. Las restricciones de 2025 deben leerse como un intento de cambiar esa posición negociadora, junto a los planes de procesamiento nacional en asociación que hasta ahora existen sobre todo en el papel.
Un ferrocarril cambia el mapa
El otro cambio estructural es una ruta. El cobalto congoleño históricamente salía del continente hacia el este y el sur por carretera, a través de Zambia y Tanzania hasta Dar es Salaam o por puertos sudafricanos, trayectos de semanas por carreteras congestionadas. El Corredor de Lobito, unos 1.700 kilómetros de ferrocarril rehabilitado desde la franja cuprífera hasta la costa atlántica de Angola, reduce el trayecto Kolwezi-puerto a unos siete días9. El primer tren de cobre congoleño circuló en diciembre de 2023; para 2025 la línea movía cerca de 200.000 toneladas de carga internacional en doce trenes semanales9.
El origen de los fondos explica el objetivo. La corporación estadounidense de financiación para el desarrollo prestó 553 millones de dólares al consorcio operador en 2023, su mayor inversión ferroviaria en África, expresamente para dar a los mercados atlánticos una vía mineral que no pase por infraestructuras financiadas por China. En septiembre de 2026 la RDC otorgó una concesión de 30 años para su tramo a Mota-Engil, con hasta 1.800 millones de dólares de inversión y un objetivo de 13,7 millones de toneladas de capacidad anual9. Nada de esto cambia quién refina el cobalto hoy. Lo que cambia es lo que necesitaría una futura industria refinadora occidental para existir: una vía para obtener el mineral sin pedir permiso a nadie.
Variables a seguir
Tres cifras dirán si esto funcionó. La primera es el cumplimiento: un sistema de cupos con fronteras porosas es un subsidio al contrabando, y la vigilancia en la franja cuprífera no está garantizada. La segunda es el precio promedio de 2026; las proyecciones de los analistas se concentran en torno a 55.000 dólares3, y una cifra muy inferior indicaría que el cupo se está filtrando o que la demanda se reduce más rápido de lo previsto. La tercera es la producción de Indonesia en 2026: la distancia entre unas 60.000 toneladas proyectadas y el techo de 96.600 toneladas de la RDC5 es la diferencia entre un monopolio que raciona su mercado y la formación de un duopolio.
El precedente funciona en ambos sentidos. Indonesia prohibió la exportación de níquel en bruto y obtuvo una industria de procesamiento; la RDC ha prohibido volúmenes de cobalto en bruto y busca un precio. Otros países monoproductores observan ambos resultados con atención.
Base de datos de políticas de la AIE, Suspensión temporal de exportaciones de cobalto desde la República Democrática del Congo. Suspensión de exportaciones impuesta en febrero de 2025 ante un contexto de exceso de oferta y un mínimo de precio de nueve años.
Base de datos de políticas de la AIE, Decisión N.º 004/2025 de ARECOMS de la RDC, sistema de cupos de cobalto; detalles en Benchmark Source, La RDC levantará la prohibición de exportación de cobalto e impondrá cupos hasta 2027. Suspensión extendida hasta el 15 de octubre de 2025; cupos desde el 16 de octubre: 18.125 toneladas hasta fin de 2025, 96.600 toneladas anuales para 2026 y 2027, asignadas a cada exportador según el promedio de tres años.
Investing News Network, Cobalt Market 2025 Year-End Review. Mínimo de nueve años de 24.343,40 dólares la tonelada en enero de 2025; por encima de 34.000 a finales de marzo; 53.005 a fin de diciembre, un alza de 130% en el año; previsiones para 2026 cerca de 55.000; comentarios de analistas sobre el riesgo de sustitución.
Cobalt Institute, Cobalt Market Report 2024 (mayo de 2025). Estimación de Benchmark de 256.000 toneladas de producción minera en 2024; la RDC con más del 75% de la producción; CMOC con 114.000 toneladas, 41% de la oferta mundial; producción artesanal por debajo del 2% de la producción nacional, mínimo histórico.
Mining Technology, Global cobalt supply to surpass 300kt mark in 2024 y DRC and Indonesia anchor global cobalt supply growth through 2026. Producción indonesia de 1.300 toneladas en 2015 a unas 20.500 en 2024, con proyección de alcanzar unas 59.800 toneladas en 2026.
CSIS, Stabilizing Cobalt Markets: pico de 94.500 dólares la tonelada en marzo de 2018, caída del 70% hasta marzo de 2019; Investing News Network, Glencore to End Mutanda Cobalt Production y Miningmx, Cobalt price surges 30% in wake of Glencore decision: Mutanda paralizada en agosto de 2019 con unas 27.000 toneladas anuales, una quinta parte de la producción mundial; reabierta en 2021.
Cobalt Institute, Cobalt Market Report 2024: China 79% del cobalto refinado, producción al alza 8% hasta 131.000 toneladas en 2024. AIE, Global Critical Minerals Outlook 2025: los tres principales países refinadores con el 86% del mercado de minerales energéticos clave en 2024, frente al 82% en 2020, con China aportando cerca del 90% del crecimiento en cobalto, grafito y tierras raras refinados.
Lobito Atlantic Railway, Sobre el proyecto; OCDE, Nota de contexto: el Corredor de Lobito (abril de 2025): préstamo DFC de 553 millones de dólares, primer tren de cobre congoleño en diciembre de 2023; Further Africa, El ferrocarril del Corredor de Lobito obtiene concesión de 30 años en la RDC (septiembre de 2026): concesión a Mota-Engil, hasta 1.800 millones de dólares, 13,7 millones de toneladas de capacidad anual; volúmenes de 2025 de unas 200.000 toneladas de carga internacional, doce trenes semanales, tránsito de siete días.