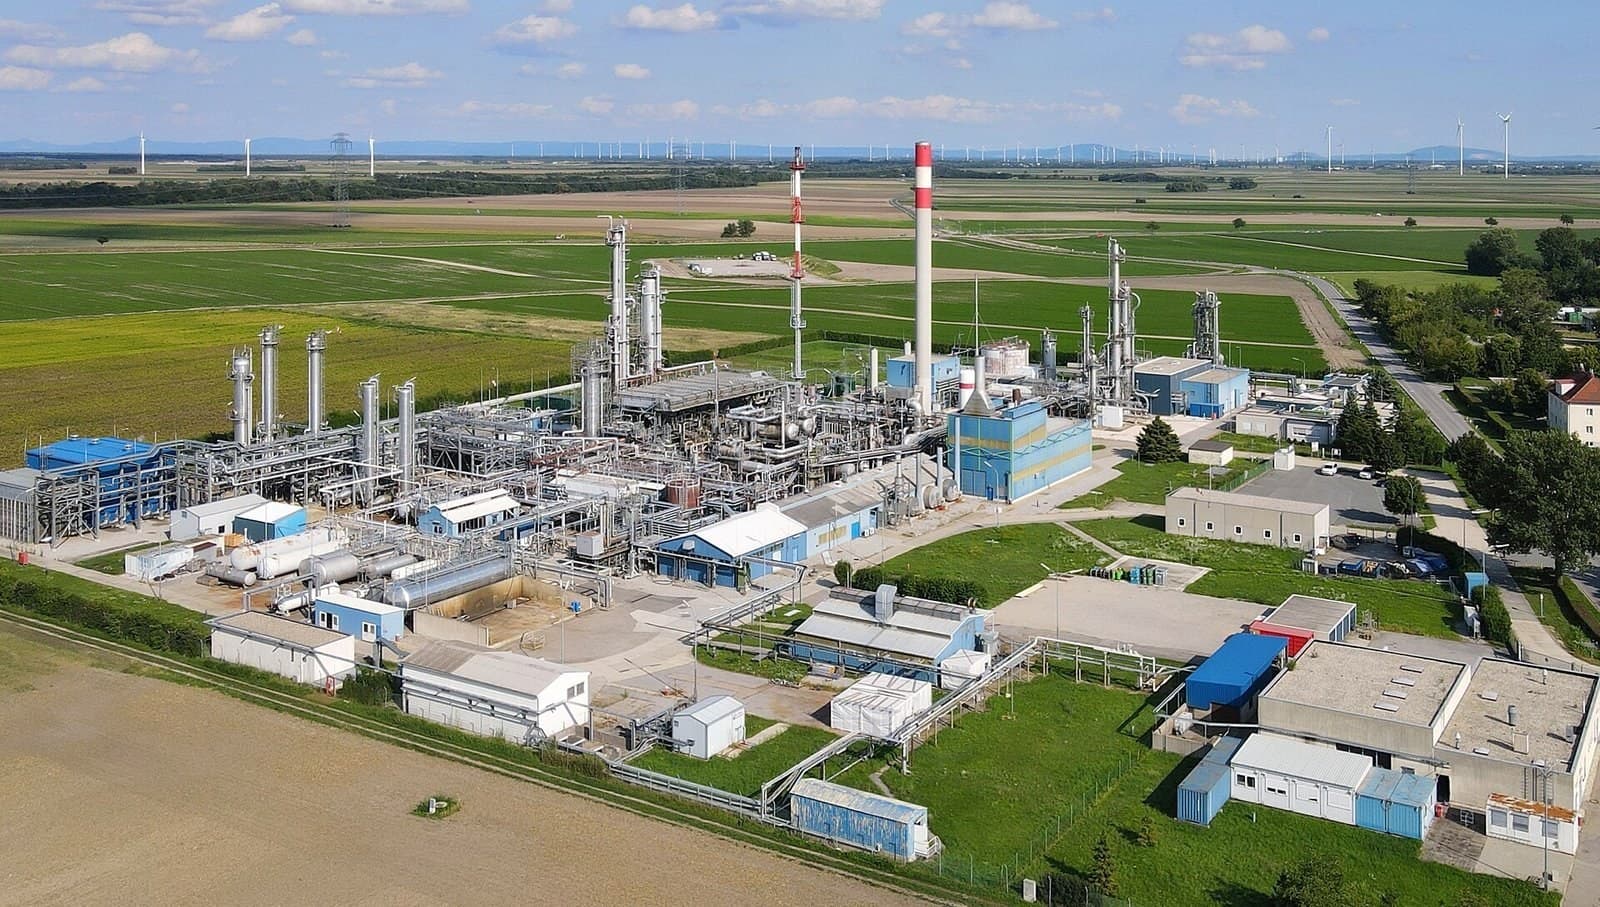
Los Estados no suelen abandonar un tesoro. El 19 de abril de 2024, Países Bajos lo hizo por ley: cerró legal y definitivamente el yacimiento de Groninga, que fue el mayor depósito de gas de Europa, con una estimación de 550.000 millones de metros cúbicos aún recuperables1. Con un consumo neerlandés de unos 30.000 millones de metros cúbicos al año, el país selló bajo tierra el equivalente a dieciocho años de su propia demanda, en plena década en la que Europa buscaba gas en cualquier parte1.
La razón estaba bajo los pies de los residentes. La extracción compactó el reservorio de arenisca y esa compactación provocó terremotos: más de mil a lo largo de la vida del yacimiento, superficiales y, por tanto, desproporcionadamente dañinos para su magnitud, en una provincia de casas de ladrillo nunca construidas para soportar sismos2. El terremoto de Huizinge en 2012 convirtió las quejas en un asunto nacional; siguió una década de límites, retrasos y marchas atrás; y una investigación parlamentaria publicada en 2023 concluyó que el Estado y sus contratistas habían antepuesto de forma sistemática los ingresos a la seguridad de los habitantes de Groninga. La ley de cierre fue la sentencia de ese veredicto.
Gas estimado restante en el yacimiento de Groninga en su cierre definitivo el 19 de abril de 2024, equivalente a unos dieciocho años de consumo neerlandés.
Por qué pequeños terremotos rompieron una provincia
Los terremotos de Groninga son físicamente modestos, con una magnitud máxima de 3,6, pero estructuralmente devastadores porque la sismicidad inducida no responde a las escalas habituales. Los eventos se originan en el propio reservorio, a unos tres kilómetros de profundidad, no a decenas de kilómetros como los terremotos naturales, por lo que la energía se concentra bajo una zona pequeña; los suelos arcillosos de la provincia amplifican el temblor; y el parque de viviendas, mampostería sin refuerzo en una llanura que nunca había temblado en la historia registrada, estaba diseñado para viento y agua, no para movimiento del suelo. Una magnitud que Tokio no notaría puede agrietar una casa de campo en Groninga de la cumbrera a los cimientos. Repita eso mil veces en dos décadas, añada aseguradoras e inspectores discutiendo la causa de cada grieta, y el daño deja de ser estructural para convertirse en cívico: personas cuyas casas nunca estaban del todo enteras ni del todo condenadas, esperando valoraciones durante años.
Lo que sesenta años construyeron y rompieron
El descubrimiento en Slochteren en 1959 reconstruyó el Estado neerlandés de posguerra. El gas de Groninga calentó la mayoría de los hogares del país, alimentó la red eléctrica nacional y los contratos de exportación que abastecieron a Alemania, Bélgica y Francia, y llenó las arcas públicas con tanta regularidad que los economistas acuñaron el término 'enfermedad holandesa' para describir el efecto del auge en el resto de la economía. El operador, NAM, una empresa conjunta de Shell y ExxonMobil, generó a las supermajors unos 65.000 millones de euros a lo largo de la vida del yacimiento2. El gas era de bajo coste, junto a la demanda y políticamente sin fricciones durante medio siglo, lo que explica por qué, cuando llegaron los problemas, adoptaron esa forma: una comunidad que absorbió el daño mientras el dinero iba a otra parte, y que descubrió que tenía votos.
El balance de daños sigue abierto. Los programas de refuerzo y compensación suman decenas de miles de millones de euros, con unos 22.000 millones asignados a la región tras la investigación3; se han tramitado decenas de miles de reclamaciones y miles de viviendas han sido reforzadas o reconstruidas, con años de retraso. En noviembre de 2024 NAM se retiró de la financiación del programa de daños, alegando que el cierre prematuro modificaba sus obligaciones, dejando al Estado con el coste creciente2. Y el suelo no ha terminado: la compactación va por detrás de la extracción, así que la región sigue temblando, ahora sobre un yacimiento cerrado, el detalle más cruel de todo el asunto.
La anatomía política merece estudio porque invirtió el orden habitual. El Estado no respondió al punto de inflexión de 2012 recortando la producción; el año posterior a Huizinge fue uno de los de mayor extracción del yacimiento, porque 2013 fue frío y los contratos eran los contratos. Los límites llegaron después, reduciéndose progresivamente durante una década de sentencias judiciales, informes de seguridad y cambios ministeriales, cada recorte prometido como definitivo y ninguno creído. Lo que terminó con el yacimiento fue tanto la acumulación de promesas rotas como de casas agrietadas: cuando se publicó la investigación, ningún límite que no fuera cero tenía ya credibilidad. Las instituciones que gastan confianza para ganar tiempo deberían tomar nota del tipo de cambio que estableció Groninga.
Las demandas tras el cierre
El desenlace empresarial pasó al arbitraje. Shell y ExxonMobil han presentado demandas de inversor-Estado contra el gobierno neerlandés por el cierre y por la responsabilidad sobre los daños sísmicos, en procedimientos cuya confidencialidad es en sí misma un asunto político en un país que creía haber cerrado el capítulo democráticamente4. Sea cual sea el fallo de los tribunales, el episodio se ha convertido en el caso de referencia en Europa para una pregunta que la transición energética planteará repetidamente: cuando un Estado termina antes de tiempo una concesión extractiva por el interés de sus ciudadanos, ¿quién paga la máquina que se construyó para funcionar más tiempo?
El alcance del yacimiento también complicó la salida para media Europa. El gas de Groninga es de bajo poder calorífico, y décadas de exportaciones crearon un parque de aparatos L-gas en Países Bajos, el norte de Alemania, Bélgica y parte de Francia: millones de calderas y cocinas adaptadas a la química de un solo yacimiento. El cierre de Groninga exigió convertir redes nacionales enteras a gas de alto poder calorífico, un programa de años que debía completarse antes de cerrar los grifos. La fecha de cierre que exigía la política y la que permitía la infraestructura pasaron una década negociando entre sí, un detalle que conviene recordar cada vez que un activo energético parece fácil de apagar.
Vivir sin él
La consecuencia por el lado de la oferta se absorbió con menos drama del esperado, pero a un precio. Países Bajos sustituyó Groninga y perdió el gas ruso por tubería en los mismos años, convirtiéndose en el tercer mayor importador europeo de GNL: 16,2 millones de toneladas en 2023, más del 70% procedente de Estados Unidos5. Róterdam y Eemshaven, un terminal construido a toda prisa en la propia costa de Groninga, convirtieron la provincia que producía el gas de Europa en un punto de entrada para moléculas tejanas. En seguridad, el país cambió un yacimiento nacional por la dependencia del mercado atlántico de GNL; en precios, el gas más barato de Europa por el precio spot mundial; y en clima, metano por tubería por GNL transportado con una huella mayor en origen5. Nadie en La Haya lo niega. El país consideró que el intercambio valía la pena, y ese es el punto.
La cuestión de la reserva de emergencia no desaparece. Organismos de investigación neerlandeses han recomendado mantener el yacimiento sellado técnicamente recuperable como reserva de último recurso ante un fallo de importaciones6, y cada alarma de suministro en Europa reabre el debate. La ley dice cerrado; los pozos se están cementando; y cada invierno el precio del gas decide cuán alto se pregunta si 'permanente' tiene excepciones. Hasta ahora la respuesta se ha mantenido: el riesgo sísmico no respeta emergencias y reabrir reabriría exactamente la herida que el cierre buscaba cerrar.
Año | Evento |
|---|---|
1959 | Descubrimiento en Slochteren; mayor yacimiento de gas de Europa |
2012 | El terremoto de Huizinge convierte el daño en política nacional |
2013 | Producción cerca de máximos mientras aumentan las quejas |
2014-2022 | Límites sucesivos reducen la producción hacia cero |
2023 | Investigación parlamentaria: los intereses de los habitantes de Groninga ignorados estructuralmente |
19 de abril de 2024 | Cierre por ley; unos 550 bcm quedan en el subsuelo |
2024-26 | NAM deja de financiar daños; siguen arbitrajes; la región sigue temblando |
Lo que demuestra Groninga
Tres lecciones exportables. Los costes externalizados se agravan políticamente aunque se mantengan estables físicamente: los terremotos no crecieron, la paciencia de la provincia se agotó. La riqueza de recursos sin beneficio local es un referéndum pendiente que tarde o temprano se celebra; otros petroestados y regiones mineras están haciendo el mismo experimento con distintos recuentos de votos. Y los argumentos de seguridad energética pierden frente al daño vivido: los votos finales para el cierre llegaron después de 2022, en el momento de mayor presión por la seguridad del gas nacional en cincuenta años, y la seguridad perdió.
El contrafactual merece un párrafo, porque los críticos del cierre no se equivocan en la aritmética. Quinientos cincuenta mil millones de metros cúbicos, vendidos en el mercado de gas más ajustado de la historia europea, equivalían a una década de presupuestos de defensa neerlandeses; producidos cuidadosamente a bajo ritmo, algunos ingenieros argumentaron que podrían haber financiado el refuerzo de todas las viviendas de la provincia varias veces. La provincia ya había escuchado antes promesas de cuidado y bajo ritmo. Por eso el contrafactual, por muy alto que se valore, nunca estuvo políticamente disponible: la moneda que requería, la garantía creíble, ya se había gastado.
Observe tres cosas a partir de aquí. Los resultados de los arbitrajes, que fijarán el precio de cada cierre anticipado futuro en Europa4. El ritmo del programa de refuerzo frente a sus promesas, porque el Estado heredó la obligación que antes compartía. Y el debate sobre la reserva cada invierno, porque mide en tiempo real cuánta inseguridad energética está dispuesta a absorber una democracia rica para cumplir una promesa a una provincia. Sesenta y cinco años después de Slochteren, la última exportación del yacimiento es el precedente: prueba de que un Estado puede encontrar gas, construir una nación sobre él y, cuando el suelo lo exige, decidir parar. Toda región extractiva que vea acumularse su propio daño sabe ahora que el final puede negociarse.
Gas Outlook, Dutch Groningen gas field shuts down permanently, y JPT, Groningen gas field to shut down for good: cierre legal 19 de abril de 2024; reservas restantes estimadas en torno a 550 bcm frente a un consumo neerlandés cercano a 30 bcm al año.
SOMO, Groningen gas field: the aftershock: más de mil terremotos inducidos; unos 65.000 millones de euros generados por el yacimiento; retirada de NAM de la financiación de daños en noviembre de 2024.
Holland Times, Groningen receives 22 billion euros in compensation (2023).
Euronews, ExxonMobil sues Dutch government over gas field closure (octubre de 2024), y Drilled, Exxon and Shell sue the Netherlands in secret tribunals.
Natural Gas Intelligence, Groningen field to permanently close as the Netherlands increases pipeline and LNG imports, y NL Times, Netherlands faces increased climate impact from US LNG imports: 16,2 millones de toneladas importadas en 2023, más del 70% de EE.UU.; tercer mayor importador europeo de GNL.
NL Times, Research agency urges keeping Groningen gas field as emergency reserve (febrero de 2026).