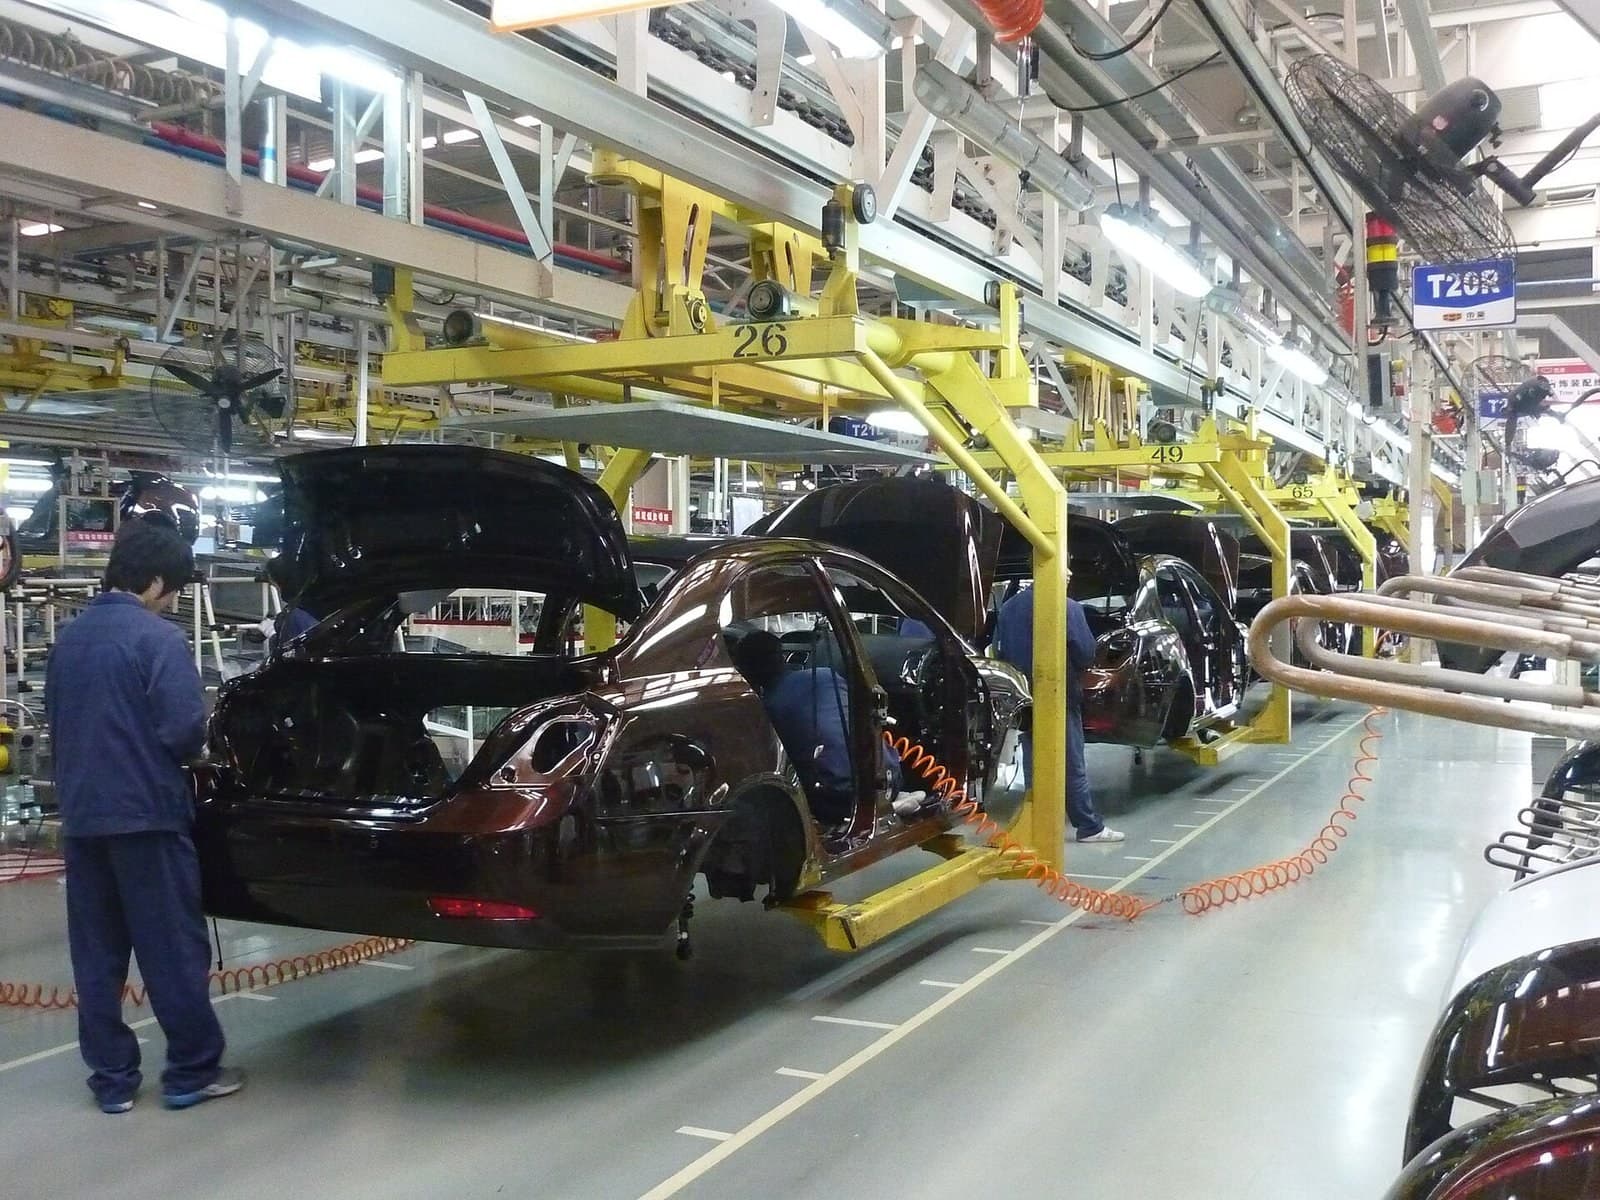
في ديسمبر ٢٠٢٥ أنهت مصانع السيارات في المغرب إنتاج مليون سيارة خلال العام، وهو الهدف الذي ظلت وزارة الصناعة تكرره منذ بداية العقد. الدولة التي تملك أكبر احتياطي فوسفات في العالم، والتي كانت شركتها الوطنية للفوسفات لعقود عماد الاقتصاد التصديري، باتت اليوم تصدر سيارات وقطع غيار بقيمة تفوق ما تجنيه من المعدن الذي تقوم عليه. قطاع السيارات هو أكبر قطاع تصدير منذ نحو عقد؛ وسنة المليون سيارة هي النقطة التي لم يعد فيها حجم القطاع محل جدل.
بلغت عائدات صادرات القطاع ١١٢٫٢ مليار درهم، أي نحو ١٢٫٣ مليار دولار، في الأشهر التسعة الأولى من ٢٠٢٥، بتراجع ٢٫٧٪ عن نفس الفترة من ٢٠٢٤ في سوق أوروبية ضعيفة. أقرب مقياس للمقارنة غير كامل لكنه معبّر: حقق المكتب الشريف للفوسفات (OCP)، محتكر الفوسفات، إيرادات بلغت ١١٤ مليار درهم في مجمل عام ٢٠٢٥، وهو عام قوي، أي أن تسعة أشهر من صادرات السيارات عادلت تقريباً اثني عشر شهراً من كامل إيرادات البطل المعدني. المقياسان مختلفان، صادرات قطاع مقابل إيرادات شركة واحدة، لكن بيانات التجارة الوزارية تضع المركبات، لا الفوسفات، في صدارة الصادرات منذ عقد. بلد يضم أربعين مليون نسمة لم يكن يملك قبل عشرين عاماً سلسلة توريد متكاملة من الفولاذ إلى صالة العرض.
إنتاج المغرب من السيارات في ٢٠٢٥، وهو العام الذي بلغ فيه القطاع الهدف الذي سعى إليه منذ بداية العقد.
كيف انتقل اقتصاد الفوسفات إلى خط التجميع
الصناعة أقدم مما تبدو عليه. شركة سوماكا في الدار البيضاء تجمع تصاميم فرنسية منذ ١٩٥٩. ما غيّر الحجم هو مصنع رونو الجديد في ملوسة قرب طنجة، الذي افتتح في ٢٠١٢ بمنطق معلن: جعل المغرب قاعدة تصدير منخفضة التكلفة إلى أوروبا، ثم جاء مصنع ستيلانتيس في القنيطرة عام ٢٠١٩. كلا الرهانين تضاعف. أنتجت مصانع رونو في المغرب أكثر من ٣٩٤٬٠٠٠ سيارة في ٢٠٢٥، ليصبح المغرب ثاني أكبر قاعدة إنتاج للمجموعة عالمياً: حوالي سيارة من كل ست سيارات رونو في العالم تصنع في المغرب. دشنت ستيلانتيس توسعة بقيمة ١٫٢ مليار يورو لمصنع القنيطرة في يوليو ٢٠٢٥، بهدف معلن للوصول إلى طاقة إنتاجية تبلغ ٥٣٥٬٠٠٠ وحدة سنوياً بحلول ٢٠٣٠.
المصنع | المشغل | الطاقة الإنتاجية |
|---|---|---|
ملوسة، طنجة | Renault Group | نحو ٣٤٠٬٠٠٠ سنوياً |
سوماكا، الدار البيضاء | Renault Group | تجميع منذ ١٩٥٩ |
القنيطرة، المنطقة الحرة الأطلسية | Stellantis | في طريقه إلى ٥٣٥٬٠٠٠ بحلول ٢٠٣٠ |
تركيبة الإنتاج لا تقل أهمية عن الحجم. هذه المصانع تنتج نماذج صغيرة ومعقولة السعر للمشترين الأوروبيين: فئة داسيا الاقتصادية من طنجة، وسيارات بيجو وأوبل وفيات الصغيرة من القنيطرة، بما في ذلك نماذج كهربائية صغيرة. الفئة الاقتصادية هي التي يصعب على المصانع الأوروبية تحقيق هامش ربح فيها عند مستويات الأجور الأوروبية، ولهذا انتقلت هذه الصناعة عبر المضيق وليس عبر نهر الراين.
داسيا هي المثال الأوضح. علامة رونو الاقتصادية أصبحت الأكثر مبيعاً في أوروبا لأنها رفضت الرفاهية الزائدة، وعلامة تجارية يقوم وعدها كله على السعر المنخفض تعتمد كلياً على تكلفة المصنع. مصنع طنجة أنشئ لهذا الغرض: منشأة عالية الإنتاجية، على أرض رخيصة، بعمالة مدربة بأجور مغربية، وساعة واحدة من ميناء صمم حول إنتاجها. حين تراجع دخل الأسر الأوروبية خلال عقد من التقشف، انتقل الطلب إلى سيارات ملوسة. التصنيع في المغرب اعتمد جزئياً على حسابات التقشف الأوروبي.
الميناء هو بوابة المصنع
كل هذا لم يكن ليعمل دون ميناء طنجة المتوسط. هذا المركب المينائي شرق طنجة تعامل مع ١١٫١ مليون حاوية في ٢٠٢٥، بزيادة ٨٫٤٪، ونقل أكثر من ١٦١ مليون طن من البضائع، ليصبح أكبر ميناء في المتوسط وإفريقيا، متفوقاً على الجزيرة الخضراء وفالنسيا وبيريوس. محطة السيارات المخصصة فيه مصممة لمليون سيارة سنوياً، وتغذيها السكك الحديدية مباشرة من مصنعي رونو وستيلانتيس. إسبانيا تبعد ١٤ كيلومتراً فقط؛ السيارة الخارجة من خط القنيطرة يمكن أن تصل إلى شبكة النقل الإسبانية خلال أقل من يومين. الميناء والمصانع خُطط لهما كنظام واحد، وهذه هي النقطة التي يصعب على منافسي التجميع الآخرين تقليدها.
الميناء نفسه حديث. افتتح في ٢٠٠٧ على شاطئ لم يكن عليه شيء، وتضاعف حجمه مع طنجة المتوسط II في ٢٠١٩، ويتعامل اليوم مع حاويات تفوق طاقته التصميمية المعلنة البالغة ٩٫٣ مليون. ترتيب الخطوات هو الدرس: الميناء جاء أولاً، ثم تبعه مصنع رونو خلال خمس سنوات، ثم نمت مناطق الموردين بينهما. البنية التحتية التي تبنى قبل الطلب عادة ما تفشل؛ هذا هو الاستثناء الأقوى في القارة، وتدفقاته المالية تمول الآن جولات الدولة التالية من سياسات التصنيع.
لماذا جاءت الصناعة إلى هنا
ثلاثة عناصر، ليست غامضة. أجور أقل بكثير من الأوروبية وعلى بعد يوم واحد بالسيارة من المشترين الأوروبيين. اتفاقيات تجارة مع الاتحاد الأوروبي والولايات المتحدة تسمح بدخول السيارات وقطع الغيار المغربية دون رسوم جمركية. ودولة تعتبر القطاع استراتيجياً: مناطق حرة، ومعاهد تكوين مصممة حسب طلب شركات السيارات، وبنية تحتية تُسلّم في موعدها. قاعدة الموردين لحقت بالمجمعين؛ مئات مصانع القطع تغذي اليوم المركزين، ووزارة الصناعة تدفع بمحتوى التصنيع المحلي للأعلى عاماً بعد عام، من ضفائر الأسلاك إلى المحركات وعلب السرعة والضغط. هذا هو الفارق بين منصة تجميع وصناعة متكاملة: الأولى يمكن أن ترحل، الثانية تتراكم.
نفس المنهج يطبق في قطاعات مجاورة. تجمع صناعات الطيران حول المنطقة الحرة ميدبارك في الدار البيضاء يصنع قطعاً لسلاسل توريد بوينغ وسافران، وأسرع خطوط التصدير نمواً في السنوات الأخيرة كانت سلعاً صناعية لم تكن موجودة قبل جيل. النمط واضح: اختيار قطاع يحتاج فيه المنتجون الأوروبيون قاعدة تكلفة قريبة، بناء المنطقة وسلسلة التكوين قبل طلب الاستثمار، وترك أول مستثمر رئيسي يجذب الثاني.
سلة مشتريات قارة واحدة
التركيز الذي بنى القطاع هو نفسه مصدر تعرضه للخطر. المصانع المغربية تبيع أساساً إلى أوروبا، في الفئات الاقتصادية، وباليورو. حين تراجع الطلب الأوروبي على السيارات الصغيرة في ٢٠٢٥، تراجعت عائدات الصادرات المغربية معه بنسبة ٢٫٧٪ خلال تسعة أشهر، رغم أن حجم الإنتاج كان في ارتفاع. إنتاج المزيد من السيارات مقابل عائدات أقل هو ما يحدث حين يتأثر زبون اقتصاد التجميع.
المنافسون يتحركون أيضاً. تركيا ورومانيا تلعبان الدور نفسه لنفس شركات السيارات وبمسافة مماثلة، ودول البلقان وشمال إفريقيا تتنافس على المصانع التالية، والمصنعون الصينيون يفتتحون قدرات إنتاجية موجهة لأوروبا. أجوبة المغرب هي ما هو مطروح بالفعل: تعميق المحتوى المحلي ليبقى مزيد من قيمة السيارة في الداخل، إضافة البطارية ليكون إنتاج السيارات الكهربائية من الخلية إلى الشحن مغربياً، والاستفادة من حجم الميناء ليبقى متوسط تكلفة النقل أقل من أي منافس غير ساحلي.
البطارية تعيد الفوسفات إلى السلسلة
المرحلة التالية تغلق الدائرة. شركة Gotion High-Tech الصينية لصناعة البطاريات، التي تملك فولكسفاغن جزءاً منها، تضع اللمسات الأخيرة على أول مصنع بطاريات ضخم في إفريقيا بالمنطقة الحرة الأطلسية بالقنيطرة: المرحلة الأولى بطاقة ١٠ غيغاواط/ساعة من الخلايا والحزم، بقيمة معلنة ١٫٣ مليار دولار، وطموح طويل الأمد يصل إلى ١٠٠ غيغاواط/ساعة. كان من المتوقع بدء الإنتاج بحلول نهاية صيف ٢٠٢٦، وهو جدول زمني تأخر بالفعل مرة واحدة.
الكيمياء هنا هي الأساس. المصنع سينتج خلايا ليثيوم-حديد-فوسفات، وهي التقنية الخالية من الكوبالت التي تسيطر على الفئة الاقتصادية من سوق السيارات الكهربائية، والفوسفات هو الحرف P في LFP. المعدن الذي يصدره المغرب خاماً منذ قرن، والذي أزاحته صناعة السيارات من صدارة جدول التصدير، يعود إلى سلسلة القيمة كمكوّن في كاثود السيارات التي يصنعها البلد. ما إذا كان فوسفات المغرب سيغذي فعلاً خط كاثود القنيطرة سيعتمد على درجات النقاء والعقود غير المعلنة بعد؛ الجغرافيا وحصص الملكية تشير إلى ذلك.
الخطوات بين الصخر والكاثود تستوجب التفصيل، لأن كلاً منها قرار صناعي مستقل. الصخر الفوسفاتي يتحول إلى حمض فوسفوريك منقّى؛ والحمض بدرجة نقاء البطاريات يلتقي بالحديد والليثيوم ليصبح مادة كاثود LFP؛ وهذه المادة تغذي خلايا غوشن؛ والخلايا تغذي خطوط تجميع القنيطرة. المغرب يتقن الخطوة الأولى على نطاق عالمي، وقد أعلن المكتب الشريف للفوسفات عن قدرات حمض منقّى موجهة لمواصفات البطاريات. أما الخطوتان الوسيطتان، السلائف والكاثود، فهما ما سيقرر إن كان المصنع العملاق زبوناً للكيمياء المغربية أم مجرد مستأجر يعمل بمدخلات مستوردة. لا شيء في هذه الحلقة تلقائي: نقاء درجة البطاريات مهنة مختلفة عن حجم درجة الأسمدة، والليثيوم يبقى مستورداً، ومشتريات غوشن ستتبع السعر والمواصفات. ما تغيره الجغرافيا هو حساب الشحن، وما تغيره حصص الدولة هو الحافز لأن تحط العقود على الأرض المغربية.
تبقى مسألة الملكية. المصانع والعلامات التجارية وقرارات التصدير تعود إلى رونو وستيلانتيس وGotion؛ بينما تملك الدولة الميناء والمناطق الصناعية والسكك الحديدية ونظام التكوين حولها. هذا ترتيب مختلف عن نموذج الفوسفات، حيث تملك الدولة المورد مباشرة. اقتصاد التجميع يمكن أن يخسر جولة توزيع لا يملك فيها حق التصويت، ولهذا كل زيادة في المحتوى المحلي، وكل مصنع محركات وخط ضغط يضاف في الداخل، هو أقل كفاءة وأكثر بوليصة تأمين: كلما تعمقت الجذور، زادت تكلفة الرحيل على الشركات نفسها.
متغيّرات نتابعها
تراجع ٢٠٢٥ هو التحفظ الأساسي: الصادرات انخفضت ٢٫٧٪ لأن الطلب الأوروبي على هذه الفئات تحديداً تراجع، ونموذج المغرب يركز المخاطر في سوق السيارات الصغيرة في قارة واحدة. هناك ثلاثة أرقام أساسية يجب متابعتها في ٢٠٢٦ و٢٠٢٧: حجم مبيعات السيارات الكهربائية الصغيرة في أوروبا، لأن قرارات تخصيص الإنتاج المقبلة تتبعها؛ صعود القنيطرة نحو ٥٣٥٬٠٠٠ وحدة، لأن التوسعة دشنت قبل توافر الطلب الذي يبررها؛ وتاريخ شحن أول خلية مغربية من خط Gotion، لأن مصنع بطاريات ضخم يفتتح يحول تجمع التجميع إلى اقتصاد سيارات متكامل تقريباً، ومصنع تأخر مرة سيحكم عليه بموعد التسليم.
AGBI، Morocco hits ٢٠٢٥ production target of ١ million cars (ديسمبر ٢٠٢٥).
Yabiladi، Morocco's automotive industry: from early assembly to a global export powerhouse: سوماكا تجمع منذ ١٩٥٩؛ مصنع رونو طنجة افتتح ٢٠١٢؛ ستيلانتيس القنيطرة ٢٠١٩؛ السيارات أكبر قطاع تصدير.
Morocco World News، Morocco Records ٢٫٧٪ Decline in Automotive Exports in ٢٠٢٥: ١١٢٫٢ مليار درهم في أول تسعة أشهر من ٢٠٢٥ مقابل ١١٥٫٣ مليار قبل عام.
Morocco World News، OCP Group Reports ١٧٪ Revenue Growth in ٢٠٢٥, Reaches MAD ١١٤ Billion.
Atalayar، Morocco consolidates its position as Renault's second-largest global production base (يوليو ٢٠٢٦): أكثر من ٣٩٤٬٠٠٠ سيارة في ٢٠٢٥؛ حوالي واحدة من كل ست سيارات رونو عالمياً تصنع في المغرب؛ طاقة مصنع طنجة نحو ٣٤٠٬٠٠٠.
Roncucci and Partners، Morocco: a new horizon for the automotive industry (يوليو ٢٠٢٥): القنيطرة وصلت إلى طاقة ٢٠٠٬٠٠٠ وحدة بحلول ٢٠٢٠؛ توسعة بقيمة ١٫٢ مليار يورو دشنت في يوليو ٢٠٢٥، مع مسار إلى ٥٣٥٬٠٠٠ سيارة سنوياً بحلول ٢٠٣٠.
Tanger Med Port Authority، Port activity report ٢٠٢٥ (فبراير ٢٠٢٦): ١١٬١٠٦٬١٦٤ حاوية، بزيادة ٨٫٤٪؛ أكثر من ١٦١ مليون طن من البضائع؛ أكبر ميناء في المتوسط وإفريقيا.
Atalayar، The Port of Tangier Med and the automotive sector: محطة سيارات مصممة لمليون سيارة سنوياً، وتغذيها السكك الحديدية من مصنعي رونو وستيلانتيس.
pv magazine، Morocco hosts Africa's first battery manufacturing plant وS&P Global Mobility، Gotion High-Tech plans $١٫٣ billion gigafactory in Morocco: المرحلة الأولى بطاقة ١٠ غيغاواط/ساعة من خلايا LFP وحزمها في المنطقة الحرة الأطلسية بالقنيطرة؛ طموح طويل الأمد ١٠٠ غيغاواط/ساعة؛ الإنتاج كان متوقعاً نهاية صيف ٢٠٢٦ بعد تأخر عن الهدف الأولي.