En diciembre de 2025, las plantas automotrices de Marruecos terminaron su vehículo número un millón del año, el objetivo que el ministerio de industria venía repitiendo desde que comenzó la década1. El país que posee las mayores reservas de fosfato del mundo, y cuya empresa estatal de fosfatos fue durante generaciones la economía exportadora en una sola institución, ahora vende más al exterior en vehículos y piezas que en el mineral sobre el que se asienta. El sector automotriz es el principal sector exportador desde hace aproximadamente una década; el año del millón de unidades es el punto en que la escala deja de ser discutible2.
Los ingresos por exportaciones del sector alcanzaron los 112,2 mil millones de dirhams, unos 12,3 mil millones de dólares, en los primeros nueve meses de 2025, una caída del 2,7% respecto al mismo periodo de 2024 en un mercado europeo débil3. La vara de medir más cercana es imperfecta pero elocuente: OCP, el monopolio del fosfato, obtuvo ingresos por 114 mil millones de dirhams en todo 2025, un año fuerte4, de modo que nueve meses de exportaciones automotrices igualaron aproximadamente doce meses de la facturación total del campeón mineral. Las medidas difieren, exportaciones de un sector frente a ingresos de una empresa, pero los datos comerciales del ministerio llevan una década situando a los vehículos, y no a los fosfatos, como la primera línea exportadora. Un país de cuarenta millones de habitantes no tenía hace veinte años una cadena de suministro propia del acero al concesionario.
Producción de vehículos en Marruecos en 2025, el año en que la industria alcanzó el objetivo que perseguía desde que comenzó la década.
Cómo una economía del fosfato consiguió una línea de montaje
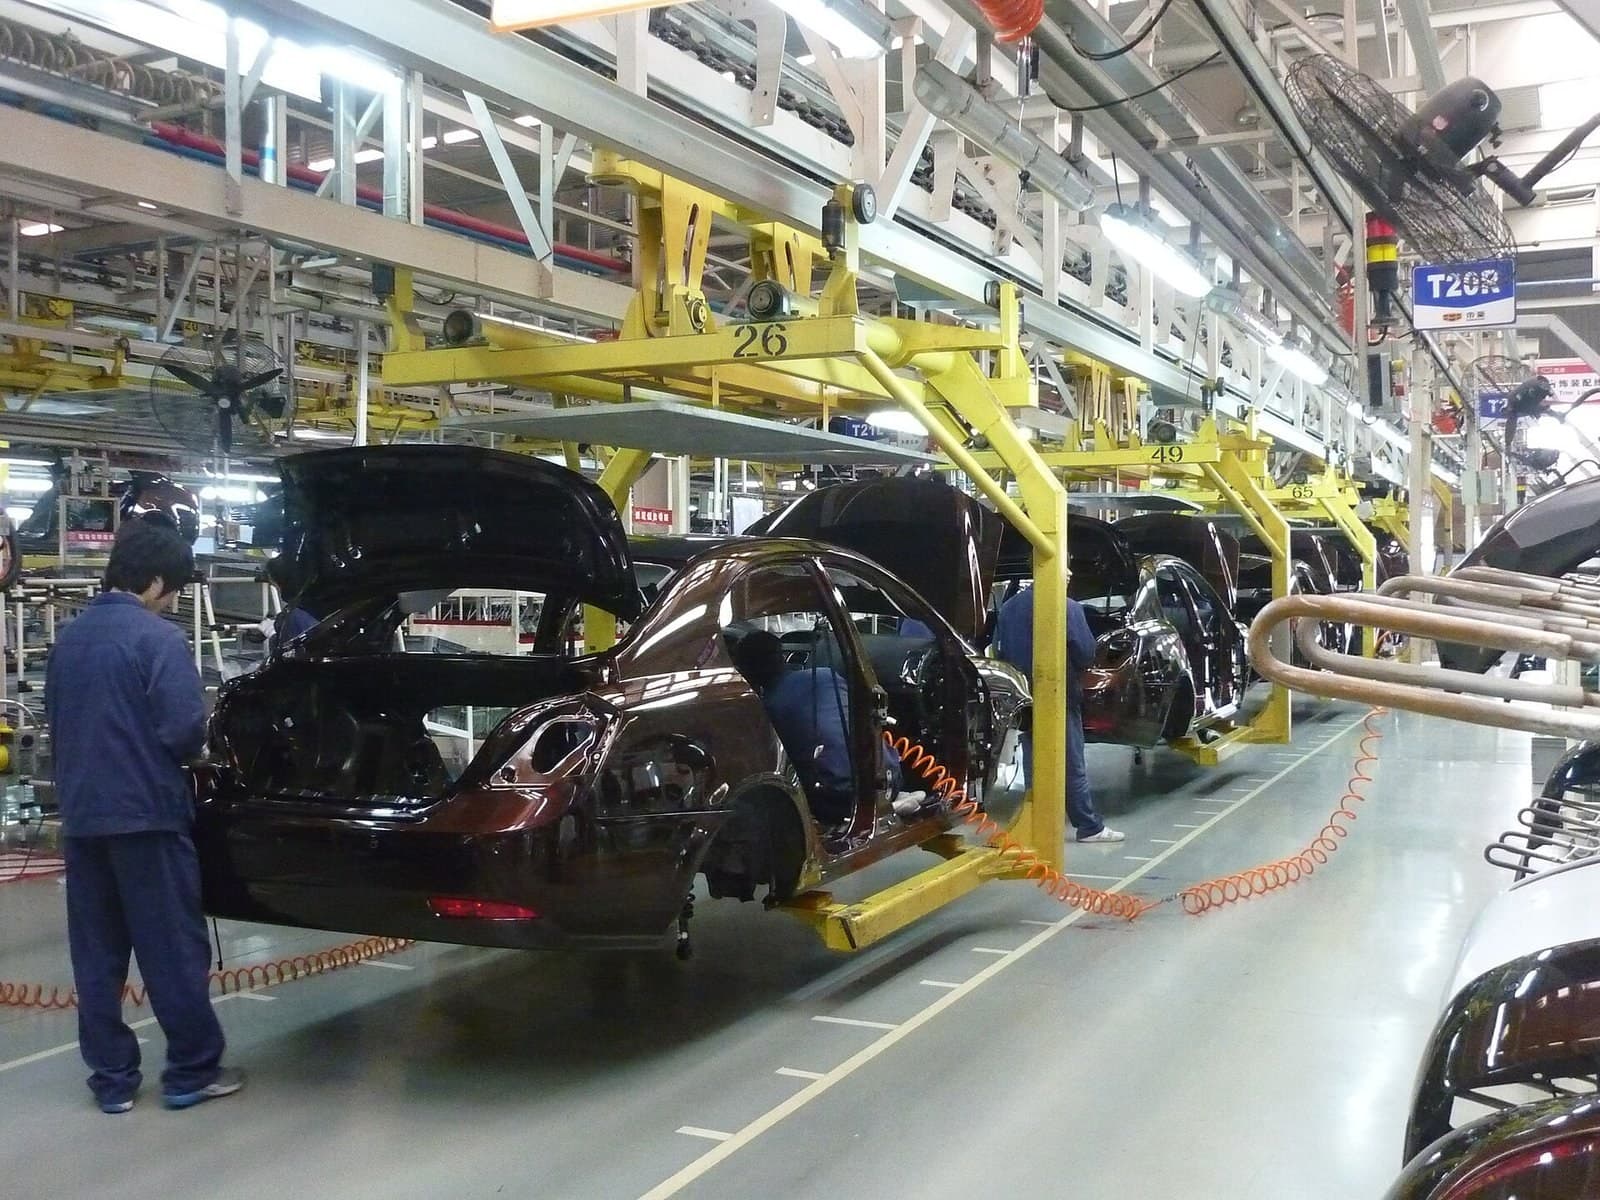
La industria es más antigua de lo que parece. Somaca, el ensamblador de Casablanca, monta diseños franceses desde 1959. Lo que cambió la escala fue la planta de Renault en Melloussa, cerca de Tánger, inaugurada en 2012 con la lógica explícita de hacer de Marruecos una base exportadora de bajo coste hacia Europa, seguida por Stellantis en Kenitra en 20192. Ambas apuestas se han duplicado. Las plantas marroquíes de Renault produjeron más de 394.000 vehículos en 2025, lo que convierte al país en la segunda mayor base de producción del grupo a nivel mundial: aproximadamente uno de cada seis Renault en el mundo se fabrica en Marruecos5. Stellantis inauguró una ampliación de 1.200 millones de euros en Kenitra en julio de 2025, con una meta declarada de alcanzar una capacidad anual de 535.000 unidades para 20306.
Planta | Operador | Capacidad |
|---|---|---|
Melloussa, Tánger | Renault Group | Unas 340.000 al año |
Somaca, Casablanca | Renault Group | Ensamblaje desde 1959 |
Kenitra, Atlantic Free Zone | Stellantis | En camino a 535.000 para 2030 |
La mezcla importa tanto como el volumen. Estas plantas fabrican modelos pequeños y asequibles para compradores europeos: la gama de entrada de Dacia desde Tánger, pequeños Peugeot, Opel y Fiat desde Kenitra, incluidos modelos eléctricos pequeños. Lo asequible es el segmento donde el ensamblaje europeo tiene dificultades para obtener margen con salarios europeos, por eso el trabajo cruzó el estrecho y no el Rin.
Dacia es el caso más claro. La marca económica de Renault se convirtió en la más vendida de Europa al negarse a encarecer sus modelos, y una marca cuyo atractivo es un precio bajo depende totalmente del coste de fábrica. Tánger se construyó para eso: una planta de gran volumen, en suelo barato, con trabajadores formados y salarios marroquíes, a una hora de un puerto diseñado para su producción. Cuando los compradores europeos bajaron de segmento durante una década de ingresos ajustados, lo hicieron hacia coches de Melloussa. Marruecos se industrializó, en parte, por la aritmética de la austeridad europea.
El puerto es la puerta de la fábrica
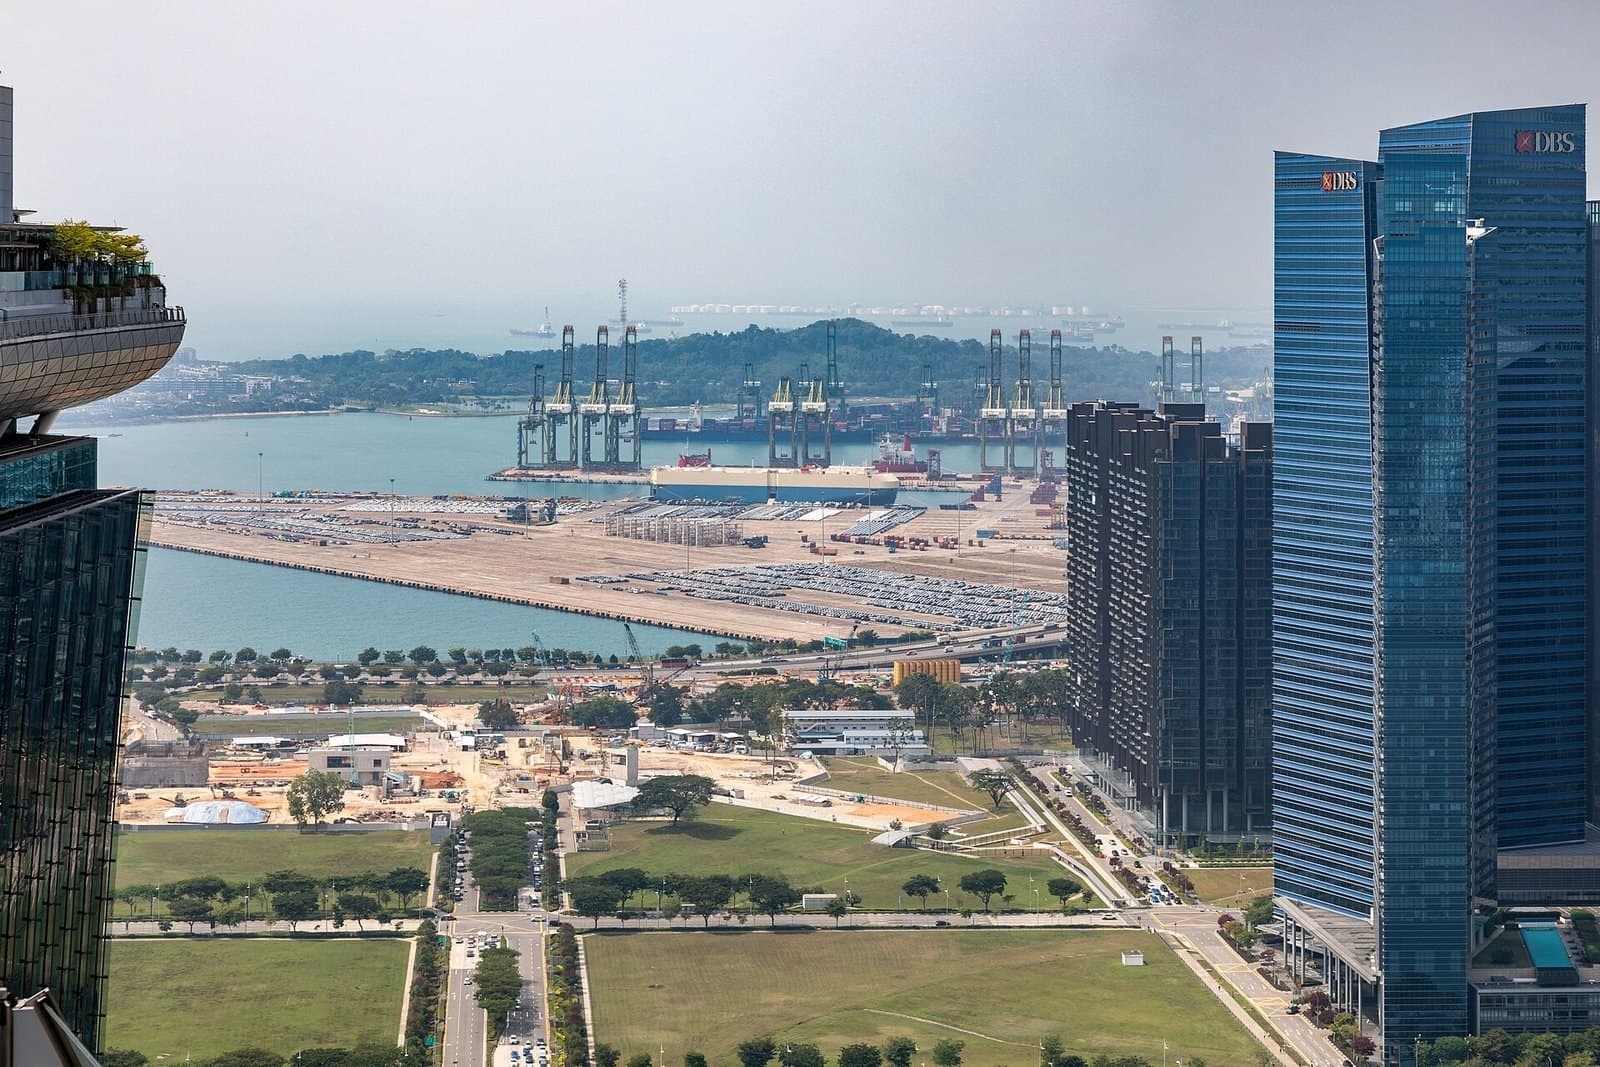
Nada de esto funciona sin Tanger Med. El complejo portuario al este de Tánger gestionó 11,1 millones de contenedores en 2025, un aumento del 8,4%, y movió más de 161 millones de toneladas de mercancías, lo que lo convierte en el mayor puerto tanto del Mediterráneo como de África, por delante de Algeciras, Valencia y El Pireo7. Su terminal de vehículos está diseñada para un millón de coches al año, alimentada por tren directamente desde las plantas de Renault y Stellantis8. España está a 14 kilómetros; un coche que sale de la línea de Kenitra puede estar en una ruta de camiones ibérica en menos de dos días. El puerto y las plantas se planificaron como un solo sistema, y esa es la parte más difícil de replicar para otros polos de ensamblaje.
El puerto en sí es joven. Se inauguró en 2007 en un tramo de costa que no tenía nada, se duplicó con Tanger Med II en 2019 y ahora gestiona más contenedores que su capacidad de diseño declarada de 9,3 millones7. El orden es la lección: el puerto vino primero, la planta de Renault le siguió en menos de cinco años y los parques de proveedores crecieron en el corredor entre ambos. La infraestructura construida antes de la demanda suele ser una apuesta fallida; esta es la excepción más clara del continente, y sus flujos de caja ahora financian las siguientes rondas de política industrial del Estado.
Por qué el trabajo vino aquí
Tres factores, ninguno misterioso. Salarios que son una fracción de los europeos, a un día por carretera de los compradores europeos. Acuerdos comerciales con la UE y Estados Unidos que permiten la entrada libre de aranceles de vehículos y piezas fabricados en Marruecos. Y un Estado que trata el sector como estratégico: zonas francas, institutos de formación hechos a medida de los fabricantes y una infraestructura entregada a tiempo. La base de proveedores siguió a los ensambladores; cientos de plantas de piezas ahora abastecen los dos polos, y el ministerio de industria ha impulsado el contenido local año tras año, desde mazos de cables hasta motores, cajas de cambios y estampación. Esa es la diferencia entre una plataforma de ensamblaje y una industria: la primera puede irse, la segunda se acumula.
La misma estrategia se aplica en sectores adyacentes. Un clúster aeroespacial en torno a la zona franca Midparc de Casablanca mecaniza y cablea para las cadenas de suministro de Boeing y Safran, y las partidas de exportación que más han crecido en los últimos años son bienes industriales que no existían en el país hace una generación. El patrón es consistente: elegir un sector donde los productores europeos necesitan una base de costes cercana, construir la zona y la formación antes de pedir la inversión y dejar que el primer cliente ancla atraiga al segundo.
La cesta de la compra de un continente
La concentración que construyó la industria es también su exposición. Las plantas marroquíes venden abrumadoramente a Europa, en los segmentos de entrada, con precios en euros. Cuando la demanda europea de coches pequeños se debilitó en 2025, los ingresos por exportación de Marruecos cayeron en la misma proporción, un 2,7% en nueve meses, en un año en que el volumen de producción seguía creciendo3. Fabricar más coches por menos ingresos es el resultado cuando el cliente de una economía de ensamblaje se resiente.
El conjunto de competidores también evoluciona. Turquía y Rumanía cumplen el mismo papel para los mismos fabricantes a distancias comparables, los Balcanes y otros países del norte de África buscan atraer las próximas plantas y los fabricantes chinos están abriendo capacidad orientada a Europa. Las respuestas de Marruecos son las ya expuestas: profundizar el contenido local para que más valor de cada coche se quede en el país, añadir la batería para que las versiones eléctricas de los mismos segmentos sean marroquíes desde la celda hasta el barco, y dejar que la escala del puerto mantenga los costes logísticos por unidad por debajo de cualquier rival sin salida al mar.
La batería devuelve la roca
La siguiente fase cierra un círculo notable. Gotion High-Tech, fabricante chino de baterías participada por Volkswagen, está terminando la primera gigafactoría de baterías de África en la Atlantic Free Zone de Kenitra: una primera fase de 10 gigavatios-hora de celdas y módulos, anunciada en 1.300 millones de dólares, con una ambición declarada de llegar a 100 gigavatios-hora a largo plazo9. Se esperaba que la producción comenzara a finales del verano de 2026, un calendario que ya se ha retrasado una vez9.
La química es lo relevante. La planta fabricará celdas de litio-ferrofosfato, la química sin cobalto que domina el segmento asequible del mercado eléctrico, y el fosfato es la P de LFP. El mineral que Marruecos ha exportado en bruto durante un siglo, y que la industria automotriz desplazó de la cima de la tabla de exportaciones, vuelve a entrar en la cadena de valor como insumo de cátodo para los coches que el país ya fabrica. Si el fosfato marroquí alimentará efectivamente la línea de cátodos de Kenitra dependerá de grados de pureza y contratos aún no públicos; la geografía y las participaciones apuntan en esa dirección.
Los pasos entre la roca y el cátodo merecen detallarse, porque cada uno es una decisión industrial distinta. La roca fosfórica se convierte en ácido fosfórico purificado; el ácido de grado batería se une al hierro y al litio para formar material de cátodo LFP; ese material alimenta las celdas de Gotion; las celdas alimentan las líneas de ensamblaje de Kenitra. Marruecos domina el primer paso a escala mundial, y OCP ha anunciado capacidad de ácido purificado orientada a especificaciones de batería. Los pasos intermedios, precursores y cátodos, decidirán si la gigafábrica es un cliente de la química marroquí o un simple inquilino que trabaja con insumos importados. Nada en este circuito es automático: la pureza de grado batería es un negocio distinto del volumen de grado fertilizante, el litio sigue siendo importado y las compras de Gotion seguirán el precio y la especificación. Lo que cambia la geografía es la aritmética del flete; lo que cambian las participaciones del Estado es el incentivo para que los contratos aterricen en suelo marroquí.
La propiedad es la otra asimetría. Las plantas, las marcas y las decisiones de exportación pertenecen a Renault, Stellantis y ahora Gotion; el Estado posee el puerto, las zonas, los ferrocarriles y el sistema de formación que los rodea. Es un pacto distinto al modelo del fosfato, donde el Estado es dueño del recurso. Una economía de ensamblaje puede perder una asignación en la que nunca vota, por eso cada incremento de contenido local, cada planta de motores y cada línea de estampación añadida en el país es menos una eficiencia que una póliza de seguro: cuanto más profundas las raíces, mayor el coste para las empresas si deciden marcharse.
Variables a seguir
El descenso de 2025 es la advertencia: las exportaciones cayeron un 2,7% porque la demanda europea de estos segmentos se debilitó3, y el modelo de Marruecos concentra el riesgo en el mercado de coches pequeños de un solo continente. Observe tres cifras clave en 2026 y 2027. El volumen europeo de pequeños eléctricos, porque las próximas decisiones de asignación de plantas dependen de él. El avance de Kenitra hacia las 535.000 unidades, porque la ampliación se inauguró antes de la demanda que la justifica6. Y la fecha en que salga la primera celda fabricada en Marruecos de la línea de Gotion, porque una gigafactoría en marcha convierte un clúster de ensamblaje en algo más cercano a una economía automotriz completa, y una que ya se ha retrasado una vez será juzgada por su cumplimiento9.
AGBI, Morocco hits 2025 production target of 1 million cars (diciembre de 2025).
Yabiladi, Morocco's automotive industry: from early assembly to a global export powerhouse: Somaca ensambla desde 1959; Renault Tánger abrió en 2012; Stellantis Kenitra en 2019; automoción como principal sector exportador.
Morocco World News, Morocco Records 2.7% Decline in Automotive Exports in 2025: 112.200 millones de dirhams en los primeros nueve meses de 2025, frente a 115.300 millones un año antes.
Morocco World News, OCP Group Reports 17% Revenue Growth in 2025, Reaches MAD 114 Billion.
Atalayar, Morocco consolidates its position as Renault's second-largest global production base (julio de 2026): más de 394.000 vehículos producidos en 2025; aproximadamente uno de cada seis Renault en el mundo se fabrica en Marruecos; capacidad de la planta de Tánger, unos 340.000.
Roncucci and Partners, Morocco: a new horizon for the automotive industry (julio de 2025): Kenitra alcanzó 200.000 unidades de capacidad en 2020; ampliación de 1.200 millones de euros inaugurada en julio de 2025, con objetivo de 535.000 vehículos al año para 2030.
Tanger Med Port Authority, Port activity report 2025 (febrero de 2026): 11.106.164 TEUs, +8,4%; más de 161 millones de toneladas; mayor complejo portuario del Mediterráneo y África.
Atalayar, The Port of Tangier Med and the automotive sector: terminal de vehículos diseñada para un millón de coches al año, alimentada por tren desde las plantas de Renault y Stellantis.
pv magazine, Morocco hosts Africa's first battery manufacturing plant y S&P Global Mobility, Gotion High-Tech plans $1.3 billion gigafactory in Morocco: primera fase de 10 GWh de celdas y módulos LFP en la Atlantic Free Zone de Kenitra; objetivo a largo plazo de 100 GWh; producción prevista para finales del verano de 2026 tras un primer retraso.