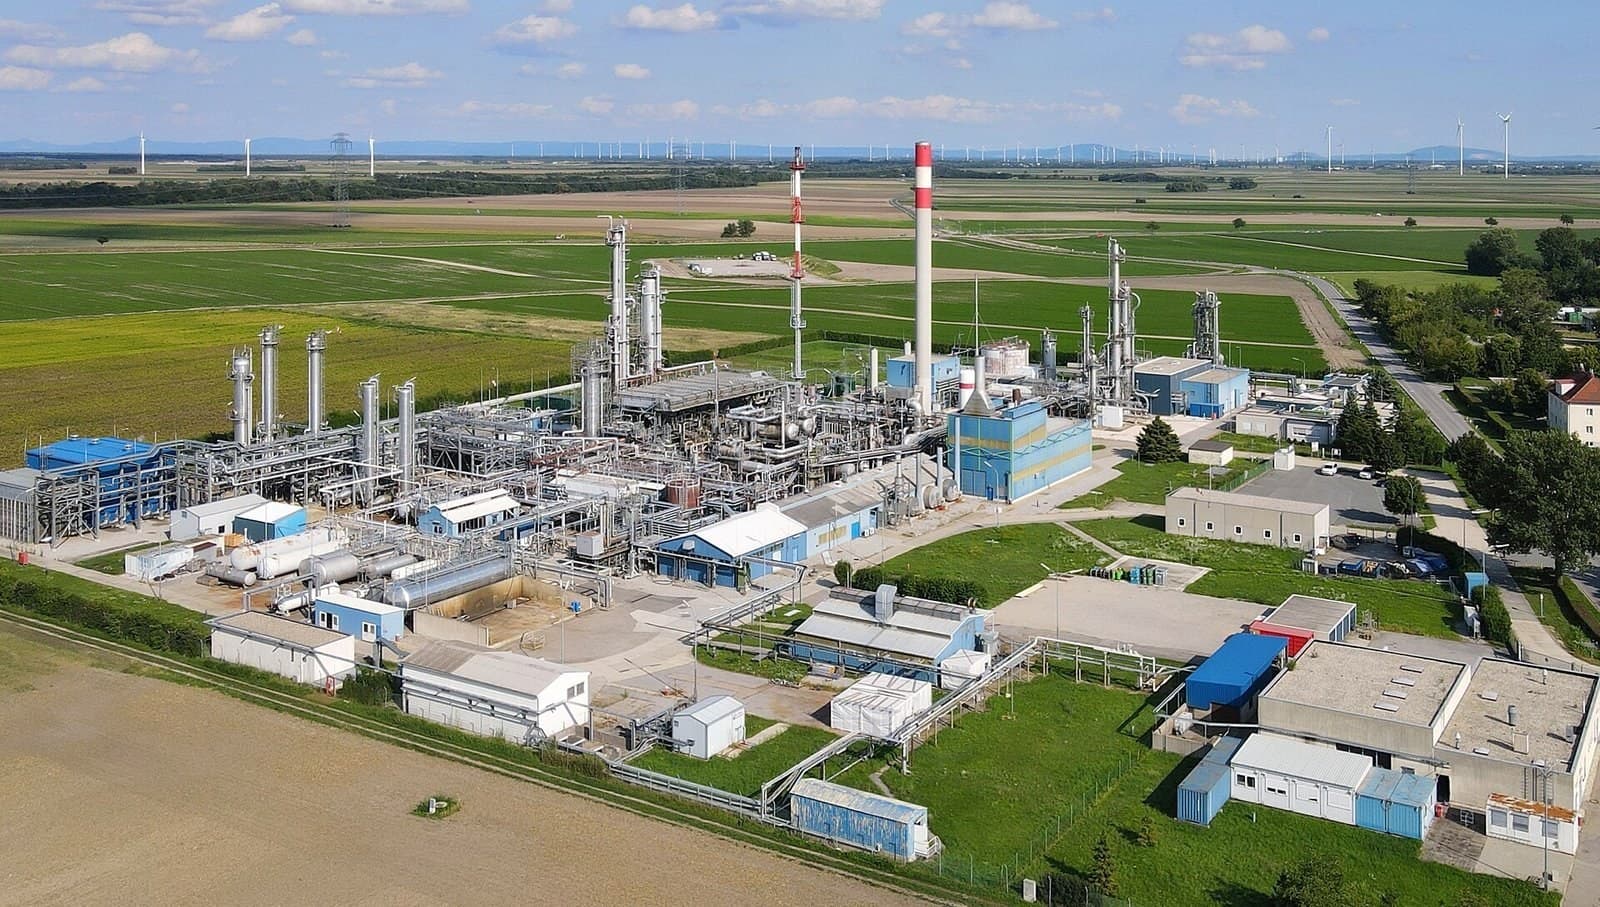
L’engrais azoté est du gaz naturel sous forme solide et épandable. Le procédé Haber-Bosch utilise le méthane à la fois pour son hydrogène et pour la chaleur qu’il fournit, et dans une usine européenne d’ammoniac, le gaz représentait jusqu’à 90 % du coût variable de production lors du pic des prix1. Ainsi, lorsque les coupures de gaz russe ont fait passer le prix européen au-dessus de 300 euros le mégawattheure à l’été 2022, la conséquence a été d’abord chimique avant d’être politique : en août, environ 70 % de la capacité européenne d’ammoniac était à l’arrêt12. Yara a réduit sa production à environ un tiers de sa capacité européenne1. Il n’y a pas eu de décision politique : c’est la feuille de calcul qui l’a imposé.
L’urgence de 2022 a produit des réponses d’urgence : suspension des droits de douane sur l’ammoniac et l’urée importés, groupes de travail, et une dépendance accrue, discrète, aux mêmes molécules que l’Europe sanctionnait sous d’autres formes. Mais l’essentiel s’est joué après le pic : le gaz est resté bien au-dessus de son niveau d’avant-guerre, et les usines fermées ont dû choisir entre rouvrir ou rester à l’arrêt. La prévision d’un analyste du secteur en 2022, selon laquelle les 70 % fermés ne rouvriraient probablement pas3, s’est tout simplement réalisée.
Part de la capacité européenne d’ammoniac arrêtée en août 2022, quand les prix du gaz rendaient la production non rentable. Une grande partie n’a jamais redémarré.
Pourquoi l’ammoniac ne peut pas se couvrir contre le gaz
D’autres industries très consommatrices de gaz ont traversé 2022 grâce à l’efficacité, au changement de combustible ou en répercutant les coûts. La chimie de l’ammoniac ne le permet pas. Le gaz n’est pas seulement brûlé pour la chaleur : ses molécules deviennent le produit, l’hydrogène extrait du méthane étant combiné à l’azote, donc aucune modernisation de chaudière ne change l’équation. Le procédé fonctionne en continu à grande échelle ou pas du tout, ce qui rend les arrêts coûteux et les redémarrages encore plus. Et la production est une commodité mondiale, indexée sur le producteur le moins cher : un industriel européen ne peut pas répercuter sa facture de gaz sur un agriculteur qui peut acheter de l’urée algérienne au prix mondial. Gaz cher, procédé qui ne peut pas changer de matière première, produit au prix mondial : la seule issue est le départ, et le secteur s’en va depuis 2022.
Le choc de 2022 a aussi révélé une dépendance imbriquée que peu d’acteurs extérieurs au secteur avaient mesurée : le dioxyde de carbone. Les usines d’ammoniac sont la principale source européenne de CO2 alimentaire, le sous-produit qui gazéifie les boissons, étourdit les animaux à l’abattage et refroidit la logistique ; quand les usines d’engrais se sont arrêtées, abattoirs et brasseries ont découvert que leur chaîne d’approvisionnement passait par Haber-Bosch. Les systèmes industriels accumulent ces couplages sans bruit, et les chocs les rendent visibles. Un continent qui laisse partir son ammoniac externalise aussi tout ce qui dépendait de ce flux.
De la réduction à la fermeture
La différence entre une usine réduite et une usine fermée est celle entre un mauvais trimestre et un continent transformé, et l’Europe franchit cette étape site après site. SKW Piesteritz, premier producteur allemand d’urée, est en fermeture indéfinie depuis janvier 2025 ; d’importantes unités d’ammoniac en Allemagne et en Belgique ont été définitivement arrêtées ; environ 9 % de la capacité chimique européenne a fermé entre 2022 et 2025, et le rythme s’accélère4. Chaque fermeture est rationnelle individuellement : une usine conçue pour un gaz à 20 dollars ne peut pas concurrencer à 40 dollars face à des producteurs américains à 3 dollars et du Golfe à moins encore. Collectivement, c’est la délocalisation de l’approvisionnement en azote de l’Europe, menée par les comptables.
La balance des importations enregistre ce transfert. Les importations européennes d’ammoniac et d’urée ont augmenté en 2024 et 2025 et devraient continuer à croître, venant des États-Unis, d’Afrique du Nord, du Golfe et, malgré toutes les contorsions diplomatiques, de Russie, dont l’urée entre à un tarif standard de 6,5 % que l’UE s’apprête à suspendre5. L’Europe n’a pas cessé de consommer des engrais azotés issus du gaz. Elle a cessé d’en produire, transformant un problème de prix de l’énergie en dépendance logistique, avec l’alimentation au bout de la chaîne.
Puis la frontière carbone est arrivée
Dans ce secteur à moitié parti, le 1er janvier 2026, est entré en vigueur le mécanisme d’ajustement carbone aux frontières (CBAM) de l’UE, qui tarifie les émissions des engrais importés comme s’ils avaient été produits sous le système européen d’échange de quotas5. La logique de conception est irréprochable : sans cela, la tarification du carbone ne ferait qu’achever la délocalisation commencée par le gaz, exportant à la fois l’industrie et ses émissions. La transition politique est plus complexe : le CBAM renchérit le prix des engrais importés pour des agriculteurs européens qui n’ont plus d’alternative domestique à grande échelle, d’où la suspension simultanée par Bruxelles des droits de douane sur l’ammoniac et l’urée, au moment même où elle taxe leur carbone5, taxant d’une main et détaxant de l’autre, pendant que la stratégie de fond reste à écrire6.
La réponse stratégique proposée est l’ammoniac vert : hydrogène issu d’électricité renouvelable plutôt que de méthane, produit là où le soleil et le vent sont les moins chers. L’économie de ce modèle fonctionne aujourd’hui surtout loin de l’Europe, dans le programme de Tarfaya au Maroc, dans le Golfe, en Australie, ce qui signifie que même l’avenir décarboné de l’engrais européen prend la forme de l’importation. Le CBAM, dans cette lecture, n’est pas tant un mur qu’un cahier des charges pour les fournisseurs auxquels l’Europe compte acheter.
Indicateur | Statut |
|---|---|
Part du gaz dans le coût variable de l’ammoniac | Jusqu’à 90 % aux prix de 2022 |
Capacité arrêtée, août 2022 | Environ 70 % |
Production européenne d’ammoniac de Yara | Réduite à environ un tiers, 2022 |
SKW Piesteritz | Fermeture indéfinie à partir de janvier 2025 |
Capacité chimique fermée dans l’UE 2022-25 | Environ 9 %, en accélération |
CBAM sur les importations d’engrais | En vigueur à partir du 1er janvier 2026 |
Droits de douane de l’UE sur ammoniac et urée | Suspendus pour compenser le CBAM |
L’histoire rend l’enjeu limpide. Haber-Bosch a été inventé en Allemagne en 1913 précisément pour briser une dépendance aux importations d’engrais, au nitrate chilien acheminé sous blocus naval, et la technologie qui a libéré l’Europe de l’azote importé a nourri la croissance démographique du siècle ; selon les estimations courantes, l’azote de synthèse soutient une grande part de la population actuelle. Que le même continent reconstitue aujourd’hui, par les prix et non par un blocus, la dépendance que son invention la plus décisive visait à abolir, est une ironie que seul le temps long fait apparaître. Les molécules n’ont jamais cessé de compter ; les usines sont simplement parties là où le méthane est bon marché.
Ce que cela implique au-delà de l’Europe
L’engrais est la matière première où la politique énergétique devient politique alimentaire avec un décalage d’une récolte. L’arrêt de l’Europe en 2022 a tendu le marché mondial au même moment où les sanctions perturbaient les exportations russes et biélorusses de nutriments, et le choc des prix a frappé le plus durement les agriculteurs les moins solvables, en Afrique et en Asie du Sud, qui ont réduit les apports et perdu en rendement. Les pays fournisseurs ont vu dans cet épisode une ouverture : l’OCP du Maroc a accru sa production et sa distribution africaine, et chaque État gazier, du Texas au Golfe, a ajouté des capacités d’exportation pour servir les clients abandonnés par les usines européennes. La carte de l’azote se redessine autour du méthane bon marché et, à terme, des électrons bon marché, et l’Europe ne possède ni l’un ni l’autre.
L’argument inverse mérite d’être entendu : peut-être qu’un continent à hauts salaires doit cesser de produire des commodités à partir d’un gaz cher, pour se concentrer sur la chimie de spécialité, l’agronomie, et les activités de négoce, comme il l’a fait pour le textile ou l’acier. La réponse est que l’azote n’est pas le textile : c’est un bien de sécurité, avec une échéance de récolte, et la communication de l’UE en 2022 elle-même a qualifié la disponibilité des engrais de question de sécurité alimentaire1, et les dépendances sur les biens de sécurité sont toujours mises à l’épreuve. L’Europe mène l’expérience de traiter l’engrais comme une importation ordinaire. Le test viendra lors de la prochaine crise dans une région fournisseur, et l’exposition est déjà connue.
Il existe une version de la politique européenne qui traite cette situation comme un portefeuille à gérer plutôt qu’une perte à déplorer, et ses contours apparaissent dans les improvisations actuelles : contrats d’importation diversifiés pour qu’aucun fournisseur ne puisse bloquer une saison de semis, stockage stratégique d’ammoniac comme on stocke le pétrole, recettes du CBAM réinvesties dans l’infrastructure hydrogène qui pourrait à terme relocaliser une partie de la production, et accords de long terme avec les nouveaux exportateurs d’ammoniac vert dont l’Europe finance en fait les usines par sa demande. La dépendance gérée est une stratégie ; la dépendance subie n’est qu’un état. La critique que la presse spécialisée du secteur répète est que l’Europe annonce la première tout en pratiquant la seconde6.
Variables à suivre
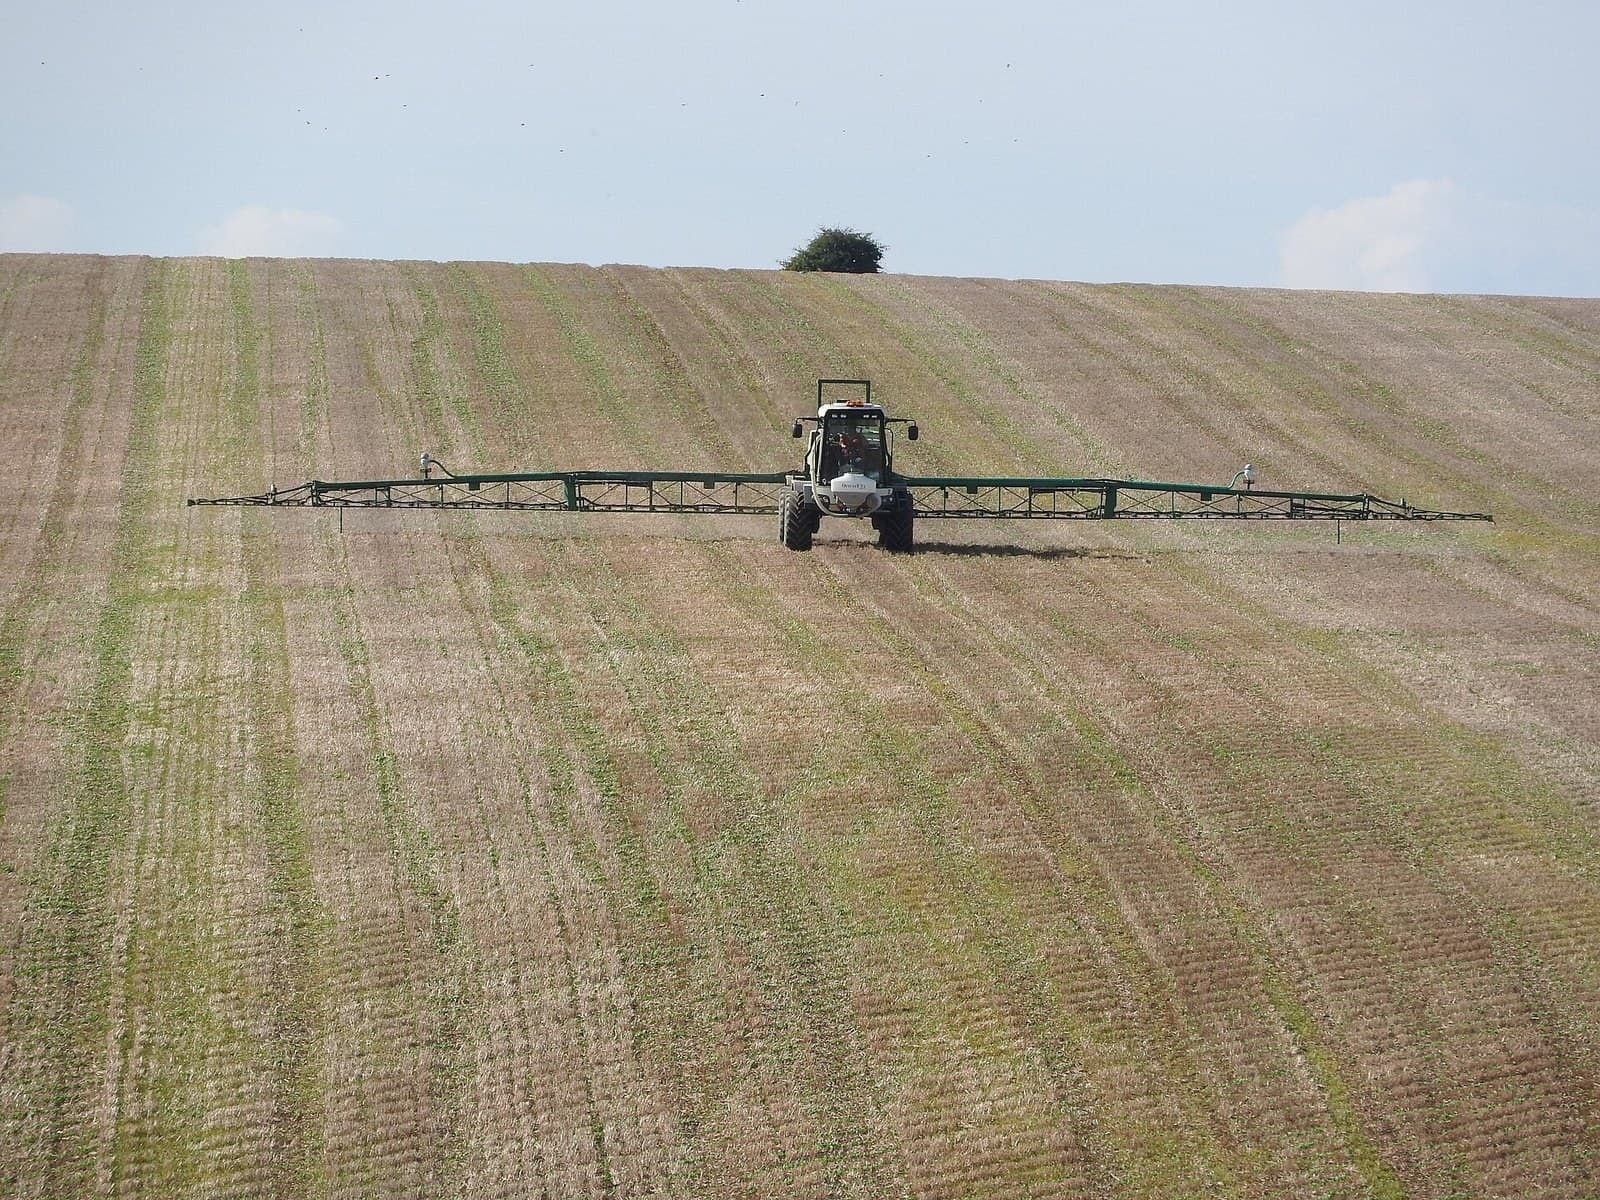
Tout converge à la porte de la ferme, avec une saison de décalage et un écho politique. Les agriculteurs européens ont absorbé le choc des prix de 2022, les primes à l’importation de 2025, et désormais l’arithmétique du CBAM, dans une décennie où leurs mobilisations ont déjà redessiné la politique nationale de Paris à Varsovie.
Quatre indicateurs. Le prix du gaz TTF face à l’écart avec le Henry Hub américain, car cet écart détermine le calendrier réel des fermetures. Le règlement CBAM sur les engrais, les certificats remis et les exemptions obtenues, car il dira si la tarification carbone à la frontière est un instrument réel ou une fiction négociée5. Les contrats d’ammoniac vert effectivement signés pour l’Europe, dont les premiers chargements de Tarfaya, car ils sont la seule version de cette histoire qui combine sécurité d’approvisionnement et décarbonation. Et les doses d’engrais appliquées chaque saison en Europe, car le titre le plus discret, des agriculteurs qui utilisent moins, est la première trace d’une dépendance aux engrais dans la récolte. D’ici vingt saisons, l’Europe aura rebâti son azote sur l’électricité renouvelable, l’aura sécurisé par contrat auprès d’alliés, ou découvrira lors d’un mauvais printemps ce que la différence entre un gaz à 3 dollars et à 40 dollars lui aura réellement coûté.
Commission européenne, Garantir la disponibilité et l’accessibilité des engrais (novembre 2022) : gaz jusqu’à 90 % du coût variable de production ; 70 % de la capacité d’ammoniac arrêtée ; Yara à environ un tiers de sa capacité ; les engrais présentés comme enjeu de sécurité alimentaire.
HortiDaily, Près de 70 % de la production européenne d’ammoniac à l’arrêt (2022).
ICIS, La production européenne d’ammoniac fermée ne devrait pas redémarrer (octobre 2022).
Hakan Goral, 2026 ammonia market developments, et enquête Bloomberg 2026 sur la chimie européenne : SKW Piesteritz en fermeture indéfinie à partir de janvier 2025 ; environ 9 % de la capacité chimique européenne fermée 2022-2025 ; dépendance accrue aux importations.
World Fertilizer, L’UE va suspendre les droits de douane sur l’ammoniac et l’urée et CBAM : la transition de l’ammoniac en Europe : CBAM en vigueur à partir du 1er janvier 2026 pour les engrais azotés ; suspension du tarif standard de 6,5 % sur l’urée pour compenser.
New AG International, Le secteur européen des engrais : il y a un plan, mais y a-t-il une stratégie ?.