Pendant la majeure partie de la décennie, la République démocratique du Congo a extrait environ les trois quarts du cobalt mondial sans en fixer le prix. Le métal était coté à Londres et à Shanghai, les marges se faisaient dans les raffineries en Chine, et lorsque la surproduction a fait tomber le prix à son plus bas niveau depuis neuf ans, soit 24 343 dollars la tonne début 20253, c’est le pays détenteur du gisement qui a encaissé la perte. En février 2025, il a cessé de l’absorber: le gouvernement a suspendu toutes les exportations de cobalt1.
La suspension, prolongée, a duré huit mois. Depuis le 16 octobre 2025, elle a été remplacée par un dispositif plus pérenne: un système de quotas d’exportation géré par l’ARECOMS, l’autorité nationale des minerais stratégiques, plafonnant les expéditions à 18 125 tonnes pour le reste de 2025 et à 96 600 tonnes par an pour 2026 et 20272. Ce plafond annuel représente environ la moitié du volume exporté par le pays en 2024. Fin décembre, le métal s’échangeait à 53 005 dollars la tonne, soit une hausse de 130 % sur l’année3.
Le quota annuel d’exportation de cobalt de la RDC pour 2026 et 2027, environ la moitié du volume exporté en 2024.
À quel point ce marché est concentré
Peu de métaux industriels dépendent autant d’un seul pays. Benchmark Mineral Intelligence estimait l’offre minière mondiale à environ 256 000 tonnes en 2024, dont plus de 75 % produites par la RDC4. L’Indonésie, deuxième producteur, a extrait environ 20 500 tonnes en 2024, soit une multiplication par quinze en dix ans, mais cela reste moins d’un dixième du volume congolais5. Tout le reste se compte en quelques milliers de tonnes: des flux secondaires issus de mines de nickel et de cuivre en Australie, au Canada, à Cuba et aux Philippines.
La concentration se retrouve à l’échelon inférieur. Le cobalt congolais est un sous-produit du cuivre, et le principal opérateur de la ceinture cuprifère est CMOC (Chine), dont les deux mines, Tenke Fungurume et Kisanfu, ont produit 114 000 tonnes de cobalt en 2024, soit 31 % au-dessus de leur capacité déclarée et plus de la moitié de la production nationale; CMOC représentait à elle seule 41 % de l’offre mondiale4. Glencore, qui exploite Katanga et Mutanda, est l’autre acteur majeur. La question du contrôle du cobalt a donc deux réponses difficiles à concilier: l’État congolais contrôle la frontière, et deux entreprises étrangères contrôlent la majeure partie de ce qui la franchit.
La part artisanale, le secteur qui a donné au cobalt congolais sa réputation de travail des enfants et d’extraction non déclarée, est tombée à un niveau historiquement bas: moins de 2 % de la production nationale en 2024, soit environ 1 % du total mondial4. La chute des prix a eu un effet que les audits seuls n’avaient pas eu; le minerai extrait à la main cesse d’être rentable à 24 000 dollars la tonne. La question de savoir si la remontée des prix liée aux quotas ramènera les creuseurs artisanaux sera l’un des critères d’évaluation du nouveau régime.
À quoi servait l’interdiction
L’objectif affiché était de rétablir les prix. Le cobalt est extrait comme sous-produit, ce qui casse la discipline habituelle de l’offre: tant que le cuivre est rentable, le cobalt sort de terre, qu’il soit demandé ou non, et début 2025 le marché accumulait plusieurs années de surplus. Un producteur des trois quarts de l’offre mondiale qui ne peut pas ralentir la production peut encore ralentir les exportations. C’est ce qu’a fait la suspension de février1: l’hydroxyde s’est accumulé dans les mines, les marchés raffinés se sont tendus, et le prix a quitté son plancher en quelques semaines, dépassant 34 000 dollars fin mars3.
Le système de quotas qui a suivi a converti l’interdiction en instrument. Chaque exportateur agréé reçoit une allocation annuelle fondée sur sa production et ses exportations moyennes des trois dernières années2; le quota de CMOC jusqu’à fin 2025 était de 6 500 tonnes6. L’État fixe désormais le volume d’exportation du pays comme l’OPEP fixe le plafond de production de ses membres, et pour la même raison: créer de la rareté là où la géologie a fait l’abondance.
Qui paie, qui s’adapte
La facture arrive d’abord chez les fabricants de batteries. Les batteries représentent l’essentiel de la demande de cobalt, et les chimies nickel-cobalt-manganèse qui en utilisent alimentent une grande partie du parc de véhicules électriques occidentaux. Un doublement du prix du cobalt augmente le coût d’une cellule de quelques pourcents, ce qui reste absorbable mais non négligeable, et les industriels ont passé des années à réduire cette dépendance: les chimies à forte teneur en nickel utilisent moins de cobalt par cellule, et la technologie lithium-fer-phosphate, qui n’en utilise pas, prend une part croissante des nouveaux véhicules, surtout en Chine. Le recyclage ajoute un contrepoids plus lent, le métal récupéré des cellules usagées et des rebuts de fabrication couvrant une part croissante de la demande. Les analystes l’ont dit explicitement à mesure que les prix montaient: plus la hausse dure, plus les industriels accélèrent la transition vers des conceptions à faible teneur en cobalt ou sans cobalt là où c’est possible3.
La RDC mène donc une expérience à durée limitée. Restreindre l’offre augmente la valeur du gisement aujourd’hui et incite à s’en passer demain. L’Indonésie se trouve de l’autre côté du pari: son cobalt, sous-produit d’une industrie du nickel financée par des capitaux chinois, devrait continuer à croître jusqu’en 2026, et chaque tonne retenue par la RDC est une tonne de demande que son concurrent peut capter5.
Ce marché a déjà connu un krach
L’intervention de 2025 prend tout son sens à la lumière du cycle précédent. Le cobalt avait culminé à 94 500 dollars la tonne en mars 2018, porté par l’enthousiasme initial pour les véhicules électriques, puis perdu 70 % de sa valeur en un an, la production chinoise issue de la RDC inondant le marché et les fabricants de batteries annonçant publiquement leur volonté de réduire l’usage du métal7. En août 2019, Glencore a mis à l’arrêt Mutanda, alors première mine mondiale de cobalt avec environ 27 000 tonnes par an, soit un cinquième de la production mondiale; le prix a bondi de plus de 30 % à l’annonce, et la mine est restée fermée jusqu’en 20217.
Cet épisode a appris deux choses à la ceinture cuprifère. Qu’une seule mine mise à l’arrêt peut faire bouger le prix mondial, et que celui qui interrompt la production ne profite du gain que s’il contrôle aussi la sortie du minerai. En 2019, une maison de négoce suisse a assumé la coupure et absorbé la perte sur ses propres comptes. En 2025, l’État a imposé la coupure à tous les exportateurs par décret, et a conservé le bénéfice de la hausse sous forme de redevances et de recettes fiscales sur chaque tonne restante. Le système de quotas applique cette leçon, cette fois dans la loi.
La raffinerie, seconde frontière
La concentration minière n’est que la moitié de la dépendance. L’hydroxyde de cobalt n’est pas utilisable dans les batteries avant raffinage, et 79 % du cobalt raffiné mondial provenait de Chine en 2024; la production raffinée chinoise a progressé de 8 % cette année-là, atteignant 131 000 tonnes, alors même que la surproduction minière faisait s’effondrer les prix8. Selon le rapport 2025 de l’AIE sur les minerais critiques, la tendance est plus large: pour les principaux minerais énergétiques, les trois premiers pays raffineurs concentraient 86 % du marché en 2024, contre 82 % en 2020, et la Chine assurait près de 90 % de la croissance de l’offre raffinée en cobalt, graphite et terres rares8.
Cette géographie détermine qui subit le quota. Le plafond d’exportation de la RDC contraint d’abord les raffineries chinoises avant d’affecter Detroit ou Stuttgart, car la matière première part d’abord en Chine. Mais cela signifie aussi que la marge de manœuvre de la RDC est partielle: un État qui contrôle le minerai mais pas le raffinage peut fixer le volume, non la destination, de ses exportations. Les restrictions de 2025 sont à lire comme une tentative de modifier ce rapport de force, en parallèle de projets de coentreprises de transformation locale qui, pour l’instant, restent à l’état d’annonces.
Un chemin de fer qui recompose la carte
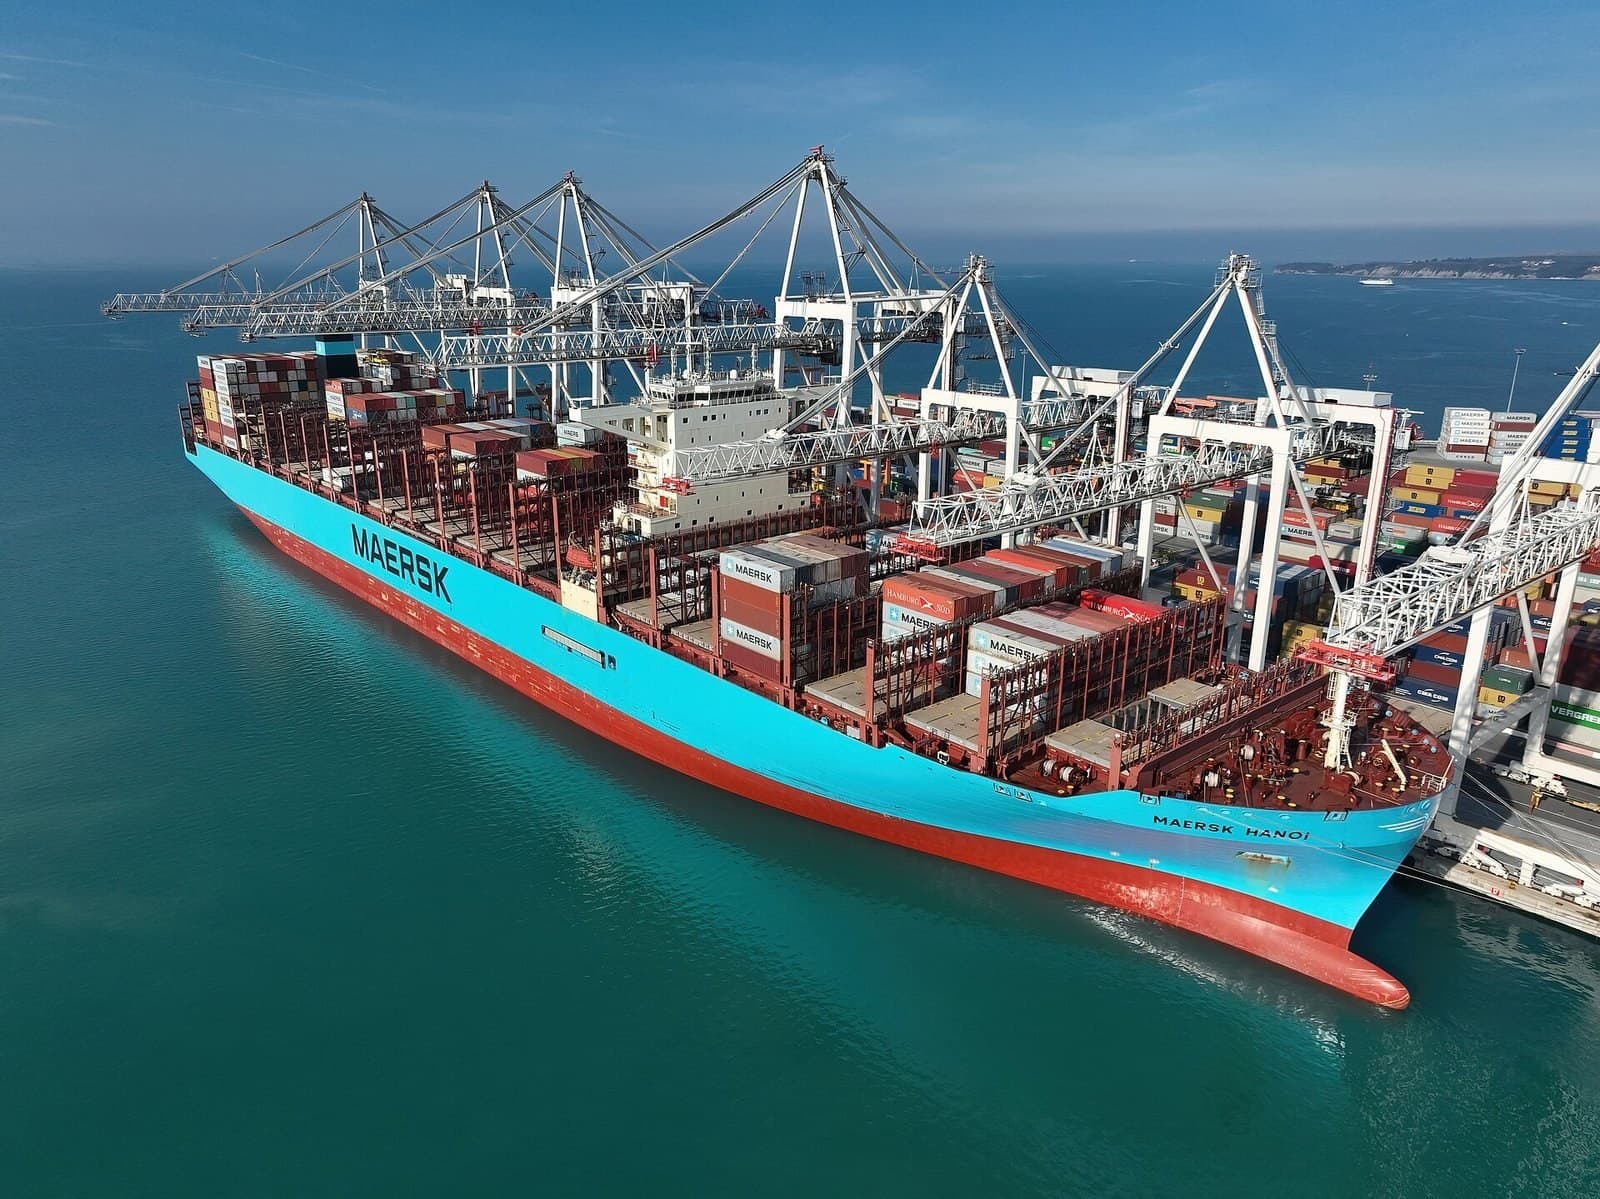
L’autre changement structurel est une nouvelle voie de sortie. Le cobalt congolais quittait historiquement le continent vers l’est ou le sud par camion, via la Zambie et la Tanzanie jusqu’à Dar es Salaam ou par les ports sud-africains, des trajets de plusieurs semaines sur des routes encombrées. Le corridor de Lobito, environ 1 700 kilomètres de voie ferrée réhabilitée reliant la ceinture cuprifère à la côte atlantique de l’Angola, ramène le trajet Kolwezi-port à environ sept jours9. Le premier train de cuivre congolais a circulé en décembre 2023; en 2025, la ligne transportait près de 200 000 tonnes de fret international sur douze trains par semaine9.
Les financements disent à quoi sert l’infrastructure. La société américaine de financement du développement a prêté 553 millions de dollars au consortium exploitant en 2023, son plus gros investissement ferroviaire en Afrique, explicitement pour offrir aux marchés atlantiques une route minière indépendante des infrastructures financées par la Chine. En septembre 2026, la RDC a accordé à Mota-Engil une concession de 30 ans sur son tronçon, avec jusqu’à 1,8 milliard de dollars d’investissement et un objectif de 13,7 millions de tonnes de capacité annuelle9. Rien de tout cela ne change qui raffine le cobalt aujourd’hui. Mais cela modifie ce qu’il faudrait à une industrie occidentale du raffinage pour exister demain: un accès au minerai sans dépendre d’une autorisation extérieure.
Variables à suivre
Trois chiffres diront si la stratégie a fonctionné. Le premier est le respect des quotas: un système avec des frontières poreuses revient à subventionner les contrebandiers, et la capacité de contrôle dans la ceinture cuprifère reste incertaine. Le deuxième est le prix moyen de 2026; les projections des analystes convergent autour de 55 000 dollars3; un chiffre nettement inférieur signifierait que le quota fuit ou que la demande s’ajuste plus vite que prévu. Le troisième est la production indonésienne en 2026: l’écart entre les quelque 60 000 tonnes attendues et le plafond de 96 600 tonnes de la RDC5 mesure la distance entre un monopole qui rationne son marché et un duopole en formation.
Le précédent circule dans les deux sens. L’Indonésie a interdit les exportations de nickel brut et obtenu une industrie de transformation; la RDC a limité les volumes de cobalt brut et vise un prix. D’autres États mono-ressource observent attentivement les deux résultats.
Base de données de politiques de l’AIE, Suspension temporaire des exportations de cobalt de la République démocratique du Congo. Suspension imposée en février 2025 sur fond de surproduction et de prix au plus bas depuis neuf ans.
Base de données de politiques de l’AIE, Décision ARECOMS RDC n° 004/2025, système de quotas de cobalt; détails dans Benchmark Source, La RDC lève l’interdiction d’exporter du cobalt et instaure des quotas jusqu’en 2027. Suspension prolongée jusqu’au 15 octobre 2025; quotas à partir du 16 octobre: 18 125 tonnes jusqu’à fin 2025, 96 600 tonnes par an pour 2026 et 2027, répartis par exportateur sur la base des moyennes triennales.
Investing News Network, Bilan du marché du cobalt fin 2025. Plus bas niveau depuis neuf ans à 24 343,40 dollars la tonne en janvier 2025; au-dessus de 34 000 dollars fin mars; 53 005 dollars fin décembre, soit +130 % sur l’année; prévisions 2026 autour de 55 000 dollars; commentaires d’analystes sur le risque de substitution.
Cobalt Institute, Cobalt Market Report 2024 (mai 2025). Estimation Benchmark: 256 000 tonnes de production minière en 2024; RDC à plus de 75 %; production CMOC à 114 000 tonnes, 41 % de l’offre mondiale; production artisanale à moins de 2 % de la RDC, niveau historiquement bas.
Mining Technology, L’offre mondiale de cobalt dépassera 300 000 tonnes en 2024 et La RDC et l’Indonésie, piliers de la croissance de l’offre mondiale de cobalt jusqu’en 2026. Production indonésienne passée de 1 300 tonnes en 2015 à environ 20 500 en 2024, projection à 59 800 tonnes en 2026.
CSIS, Stabiliser les marchés du cobalt: pic à 94 500 dollars la tonne en mars 2018, chute de 70 % en un an; Investing News Network, Glencore arrête la production de cobalt à Mutanda et Miningmx, Le prix du cobalt bondit de 30 % après la décision de Glencore: Mutanda mise à l’arrêt en août 2019 à environ 27 000 tonnes par an, soit un cinquième de la production mondiale; réouverture en 2021.
Cobalt Institute, Cobalt Market Report 2024: Chine à 79 % du cobalt raffiné, production en hausse de 8 % à 131 000 tonnes en 2024. AIE, Global Critical Minerals Outlook 2025: trois premiers pays raffineurs à 86 % des marchés des minerais énergétiques en 2024, contre 82 % en 2020, la Chine assurant près de 90 % de la croissance de l’offre raffinée en cobalt, graphite et terres rares.
Lobito Atlantic Railway, À propos du projet; OCDE, Note de cadrage: le corridor de Lobito (avril 2025): prêt DFC de 553 millions de dollars, premier train de cuivre congolais en décembre 2023; Further Africa, Le rail du corridor de Lobito obtient une concession de 30 ans en RDC (septembre 2026): concession Mota-Engil, jusqu’à 1,8 milliard de dollars, 13,7 millions de tonnes de capacité annuelle; volumes 2025 d’environ 200 000 tonnes de fret international, douze trains par semaine, transit en sept jours.