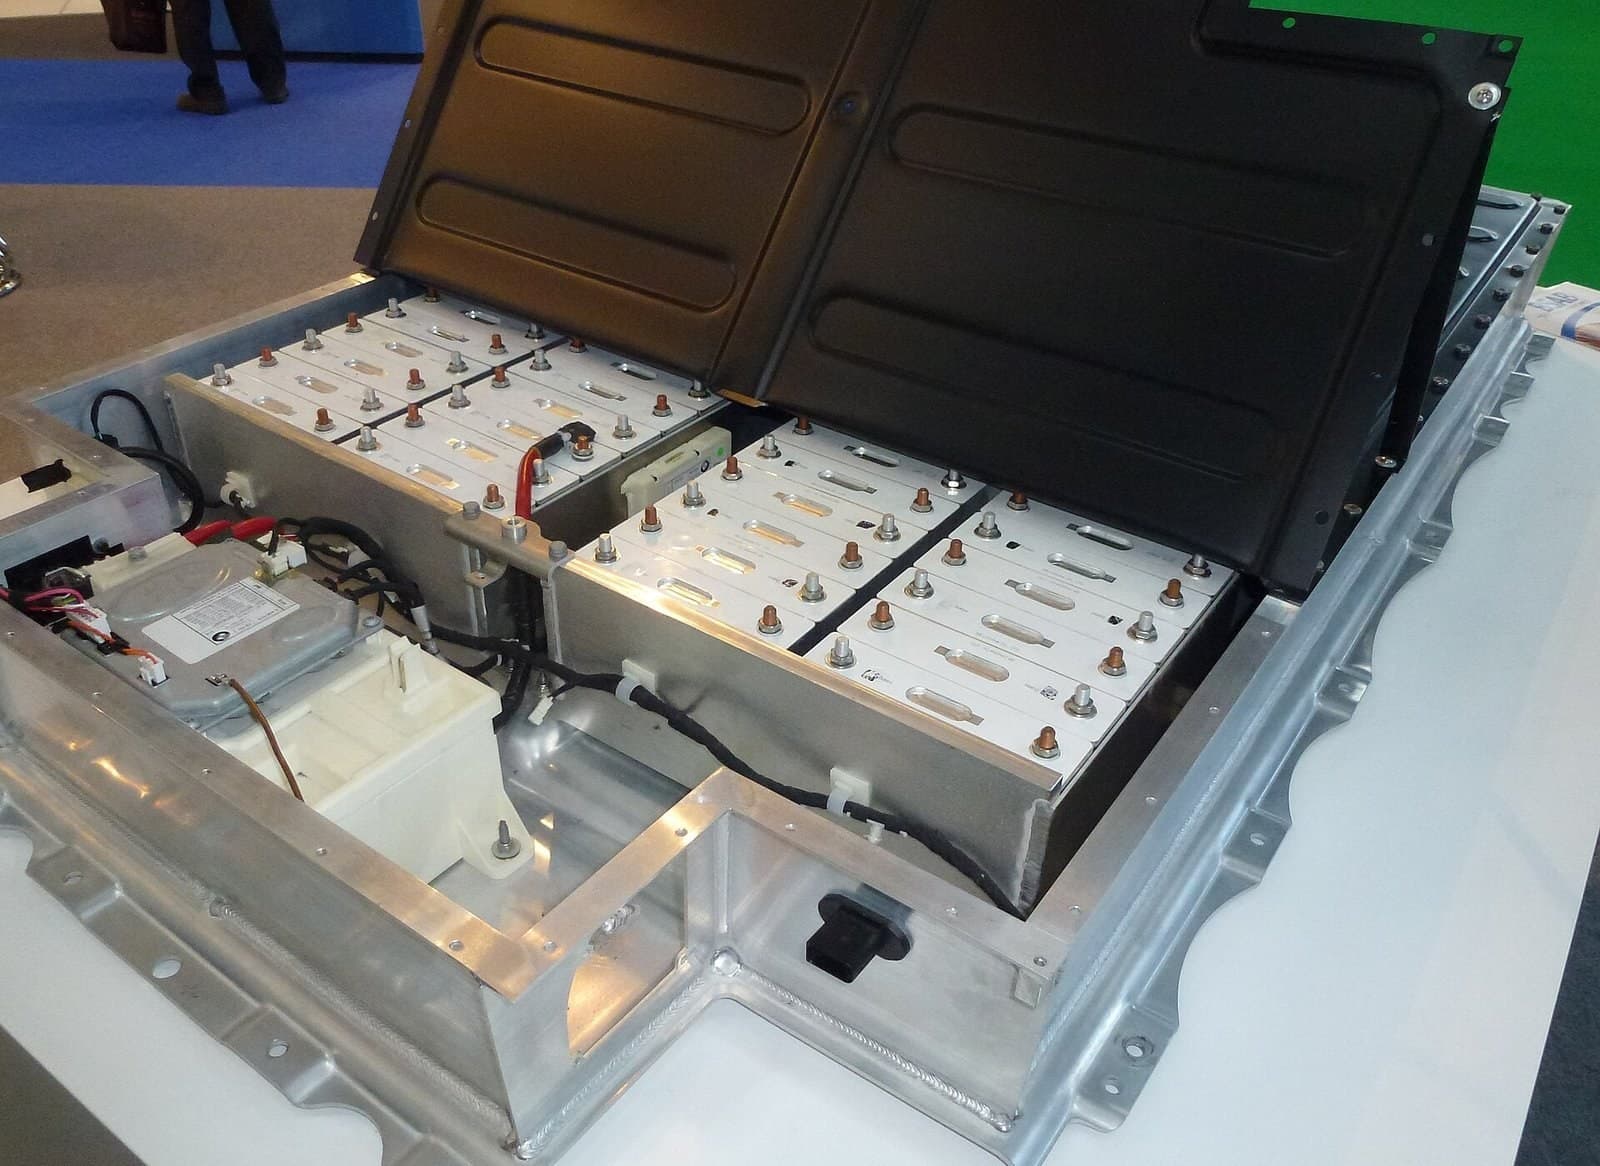
La batterie est la partie de la transition énergétique que l’on peut peser et évaluer au kilogramme : la plus facile à suivre dans les chiffres. Selon l’enquête 2025 de BloombergNEF : prix moyen mondial du pack 108 $ par kilowattheure, en baisse de 8 % sur un an à un niveau historiquement bas, malgré la hausse des prix du lithium et du cobalt1. Derrière cette moyenne se cachent les moyennes régionales qui comptent : la Chine à 84 $, l’Amérique du Nord 44 % au-dessus, l’Europe 56 % au-dessus1. Ce sont des moyennes portant sur de nombreux producteurs et chimies, non le coût d’une usine donnée, et l’écart n’est pas anecdotique. Pour une voiture typique de 60 kilowattheures, cela fait la différence entre une batterie à 5 000 $ et une à 8 000 $, avant tout tarif douanier, et ce différentiel se répète dans chaque appel d’offres réseau et chaque commande de flotte dans le monde.
Derrière la géographie, il y a la chimie. Les packs lithium-fer-phosphate, conception sans cobalt, moins chère et plus lourde, industrialisée par les fabricants chinois alors que la chimie occidentale est restée fidèle au nickel, affichaient en moyenne 81 $ par kilowattheure contre 128 $ pour le nickel-manganèse-cobalt1. Et derrière la chimie, la statistique la plus frappante de l’année : les packs pour le stockage stationnaire, ces batteries de réseau qui redéfinissent l’économie de la flexibilité énergétique, ont chuté de 45 % en un an pour atteindre 70 $ par kilowattheure1.
Prix moyen du pack batterie en Chine en 2025. L’Amérique du Nord était 44 % plus cher et l’Europe 56 % plus cher ; la moyenne mondiale était de 108 $.
D’où vient l’écart
La prime a des causes prosaïques, ce qui la rend durable. L’échelle : les usines chinoises tournent à des volumes qui amortissent tout mieux, au sein d’un écosystème où les fournisseurs de cathodes, d’anodes, de séparateurs et d’électrolytes sont à portée de camion. L’intégration verticale : les leaders possèdent leur chaîne d’approvisionnement jusqu’à la raffinerie. La concurrence : une guerre des prix domestique féroce, menée dans une situation de surcapacité industrielle, qui élimine les inefficaces et renégocie les contrats de tout le monde chaque année1. Les usines occidentales achètent des équipements importés, forment des premières générations d’ouvriers et atteignent des rendements que leurs concurrents chinois ont dépassés il y a dix ans. L’énergie, la main-d’œuvre et les subventions diffèrent aussi, mais les études de démontage concluent invariablement que l’échelle et l’intégration expliquent l’essentiel de l’écart. Aucun tarif douanier ne corrige cela : il ne change que le payeur de l’écart, pas son existence.
La concentration aggrave encore le coût. CATL et BYD ont installé ensemble 659,5 gigawattheures de batteries pour véhicules électriques en 2025, soit 55,6 % du total mondial2 ; les entreprises chinoises détiennent environ 69 % du marché mondial2. Le second cercle, LG, Samsung SDI et SK de Corée, détient la majeure partie du reste et fabrique la majorité de la production occidentale, souvent avec des équipements chinois. L’industrie automobile, après un siècle à maîtriser le moteur, découvre que son nouveau composant central a deux fournisseurs dominants, tous deux soumis aux licences d’exportation de Pékin, un instrument déjà utilisé sur le gallium et le graphite.
La décennie d’histoire derrière ce chiffre explique pourquoi les prévisionnistes se trompent toujours dans le même sens. Quand cette enquête a commencé en 2010, les packs coûtaient plus de 1 000 $ par kilowattheure, et les analystes les plus prudents doutaient que 300 $ soit atteignable ; la crise des matériaux de 2022 a provoqué la seule hausse de prix de la série et une vague d’analyses annonçant la fin de la courbe. Elle a repris l’année suivante. Quinze ans de baisse d’environ 90 %, c’est la loi de Wright à l’œuvre quand un produit est fabriqué en volumes exponentiels, et la seule vraie erreur de prévision qui subsiste est de considérer le prix d’une année donnée comme un plancher.
Ce que permet la baisse des prix
Chaque baisse de 10 $ du prix du pack déplace le point où une motorisation électrique devient moins chère qu’une thermique sans subvention, et les 84 $ en Chine expliquent ce que les showrooms occidentaux rendent mystérieux : pourquoi les véhicules électriques chinois sont bon marché, pourquoi ils dominent leur marché intérieur, et pourquoi leurs exportations inquiètent tous les constructeurs traditionnels. Le pack stationnaire à 70 $ a le même effet pour les réseaux, ce qui explique pourquoi le déploiement du stockage a battu des records sur trois continents en 2025 et pourquoi l’argument du « et la nuit ? » contre le solaire est désormais traité par les acheteurs publics, non plus par les débatteurs1.
L’enquête 2025 a aussi tranché une question sensible : la flambée des matériaux en 2022 allait-elle prouver que les prix des packs ne peuvent pas baisser à travers les cycles des matières premières ? Les métaux ont augmenté en 2025 ; les prix des packs ont continué de baisser, car les matériaux représentent une part décroissante d’un coût que l’efficacité industrielle continue de compresser1. Jusqu’ici, la courbe d’apprentissage a surmonté tous les chocs d’approvisionnement.
Segment | Prix par kWh | Évolution |
|---|---|---|
Moyenne mondiale du pack | $108 | -8 % |
Moyenne Chine | $84 | -13 % réel |
Amérique du Nord | Environ 44 % au-dessus de la Chine | -4 % |
Europe | Environ 56 % au-dessus de la Chine | -8 % |
Packs LFP, tous segments | $81 | Chimie la moins chère |
Packs NMC | $128 | |
Packs stockage stationnaire | $70 | -45 % |
Packs BEV | $99 | Segment transport le moins cher |
La composition de la demande se rééquilibre discrètement, d’une manière que la couverture centrée sur le véhicule ne perçoit pas. Le stockage stationnaire était un débouché marginal pour les cellules il y a cinq ans ; à 70 $ le kilowattheure, il est devenu le segment à la croissance la plus rapide de l’enquête, bien plus élastique au prix que l’automobile, car la rentabilité d’une batterie réseau se calcule sur tableur, sans fidélité à une marque1. Des cellules bon marché créent la demande de stockage, la demande de stockage absorbe la surcapacité qui a rendu les cellules bon marché, et cette boucle a jusqu’ici maintenu l’activité des usines de la guerre des prix, même si la croissance des véhicules électriques a déçu les projections les plus optimistes. Les marchés avec un second acheteur de dernier recours ne s’effondrent pas comme ceux qui n’en ont qu’un.
Le dilemme occidental, chiffré
L’écart chiffre le choix que chaque capitale occidentale fait avec ses tarifs et subventions : quel surcoût, payé par qui, et pour combien de temps, permet de bâtir une industrie nationale de la batterie qui en vaille la peine ? Les réponses sont inconfortables dans les deux sens. Acheter des packs chinois à 84 $ maximise la vitesse et minimise le coût de l’électrification, au prix d’une dépendance à un duopole sous licence d’un gouvernement rival. Fabriquer des packs nationaux à plus de 130 $, derrière des barrières, taxe chaque acheteur de voiture et chaque abonné au réseau pour financer une courbe d’apprentissage qui ne croisera peut-être jamais celle du leader, comme la faillite de Northvolt en Europe l’a montré à grande échelle. Le compromis vers lequel convergent la plupart des gouvernements, usines chinoises et coréennes sur place, main-d’œuvre locale et savoir-faire importé, c’est le pari que le Maroc a fait avec Gotion et que l’Amérique fait avec ses accords de licence : importer la courbe d’apprentissage plutôt que le produit.
L’arithmétique complète des tarifs explique pourquoi les barrières continuent de monter. Un tarif de 100 % sur un pack chinois à 84 $ le porte à 168 $, bien au-dessus de l’alternative nationale, ce qui est l’objectif ; mais cela signifie aussi que le prix cible de l’industrie locale devient le prix tarifé, non le prix mondial, ce qui est le problème. Une protection qui ancre les producteurs locaux à un prix doublé achète l’existence au détriment de l’ambition, et l’écart masqué par la barrière s’accroît à l’extérieur : chaque année de baisse de 13 % en Chine contre 4 % localement élargit la distance que la barrière devra justifier. Les tarifs sont un garrot, et il faut encore l’opération, qui est un système industriel, pas un prix frontière.
Il existe aussi un argument sécuritaire qui résiste à l’arithmétique du coût. Les batteries sont des infrastructures : les packs qui stabilisent les réseaux et, de plus en plus, alimentent les plateformes militaires sont des composants qu’un État peut rationnellement refuser d’acheter à un rival stratégique, même à prix cassé. La guerre des puces a conduit à des contrôles à l’exportation sur les machines ; une guerre des batteries conduirait à des contrôles sur les cellules et la chimie du lithium, et Pékin a déjà montré, sur le graphite et le gallium, qu’il lit la carte des dépendances de la même façon. Payer la prime pour une seconde source est un prix d’assurance, et la seule version malhonnête de cette politique est celle qui prétend que la prime est temporaire.
Pour les États producteurs de matières premières, le prix du pack est le signal de demande qui discipline toute la chaîne amont. Des packs bon marché signifient que les marchés du lithium, du nickel et du phosphate continuent de croître malgré toutes les guerres de prix que leurs producteurs se livrent ; le pack stationnaire à 70 $ ouvre en particulier un second moteur de demande qui n’existait pas il y a cinq ans. Le pouvoir de fixation des prix des mineurs et la courbe de coût des assembleurs tirent en sens inverse, et pour l’instant, c’est la courbe de coût qui gagne.
Une prédiction implicite dans le tableau des prix est sociale plus qu’industrielle. À 70 $ le kilowattheure et en baisse, batterie plus solaire devient le premier système électrique par défaut pour les régions du monde que le réseau n’a jamais atteintes, comme le téléphone mobile l’a été pour la téléphonie. Les pays qui ont sauté l’étape du filaire sont en position de sauter la génération centralisée pour une part significative de leur demande, achetant leur système électrique par conteneur aux mêmes usines qui alimentent Shenzhen. Le bénéficiaire collatéral de la guerre des prix est tout le monde qui n’aurait jamais pu se payer l’ancien modèle, et ce canal n’apparaît encore guère dans les prévisions de demande.
Variables à suivre
Trois chiffres pour 2026. Le prix du pack chinois, car une poursuite de la baisse sous 84 $ indiquerait que la guerre des prix n’est pas terminée et que tous les modèles économiques occidentaux doivent être recalculés1. La prime régionale, car une convergence, si elle commence, se verra par une baisse plus rapide des prix occidentaux que des prix chinois, et son absence est le verdict annuel sur la politique de localisation. Et les premiers volumes significatifs du sodium-ion, car la prochaine chimie, sans lithium, est industrialisée par les mêmes entreprises au même rythme, et son arrivée ferait aux fournisseurs de lithium ce que le LFP a fait à ceux du cobalt. L’enquête est actualisée chaque décembre. Depuis quinze ans, elle donne tort à tous ceux qui misent contre la courbe.
BloombergNEF, Lithium-ion battery pack prices fall to $108 per kilowatt-hour (décembre 2025), avec le résumé d’Energy-Storage.news : moyenne mondiale 108 $/kWh, -8 % ; Chine 84 $/kWh, -13 % en réel ; Amérique du Nord et Europe 44 % et 56 % plus cher ; LFP 81 $ contre NMC 128 $ ; packs stockage stationnaire 70 $, -45 % ; packs BEV 99 $.