كان قانون CHIPS and Science لعام ٢٠٢٢ إجابة بقيمة ٥٢٫٧ مليار دولار على تركّز شديد: أكثر الرقائق تقدماً كانت تصنعها شركة واحدة في جزيرة واحدة، وحصة أمريكا من التصنيع المتقدّم كانت صفراً. بعد ثلاث سنوات، لم يعد سؤال "هل نجح؟" سؤالاً بلاغياً بل أصبح قابلاً للتدقيق. بحلول يناير ٢٠٢٥، كانت وزارة التجارة قد منحت ٣٠٫٧ مليار دولار في شكل منح و٥٫٥ مليار دولار في شكل قروض إلى ١٩ شركة عبر ٤٠ مشروع مصنع١، وأعلنت الشركات عن أكثر من ٨٠ مشروعاً بقيمة تقارب ٤٥٠ مليار دولار من الاستثمارات الخاصة في ٢٥ ولاية٢.
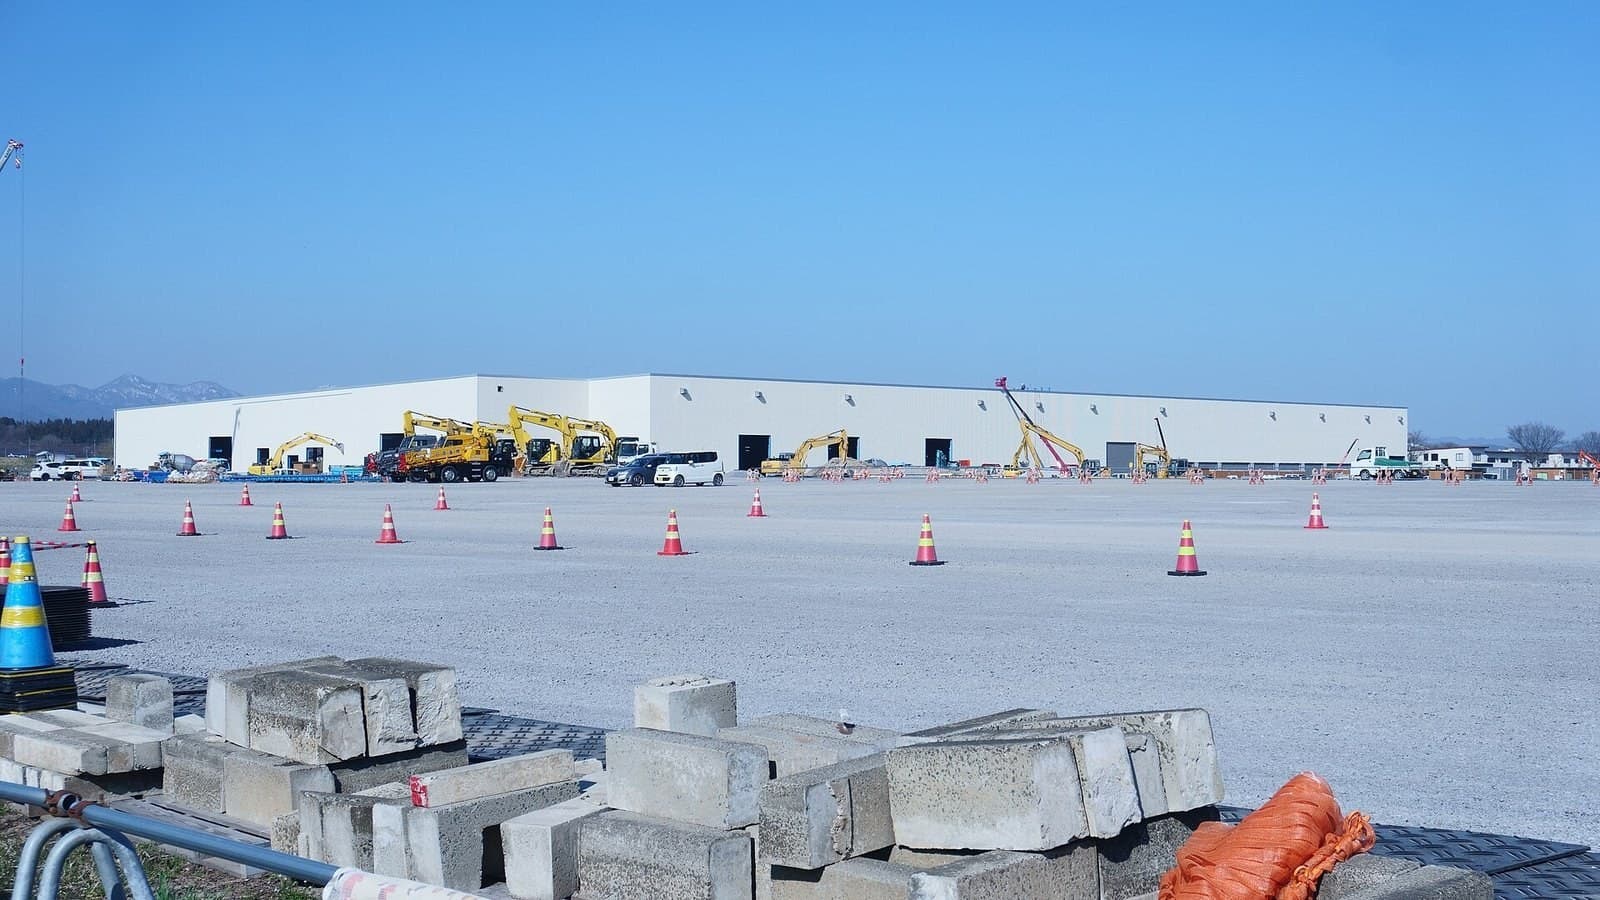
تحوّلت الخرسانة إلى سيليكون في موعدها في موقع واحد فقط. دخل أول مصنع لشركة TSMC في أريزونا مرحلة الإنتاج الكمي بتقنية ٤ نانومتر في مطلع ٢٠٢٥، بمردودات تقبلها الزبائن على أنها مكافئة لمصانع تايوان١. معالجات Apple وAMD المصنوعة في فينيكس دخلت الأجهزة فعلاً، ووسّعت الشركة التزامها في أريزونا إلى برنامج متعدد المصانع بقيمة ١٦٥ مليار دولار. بقية النتائج متباينة، وهذا ما تعنيه لوحة النتائج: بعض التأخيرات تعود لصعوبة البناء، وبعضها الآخر يعكس حقيقة الطلب التي لم تغيّرها الإعانات.
حصة أمريكا من تصنيع الدوائر المنطقية المتقدّمة (أقل من ١٠ نانومتر)، ٢٠٢٢ مقابل التوقع لعام ٢٠٣٢.
ما هو القانون عملياً
المبلغ الرئيسي البالغ ٥٢٫٧ مليار دولار يتوزع على أجزاء تختلف في سلوكها. نحو ٣٩ مليار دولار مخصصة لحوافز التصنيع، وهي المنح والقروض التي يدقق فيها التتبع أدناه؛ و١١ مليار دولار مخصصة للبحث والتطوير، بما في ذلك مركز وطني لتقنيات أشباه الموصلات؛ والباقي موزع على برامج القوى العاملة والدفاع. إلى جانب هذه الاعتمادات هناك بند قد يكون الأهم وأصعب في التدقيق: ائتمان ضريبي بنسبة ٢٥٪ على استثمارات بناء المصانع والمعدات، غير محدد بسقف، ويتوسع تلقائياً مع كل دولار خاص تجلبه الإعلانات١. المنح تصدرت العناوين؛ أما الائتمان الضريبي فيموّل بهدوء كامل سلسلة مشاريع الـ٤٥٠ مليار دولار.
التصميم أرفق الشروط بالتمويل: على المستفيدين قبول قيود على توسيع القدرات المتقدمة في الصين لعقد من الزمن، وهي ضوابط تحول الإعانة إلى أداة لسياسة ضبط الصادرات. كل مستفيد رئيسي لديه عمليات في الصين، فكان كل تمويل أيضاً خياراً مفروضاً حول السوق الذي سينمو فيه. اسم القانون الكامل هو سياسة صناعية، لكن جوهره هو الاحتواء.
الحساب مشروعاً بمشروع
الشركة | المنحة | الوضع |
|---|---|---|
Intel | حتى ٨٫٥ مليار دولار، أعيدت هيكلتها لاحقاً | مصانع أريزونا وأوريغون تتقدم؛ مصنع أوهايو متأخر |
TSMC | حتى ٦٫٦ مليار دولار | المصنع الأول ينتج ٤ نانومتر؛ المصنعان الثاني والثالث قيد الإنشاء |
Samsung | ٤٫٧ مليار دولار، خُفّضت من ٦٫٤ مليار دولار | مصنع تايلور في تكساس مؤجل إلى ٢٠٢٦ |
Micron | حتى ٦٫١ مليار دولار بالإضافة إلى ٢٧٥ مليون دولار | مصنع أيداهو يتقدم؛ أول مصنع في نيويورك تأجل من ٢٠٢٨ إلى ٢٠٣٠ |
تتركز التأخيرات حيث الزبون الرئيسي أضعف. أجلت Micron أول مصانعها المخطط لها في نيويورك من ٢٠٢٨ إلى الربع الثالث من ٢٠٣٠١. وأجلت Intel مجمعها في نيو ألباني، أوهايو، الذي أعلن في ٢٠٢٢ كأكبر مصنع رقائق في العالم، إلى العقد القادم١. أما مصنع Samsung في تايلور فقد أُنجز هيكله الخارجي قبل سنوات من وصول المعدات، في انتظار زبائن يستحقون رفع الإنتاج لأجلهم. المصنع هو أغلى مبنى يصنعه البشر، ولا يجهز بالكامل حتى تتوفر الطلبات؛ الإعانات غيّرت مواقع البناء أسرع مما غيّرت من يحتاج الرقائق.
الرهان الذي أصبح حصة ملكية
أغرب منعطف في القانون جاء في أغسطس ٢٠٢٥. كانت Intel، الشركة الأمريكية الوحيدة التي تحاول تصنيع الدوائر المنطقية المتقدمة على أرض أمريكية، تعاني: خسائر في قطاع التصنيع للغير، إقالة المدير التنفيذي، وتأخر خارطة العمليات. بدلاً من صرف بقية المنح، حوّلت الإدارة التمويل: استحوذت الحكومة على ٤٣٣٫٣ مليون سهم بسعر ٢٠٫٤٧ دولار للسهم، أي حصة ٩٫٩٪ بقيمة ٨٫٩ مليار دولار، ممولة من ٥٫٧ مليار دولار من منح CHIPS غير المصروفة و٣٫٢ مليار دولار من برنامج Secure Enclave الدفاعي٣. الحصة رسمياً غير نشطة، دون مقعد في مجلس الإدارة، وتصوت مع المجلس، ما يجعل الولايات المتحدة أكبر مساهم منفرد في بطلها الوطني٣.
أياً كان الرأي فيها، تعكس عملية التحويل إلى ملكية الواقع بوضوح أكبر من المنح. الطموح الأمريكي في التصنيع المتقدم يمر عبر شركة محلية واحدة فقط، وهذه الشركة لم تستطع تمويل السباق من تدفقاتها النقدية، والدولة الآن ربطت أموالها بالنتيجة لا بالمراحل. الإعانة رهان على النشاط؛ الملكية رهان على البقاء. واشنطن غيّرت رهانها.
ما الذي غيّرته الأموال فعلياً
حسابات الطاقة الإنتاجية حقيقية. توقع SIA-BCG أن تتضاعف الطاقة الإنتاجية للمصانع الأمريكية ثلاث مرات بين ٢٠٢٢ و٢٠٣٢، أي نمو بنسبة ٢٠٣٪، وهو الأسرع في العالم خلال هذه الفترة، مع استحواذ أمريكا على ٢٨٪ من الإنفاق الرأسمالي العالمي على أشباه الموصلات بين ٢٠٢٤ و٢٠٣٢، في المرتبة الثانية بعد تايوان (٣١٪)٢. أما في الشريحة المتقدمة، فالتوقع هو الانتقال من ٠٪ من الطاقة العالمية في ٢٠٢٢ إلى ٢٨٪ بحلول ٢٠٣٢٢. هذه تقديرات جهة صناعية لها مصلحة في تجديد الدعم، لكنها حتى بعد الخصم تصف أكبر إعادة توطين لصناعة استراتيجية حاولتها البلاد منذ الحرب العالمية الثانية.
ما لم تغيّره الأموال هو مركز ثقل الاعتماد. أحدث التقنيات تصل إلى أريزونا متأخرة بنحو عامين عن تايوان؛ والتغليف يتم في الغالب عبر المحيط؛ ونقطة النهاية المتوقعة في ٢٠٣٢، أي ٢٨٪، تعني أن ٧٢٪ من الشريحة المتقدمة ستبقى خارج أمريكا. الطموح الواقعي للقانون لم يكن الاكتفاء الذاتي. كان الهدف تقليل حدة نقطة الفشل الوحيدة، وبهذا المعيار فإن توسعة أريزونا هي أول إنجاز فعلي.
القيد الذي لم يُخصص له تمويل
النقص الحاسم كان في الأفراد لا في الأموال. تأخر تشغيل مصنع TSMC الأول في أريزونا عاماً جزئياً بسبب نقص عمال البناء وغرف النظافة؛ وكل مشروع في السلسلة يعتمد على نفس مجموعات المهارات المتخصصة، من تركيب الأنابيب عالية النقاء إلى مهندسي الحقول الضوئية، وهي مهارات توقفت البلاد عن تدريبها على نطاق واسع عندما انتقلت المصانع للخارج. تقديرات الصناعة نفسها تضع فجوة القوى العاملة حتى ٢٠٣٠ بعشرات الآلاف. يمكن تسريع البناء بساعات إضافية؛ أما المهندس المتخصص فيستغرق إعداده نصف عقد، والقانون موّل الخرسانة أكثر من المناهج. العمالة هي القيد الأضيق لكنها ليست الوحيد: المصانع تصطف في الطوابير نفسها على المحولات ومعدات التوزيع وتراخيص المياه التي تنتظرها مراكز البيانات، وآلات الطباعة الضوئية تصل وفق جدول ASML لا وفق جدول الدعم.
المنافسون لم يتوقفوا أيضاً. أقر الاتحاد الأوروبي قانونه الخاص للرقائق، وجذبت اليابان شركة TSMC إلى كوماموتو بإعانات أنتجت مصنعاً عاملاً أسرع من أي موقع أمريكي، أما الصين، التي أُبعدت عن الشريحة المتقدمة، فاستثمرت بكثافة في تقنيات أقل تقدماً، وهي الرقائق المستخدمة في السيارات والأجهزة المنزلية، ما يطرح سؤال السياسة القادم: ماذا سيحدث للمصانع الأمريكية والأوروبية في تلك التقنيات إذا أغرقت الطاقة الصينية المدعومة السوق الذي لم يكن قانون CHIPS موجهاً له.
السياسة تغيّرت أثناء التنفيذ
السياسة الصناعية تحتاج عقداً؛ أما السياسة الأمريكية فتغير أولوياتها كل عامين. أعادت إدارة ٢٠٢٥ التفاوض على اتفاقيات المنح، وحوّلت منح Intel إلى ملكية، وخفضت منحة Samsung بعد مراجعة، واستخدمت التهديدات الجمركية كأداة موازية لإعادة التصنيع١. حتى منتصف ٢٠٢٦، لا تزال هناك شركات وقعت اتفاقيات أولية ولم تظهر سجلات عامة بمنح نهائية لها١. البرنامج اجتاز تغيير الإدارة، وهو أمر لا تنجح فيه كثير من السياسات الصناعية؛ لكنه لم يبق دون تعديل، وكل مجلس إدارة يخطط لمصنع في ثلاثينيات القرن الحالي يحتسب الآن احتمال تغير الشروط مجدداً.
هناك أيضاً نتائج لا يمكن للقانون إظهارها: ما كان سيحدث لولا القانون. كانت TSMC توسع وجودها في أمريكا قبل إقرار القانون، وبعض المشاريع المعلنة كانت ستتم على أي حال بغض النظر عن مكان نسب الفضل في البيانات الصحفية. الدليل الأكثر وضوحاً على أن الأموال غيرت القرارات يظهر في الحالات الحدية: المصانع الثانية والثالثة التي أضيفت إلى مواقع خُطط لها مصنع واحد، برنامج أريزونا الذي تضاعف ثلاث مرات ليصل إلى ١٦٥ مليار دولار، والموردون ومحطات الغاز ومصانع الركائز التي انتقلت لتكون بجوار مصانع رئيسية لم تكن لتوجد بدونها. مكاسب السياسة الصناعية من هذا النوع التراكمي، ولا يمكن قياسها إلا بعد عقد، ولهذا ستصدر مراجعات لاحقة لهذا التدقيق.
ما الذي نتابعه
أربعة تواريخ تحدد مراجعة النسخة القادمة. وصول تقنية Intel ١٨A إلى إنتاج كمي مع زبون خارجي، وهو الحدث الوحيد الذي يبرر الرهان على الملكية. بدء الإنتاج في مصنع Samsung في تايلور، لأن وجود مصنع متقدم ثانٍ على أرض أمريكية هو ما يحول الاعتماد على TSMC إلى سوق. وصول مصنع TSMC الثاني في أريزونا إلى إنتاج ٣ نانومتر في ٢٠٢٧. وقياس الحصة في ٢٠٣٢ مقابل توقع ٢٨٪، لأن التوقع الذي تصدره الصناعة أثناء طلب تجديد الدعم يستحق أن يُقارن بالنتائج. هدف القانون كان تقليل تركّز سلسلة الإمداد الأكثر تركّزاً في العالم. حتى الآن أنشأ موقعاً متقدماً عاملاً، وجعل جزءاً من بطل وطني مملوكاً للدولة، وعلّم جيلاً من صناع السياسات في ثلاث قارات أن المصانع يمكن نقلها، لكن بثمن. ما إذا كان هذا الثمن يشتري المرونة هو سؤال ٢٠٣٢، وسيأتي الجواب في المردودات، ووتيرة الإنتاج، ودفاتر الطلبات، لا في الاعتمادات.
Manufacturing Dive، Tracking CHIPS and Science Act awards، وCongressional Research Service، Semiconductor Fabrication Facilities Funded by the CHIPS Act: ٣٠٫٧ مليار دولار منح و٥٫٥ مليار دولار قروض لـ١٩ شركة في ٤٠ مشروعاً حتى يناير ٢٠٢٥؛ مصنع TSMC ٢١ في أريزونا بدأ إنتاج ٤ نانومتر مطلع ٢٠٢٥؛ تأجيل مصنع إنتل في أوهايو؛ أول مصنع ميكرون في نيويورك انتقل من ٢٠٢٨ إلى الربع الثالث ٢٠٣٠؛ خفض منحة سامسونغ إلى ٤٫٧ مليار دولار؛ إعادة التفاوض منذ مارس ٢٠٢٥؛ ١٢ شركة لديها اتفاقيات أولية دون منح نهائية مسجلة حتى يونيو ٢٠٢٦.
Semiconductor Industry Association وBoston Consulting Group، Emerging Resilience in the Semiconductor Supply Chain (مايو ٢٠٢٤): الطاقة الإنتاجية الأمريكية ستتضاعف ثلاث مرات بين ٢٠٢٢ و٢٠٣٢ (نمو ٢٠٣٪)؛ حصة الدوائر المنطقية المتقدمة من ٠٪ إلى ٢٨٪ متوقعة في ٢٠٣٢؛ ٢٨٪ من الإنفاق الرأسمالي العالمي بين ٢٠٢٤ و٢٠٣٢؛ أكثر من ٨٠ مشروعاً معلناً بقيمة تقارب ٤٥٠ مليار دولار.
Intel، Intel and Trump Administration reach agreement (٢٢ أغسطس ٢٠٢٥)، وCNBC، US government takes ١٠٪ stake in Intel: ٤٣٣٫٣ مليون سهم بسعر ٢٠٫٤٧ دولار للسهم، حصة ٩٫٩٪ بقيمة ٨٫٩ مليار دولار، ممولة من ٥٫٧ مليار دولار من منح CHIPS غير المصروفة و٣٫٢ مليار دولار من تمويل Secure Enclave؛ حصة غير نشطة، دون تمثيل في مجلس الإدارة.