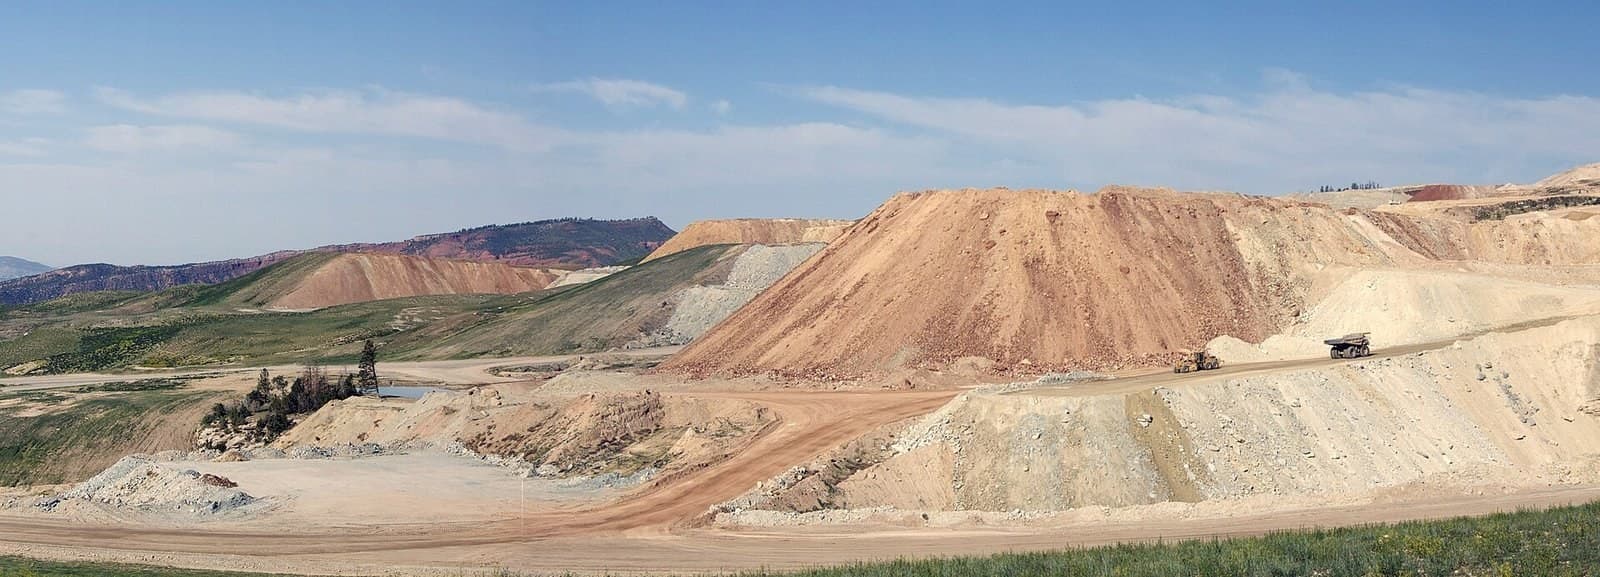
Il n'existe pas de substitut au phosphore en agriculture. Le US Geological Survey l'affirme chaque année, dans les mêmes termes, dans le document le plus sec du secteur minier. À chaque récolte, le phosphore passe du sol à la plante puis à l’assiette; l’agriculture à rendement moderne le restitue sous forme d’engrais, et cet engrais provient du minerai de phosphate. Celui qui détient la roche détient un droit permanent sur l’approvisionnement alimentaire du reste du monde.
Ce détenteur, c’est surtout le Maroc. Le USGS estime les réserves mondiales de phosphate à 73 milliards de tonnes, dont 50 milliards, soit environ 68 %, se trouvent dans les gisements marocains. Le suivant, la Chine, en possède 3,4 milliards. Pourtant, en 2025, le Maroc a extrait 36 millions de tonnes sur un marché mondial de 250 millions, soit environ un septième, tandis que la Chine en a extrait 110 millions, près de la moitié de la production mondiale avec moins de 5 % des réserves.
Part du Maroc dans les réserves mondiales de roche phosphatée. Sa part de la production 2025 était de 36 sur 250 millions de tonnes.
Pays | Production 2025 | Réserves |
|---|---|---|
Chine | 110 millions de tonnes | 3,4 milliards de tonnes |
Maroc | 36 millions de tonnes | 50 milliards de tonnes |
États-Unis | 20 millions de tonnes | 1,0 milliard de tonnes |
Russie | 14 millions de tonnes | 2,4 milliards de tonnes |
Jordanie | 12 millions de tonnes | 0,82 milliard de tonnes |
Arabie saoudite | 10 millions de tonnes | 1,0 milliard de tonnes |
Total mondial | 250 millions de tonnes | 73 billion tonnes |
Pourquoi ce rapport est déséquilibré
Les réserves mesurent ce qui est dans le sous-sol aux prix actuels; la production mesure ce que l’on a choisi d’extraire cette année. L’industrie chinoise du phosphate extrait rapidement parce qu’elle alimente un complexe domestique d’engrais et de chimie industrielle qui consomme l’essentiel de la production, et parce que les capacités provinciales ont été conçues pour l’autosuffisance, non pour la durée des réserves. Au rythme actuel, la Chine aura épuisé ses réserves en une trentaine d’années. Le Maroc, avec 36 millions de tonnes extraites par an pour 50 milliards de réserves, dispose d’environ quatorze siècles. La position marocaine n’est pas un défaut d’échelle, c’est un choix sur le moment de vendre un actif qui ne se périme pas.
La décision se prend dans un seul bâtiment. L’OCP, société publique du phosphate, détient le monopole légal sur la roche marocaine et a passé deux décennies à descendre la chaîne de valeur, vendant moins de roche brute et plus d’engrais finis. Elle a réalisé 114 milliards de dirhams, soit environ 11,4 milliards de dollars, en 2025, en hausse de 17 % sur un an, avec une demande tirée par la reprise des importations indiennes. Son programme d’expansion porte la capacité d’engrais de 12 à 20 millions de tonnes prévues d’ici 2027.
L’OCP est aussi ancien, ce qui compte dans la perception marocaine. L’office a été fondé en 1920, avant presque toutes les institutions de l’État moderne, et les phosphates ancrent la balance des exportations depuis un siècle. Le virage engagé depuis les années 2010 est celui du volume vers la marge: la roche est la forme la moins chère du phosphore, l’acide phosphorique rapporte davantage, et les engrais finis (diammonique et monoammonique) rapportent le plus. Chaque étape sur cette chaîne multiplie le revenu par tonne extraite, ce qui permet à un pays qui extrait un septième de la production mondiale de viser la première place dans le commerce mondial d’engrais, non dans l’extraction brute.
Même les producteurs importent
Les États-Unis sont le client le plus instructif. Ils ont extrait 20 millions de tonnes en 2025, valorisées à 1,9 milliard de dollars à la sortie de mine, depuis dix sites en Floride, Idaho, Caroline du Nord et Utah; plus de 95 % sont allés à la fabrication d’engrais. Ils ont aussi cessé d’exporter de la roche en 2003, importent le complément nécessaire presque exclusivement du Pérou, et couvrent désormais 16 % de leur consommation apparente par des importations. Un pays avec un milliard de tonnes de réserves et un siècle d’exploitation affiche un déficit structurel à l’import, ce que finit par produire la baisse de teneur des gisements épuisés dans une balance commerciale. Les gisements de Floride s’épuisent; l’horizon marocain ne recule pas. Cette asymétrie, répétée dans chaque district mature, est ce qui convertit la part marocaine des réserves en part de marché future sans que l’OCP n’accélère le rythme d’extraction.
Ce que 2022 a appris à tous
L’engrais a connu son choc de prix en même temps que l’énergie. L’invasion de l’Ukraine par la Russie a perturbé deux des trois grandes chaînes de nutriments à la fois: la Russie et la Biélorussie dominent la potasse, et le gaz russe soutient l’azote. Les prix du phosphate ont suivi, et les pays dépendants des importations ont découvert que l’engrais est une infrastructure avec un risque géopolitique. L’écho institutionnel le plus net est venu en novembre 2025, quand les États-Unis ont ajouté la roche phosphatée à leur liste officielle de minéraux critiques, aux côtés de la potasse, du bore et de l’uranium. Une inscription modifie les règles d’autorisation et de stockage, pas la géologie.
Pour le Maroc, le choc a été à double tranchant. Vendre de l’engrais nécessite de l’ammoniac, produit à partir de gaz naturel, dont le Maroc ne dispose pas, ce qui lie le produit phare de l’OCP au même marché gazier qui finance ses rivaux géopolitiques. C’est cette dépendance que l’entreprise cherche désormais à réduire.
Le plus grand producteur se retire du marché export
L’autre acteur du tableau prend la direction inverse de l’OCP. La Chine extrait près de la moitié de la roche mondiale et a passé la décennie à restreindre ses exportations: quotas sur les phosphates transformés, contrôles qui immobilisent les cargaisons, et fenêtres d’exportation qui s’ouvrent et se ferment au rythme des semis domestiques. Au premier trimestre 2025, la Chine a exporté 111 000 tonnes d’engrais phosphatés contre une moyenne triennale de 785 000 sur la même période; les expéditions de janvier à septembre étaient 23 % en dessous de 2024. Selon la Banque mondiale, le DAP, engrais phosphaté de référence, est passé de 568 dollars la tonne en décembre 2024 à 615 dollars en mars 2025 à mesure que la restriction s’appliquait, et les mesures ont été prolongées jusqu’en 2026.
Pour les importateurs, c’est la deuxième leçon en dix ans sur la concentration des fournisseurs, et cela se traduit directement par un avantage marocain: chaque tonne retenue par la Chine est une demande qui arrive à Jorf Lasfar au nouveau prix de marché. Un marché où un fournisseur restreint pour des raisons domestiques pendant qu’un autre augmente pour des raisons commerciales transfère la part de marché à l’expandeur sans guerre des prix.
Le pari de l’ammoniac
Le programme vert de l’OCP prévoit environ 13 milliards de dollars entre 2023 et 2027 pour l’électricité renouvelable, le dessalement et l’ammoniac vert: hydrogène produit avec le solaire et l’éolien sahariens, converti en ammoniac dans un complexe d’un million de tonnes près de Tarfaya alimenté par 3,8 gigawatts de renouvelables, avec des objectifs d’un million de tonnes en 2027 et de trois millions en 2032. Si ces objectifs sont tenus, le premier exportateur mondial de phosphate cessera d’acheter son azote sur le marché gazier pour le produire à partir du soleil sur sa propre côte. Les objectifs sont des annonces d’entreprise, non des livraisons; les fonds levés et les contrats signés sont réels, et les premiers sites sont en construction.
La logique va au-delà du coût des intrants. La croissance de la demande d’engrais se trouve en Afrique, où les taux d’application sont bien inférieurs à ceux de l’Asie et où l’OCP a installé des usines de mélange et des partenariats de distribution sur tout le continent. Une entreprise qui contrôle le phosphore, produit son propre azote et se trouve à courte distance maritime des ports européens et africains atlantiques occupe la même position que les producteurs du Golfe dans le pétrole: la plus faible distance politique vers le marché en croissance, la plus longue durée de vie des réserves parmi les acteurs établis.
L’astérisque sur la carte
Une partie des réserves se trouve au Sahara occidental, où l’OCP exploite la mine de Bou Craa, et le statut juridique du commerce issu de ce territoire fait l’objet de contentieux jusqu’aux juridictions européennes. Le 4 octobre 2024, la Cour de justice de l’UE a confirmé l’annulation des accords commerciaux et de pêche UE-Maroc appliqués au Sahara occidental, jugeant qu’ils avaient été étendus au territoire sans le consentement de sa population. L’effet commercial sur les phosphates reste limité: la majeure partie de la production de Bou Craa part vers des clients hors UE, et l’essentiel de la production marocaine provient des bassins incontestés de Khouribga et Gantour. La décision marque une frontière: elle introduit un risque juridique sur une partie de la carte des réserves et laisse les 95 % restants intacts.
Variables à suivre
Trois chiffres à suivre. La capacité d’engrais de l’OCP face à l’objectif de 20 millions de tonnes en 2027, car la stratégie de chaîne de valeur dépend de son exécution. Le tonnage d’ammoniac effectivement livré depuis Tarfaya, car un intrant vert à l’échelle industrielle serait une première pour le secteur, non une simple progression. Et les volumes d’importation de l’Inde, car la hausse de chiffre d’affaires en 2025 en dépendait et la politique de subvention indienne évolue avec ses budgets. Les réserves, elles, n’ont pas besoin de surveillance. Elles seront toujours là, c’est tout l’enjeu de la stratégie.
US Geological Survey, Mineral Commodity Summaries 2026: Phosphate Rock (février 2026). Réserves mondiales 73 milliards de tonnes, Maroc 50 milliards, Chine 3,4 milliards; estimations de production 2025: monde 250 millions de tonnes, Chine 110, Maroc 36, États-Unis 20, Russie 14, Jordanie 12; la roche phosphatée ajoutée à la liste américaine des minéraux critiques le 7 novembre 2025; « il n’existe pas de substitut au phosphore en agriculture ».
Morocco World News, OCP Group Reports 17% Revenue Growth in 2025, Reaches MAD 114 Billion (février 2026), avec une reprise de la demande tirée par l’Inde.
OCP Group, Green Investment Program: environ 13 milliards de dollars sur 2023-2027; capacité d’engrais de 12 à 20 millions de tonnes d’ici 2027. Ammonia Energy Association, Renewable ammonia production facility planned for southern Morocco: complexe d’un million de tonnes au sud de Tarfaya sur 3,8 GW de solaire et d’éolien; objectifs d’un million de tonnes d’ammoniac vert en 2027 et de trois millions en 2032.
Agri-Pulse, Chinese phosphate exports plummet, dashing hope for price relief: 111 000 tonnes exportées au T1 2025 contre une moyenne triennale de 785 000 tonnes; prix DAP Banque mondiale de 568 dollars la tonne en décembre 2024 à 615 en mars 2025. Cultivar, China reduces MAP and DAP exports: expéditions janvier-septembre 2025 à 23 % en dessous de 2024. Fertilizer Daily, China extends phosphate export curbs through August 2026.
Cour de justice de l’UE, affaires jointes C-779/21 P and C-799/21 P, Commission and Council v Front Polisario (4 octobre 2024), confirmant l’annulation des accords UE-Maroc appliqués au Sahara occidental pour absence de consentement de la population, avec une période de transition d’un an.


