El desierto más seco del mundo se asienta sobre la mayor reserva de litio en salmuera del planeta: unas 9,2 millones de toneladas de litio contenido bajo el Salar de Atacama, aproximadamente el 37% del metal que el mundo contabiliza actualmente como reservas1. En diciembre de 2025 el yacimiento cambió de gestión. Codelco, la empresa estatal de cobre, concretó una empresa conjunta con SQM, el productor privado que bombea la salmuera del salar desde la década de 1990, quedándose con el 50% más una acción y el control de todo el desarrollo del litio en el Atacama hasta 20602.
Las condiciones importan más que el titular. Según la propia Codelco, el Estado chileno tomará cerca del 70% del margen operativo sobre la nueva producción entre 2025 y 2030, y el 85% a partir de 20312. No es una nacionalización; SQM no fue expropiada y ningún activo fue confiscado. Es algo más silencioso y posiblemente más duradero: el Estado renegoció su parte de la renta de recursos dejando al operador en su lugar, y lo hizo en el punto más bajo del ciclo de precios más violento que haya experimentado un material para baterías.
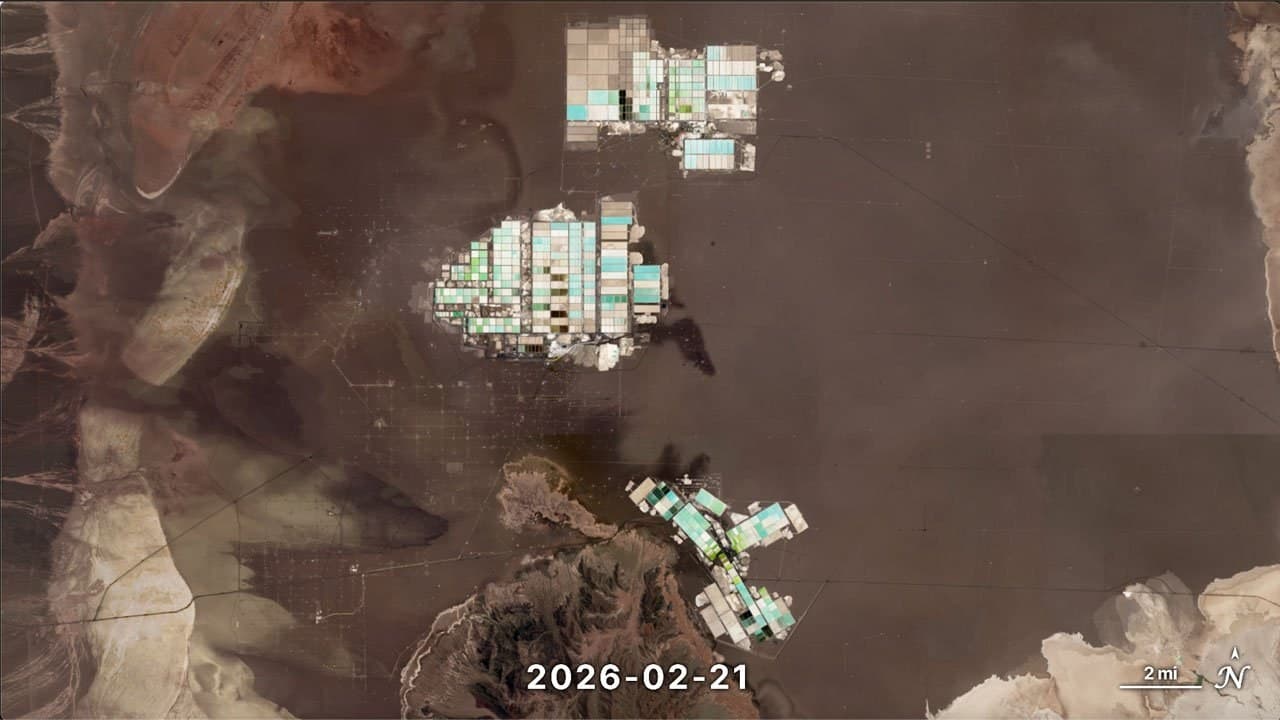
Litio contenido en la salmuera del Salar de Atacama, la mayor reserva de litio del mundo, ahora bajo control mayoritario estatal hasta 2060.
Medida | Valor |
|---|---|
Litio contenido en Atacama | 9,2 millones de toneladas, mayor reserva en salmuera |
Precio del carbonato, pico a fines de 2022 | Por encima de US$81.000 la tonelada |
Precio del carbonato, mínimo a mediados de 2025 | Alrededor de US$8.259 la tonelada en China |
Producción de Chile, 2025 | 64.100 toneladas de contenido de litio |
Parte estatal del margen de nueva producción | Cerca del 70% hasta 2030, 85% desde 2031 |
Horizonte de la concesión | 2060 |
El desplome en que se firmó el acuerdo
El carbonato de litio grado batería superó los US$81.000 la tonelada a fines de 2022, en el punto álgido del primer pánico de suministro de vehículos eléctricos3. Para febrero de 2025 el precio en el norte de Asia estaba por debajo de US$10.000, y el mercado spot chino tocó fondo cerca de US$8.259 en junio de 2025: una caída de aproximadamente 80% entre el máximo y el mínimo3. El desplome tuvo causas ordinarias actuando a velocidad extraordinaria. Los precios altos adelantaron oferta desde el hard rock australiano, la salmuera chilena y el propio lepidolita chino, mientras la demanda de vehículos eléctricos crecía más lento de lo que supuso el pánico, y el litio resultó ser lo que siempre fue: no escaso, solo lento de poner en línea.
El vaivén reescribió la política de todos los productores. A US$80.000 la tonelada, los estados del litio sueñan en categorías de petroestado; a US$9.000, la pregunta se invierte a quién puede sobrevivir al mínimo. La respuesta de Chile fue asegurar la parte estatal antes del próximo pico y no después, lo que distingue el acuerdo de 2025 del nacionalismo de recursos típico de los auges de materias primas, que suele anunciarse en la cima y lamentarse en el fondo. También concentró la atención del otro lado de la mesa: un productor con una concesión que vencía en 2030 y precios de un solo dígito valora la certeza de permanencia más que en cualquier otro momento del ciclo, lo que explica en gran parte por qué una negociación estancada durante años se cerró precisamente en este.
Cómo se estructura el acuerdo
La estructura sigue la Estrategia Nacional del Litio que el presidente Gabriel Boric anunció en abril de 2023: el litio se desarrolla mediante asociaciones público-privadas en las que el Estado tiene la mayoría, con Codelco como instrumento2. SQM sigue operando las pozas y plantas que conoce; su concesión, que vencía en 2030, se extiende hasta 2060 dentro de la empresa conjunta; la participación estatal en el margen aumenta cuando la concesión anterior habría terminado. Cada parte negoció su riesgo de salida: SQM compró treinta años de permanencia que de otro modo no podía asegurar, y el Estado obtuvo el control mayoritario sin guerra legal ni curva de aprendizaje operativa.
El plan de producción es expansivo, lo que sorprende a quienes asocian 'control estatal' con 'restricción'. La producción chilena aumentó en torno a 10,1% hasta unas 64.100 toneladas de contenido de litio en 2025 y se prevé que alcance unas 67.300 en 2026 a medida que se expande la capacidad en Atacama4. A diferencia de las cuotas de cobalto del Congo o los recortes de mineral de Indonesia, Chile no está racionando la oferta para mover el precio; está maximizando el volumen y tomando su mayor parte de lo que resulte el precio. Para los fabricantes de baterías del mundo, eso convierte a Chile en el tipo de nacionalista de recursos más conveniente: más oferta, distinta fiscalidad.
Chile ya ha aplicado esta fórmula, con el metal que construyó el país. La propia Codelco es hija de la nacionalización del cobre de 1971, y medio siglo después sigue siendo el mayor productor mundial de cobre y el sostén del erario. Esa historia pesa en ambos sentidos en el debate sobre el litio: demuestra que una empresa estatal chilena puede gestionar una operación extractiva a escala mundial durante décadas, y recuerda a los inversores que Chile está dispuesto, bajo suficiente presión política, a ir más allá de un acuerdo de reparto de márgenes. La arquitectura de la empresa conjunta, control sin expropiación, se lee como una promesa de que la segunda lección queda en el pasado.
El otro precedente es la propia permanencia de SQM, que explica por qué el Estado quería la firma. Los derechos de SQM en Atacama dependían de arrendamientos de CORFO, la agencia estatal de desarrollo, y la relación pasó buena parte de la última década en arbitrajes y renegociaciones sobre regalías y cuotas. Una estructura en la que el Estado se sienta dentro de la empresa conjunta, y no fuera auditando facturas, es en parte una solución de gobernanza: el dueño del recurso y el operador de las pozas ahora leen los mismos libros.
A qué corre Chile
La urgencia detrás de la estrategia es la cuota de mercado, no la geología. Chile fue el mayor productor mundial de litio hasta 2017; las minas australianas lo superaron y los proyectos de salmuera argentinos, desarrollados bajo un régimen mucho más liberal, están creciendo rápido al lado. La salmuera del Atacama está entre las más baratas del mundo, pero las concesiones, los permisos y la política hídrica mantuvieron el volumen chileno casi plano durante el auge mientras los rivales crecían. El horizonte 2060 busca terminar esa parálisis resolviendo la cuestión de propiedad que congeló la inversión durante una década.
El agua es la restricción que no negocia. Las operaciones de salmuera del salar están dentro de una cuenca compartida con comunidades indígenas atacameñas y una economía turística, en un desierto donde las pozas de evaporación consumen salmuera por megalitro. Parte del programa declarado de la empresa conjunta es una transición hacia tecnologías de extracción directa de litio que devuelvan la salmuera al acuífero en vez de evaporarla. Si esa transición funciona a escala, libera el verdadero cuello de botella del salar; si no, la concesión hasta 2060 pasará sus décadas negociando con la hidrología.
La extracción directa de litio agrupa una familia de tecnologías, adsorción, intercambio iónico, membranas, que extraen el litio selectivamente de la salmuera y devuelven el agua empobrecida al subsuelo en lugar de evaporarla durante un año y medio en pozas abiertas. Los atractivos son reales: tasas de recuperación que pueden casi duplicar la parte del litio que capturan las pozas, semanas de procesamiento en vez de meses y una huella hídrica mucho menor. Lo que falta es la prueba a escala. La DLE opera comercialmente en Argentina y en plantas chinas con químicas de salmuera distintas, pero nada cercano a los volúmenes del Atacama, y los procesos más avanzados consumen energía y agua dulce en proporciones que importan en pleno desierto. Hasta que una línea a escala completa funcione en el salar, la DLE es un plan respaldado por pilotos, no un reemplazo probado.
La demanda, mientras tanto, no es la parte incierta de la ecuación. Los vehículos eléctricos siguen creciendo en cada ciclo de precios de sus insumos, y el almacenamiento en red ha surgido como un segundo mercado de litio con su propia lógica: las baterías combinadas con solar se están instalando en todos los continentes porque el par ya supera en coste a las alternativas. El desplome de 2023-25 fue una historia de oferta, no de demanda. La cantidad que el mundo querrá en 2035 supera todo lo que los productores actuales despachan hoy, que es precisamente por lo que la propiedad del mayor yacimiento barato merecía una negociación de escala constitucional para resolverse.
El triángulo y los sustitutos
La posición de Chile se refuerza con la de sus vecinos. El triángulo del litio donde confluyen Chile, Argentina y Bolivia concentra alrededor del 54% de las reservas mundiales1, y los tres países ejecutan un experimento natural en regímenes de extracción: el federalismo abierto argentino, las empresas de mayoría estatal chilenas, el modelo enteramente estatal boliviano que aún no produce volúmenes comerciales. Los tres difieren en más que la ideología, en velocidad de permisos, términos fiscales, infraestructura y experiencia operativa, así que la comparación mide sistemas completos y no solo modelos de propiedad. El marcador hasta ahora: Argentina ha crecido más rápido desde cero, Chile gana más por tonelada y Bolivia aún no convierte sus reservas en envíos. La apuesta chilena es que su camino intermedio captura la renta sin ahogar el volumen.
El metal en sí no enfrenta un abismo. El USGS calcula unas 37 millones de toneladas de litio en reservas mundiales y mucho más en recursos, con nuevas provincias de salmuera y arcilla desde Arkansas hasta el Rin en evaluación1. Nada en la abundancia del litio en la corteza garantiza a Chile el poder de precios que el fosfato garantiza a Marruecos. Lo que posee Chile es posición de costos y ventaja de partida, ambos activos que se deprecian, y ahí está el verdadero argumento de la urgencia de la estrategia: la renta no cobrada en los años 2030 puede no existir en los 2050.
Variables a seguir
Primero el precio: las previsiones de que el superávit pase a déficit se concentran en 2026-27, y el 70% estatal del margen vale el 70% de lo que traiga esa recuperación3. Después el volumen: si la producción chilena realmente alcanza los objetivos ampliados, porque la legitimidad de la estrategia en casa depende de los cheques, no de los principios. Y la comparación argentina, porque si el modelo sin gestión del vecino sigue creciendo más que el gestionado, la arquitectura 2060 enfrentará sus críticas con la frontera como grupo de control.
Y una fecha de ingeniería: la primera línea de extracción directa de litio a escala comercial en el salar. Todas las partes de la empresa conjunta tienen motivos para quererla: el Estado por la política hídrica, el operador por los índices de recuperación, las comunidades por el acuífero, y nadie ha operado DLE a escala Atacama en ningún lugar. La concesión hasta 2060 es, entre otras cosas, una apuesta de treinta y cinco años a que la industria química pueda jubilar la poza de evaporación antes de que el desierto jubile la concesión. El yacimiento sobrevivirá a todos los involucrados; si el agua lo hace es la pregunta que la empresa conjunta tiene treinta y cinco años para responder.
Fastmarkets, Negociaciones por la mayor reserva de litio en salmuera pueden ser beneficiosas para SQM y Chile: 9,2 millones de toneladas de litio contenido en el Salar de Atacama, cerca del 37% de las reservas mundiales; el triángulo del litio alrededor del 54%. El USGS sitúa las reservas mundiales en 2025 en unas 37 millones de toneladas.
Mining Technology, La expansión del Salar de Atacama impulsará la producción de litio chilena en 2026 y Mining Digital, Por qué Codelco y SQM extraen litio chileno: empresa conjunta completada en diciembre de 2025; Codelco 50% más una acción; control del litio de Atacama hasta 2060; parte estatal del margen operativo cerca del 70% para 2025-2030 y 85% desde 2031, según Codelco; marco de la Estrategia Nacional del Litio de abril de 2023.
Carbon Credits, Los precios del litio caen por debajo de US$10.000 e Investing News Network, Mercado del litio 2025: carbonato grado batería por encima de US$81.000 la tonelada a fines de 2022; por debajo de US$10.000 CIF Norte de Asia en febrero de 2025; spot chino cerca de US$8.259 en junio de 2025; previsiones de superávit a déficit hacia 2026-27.
Mining Technology, La expansión del Salar de Atacama impulsará la producción de litio chilena en 2026: producción chilena sube un estimado 10,1% hasta 64.100 toneladas en 2025, previsión de 67.300 toneladas en 2026.