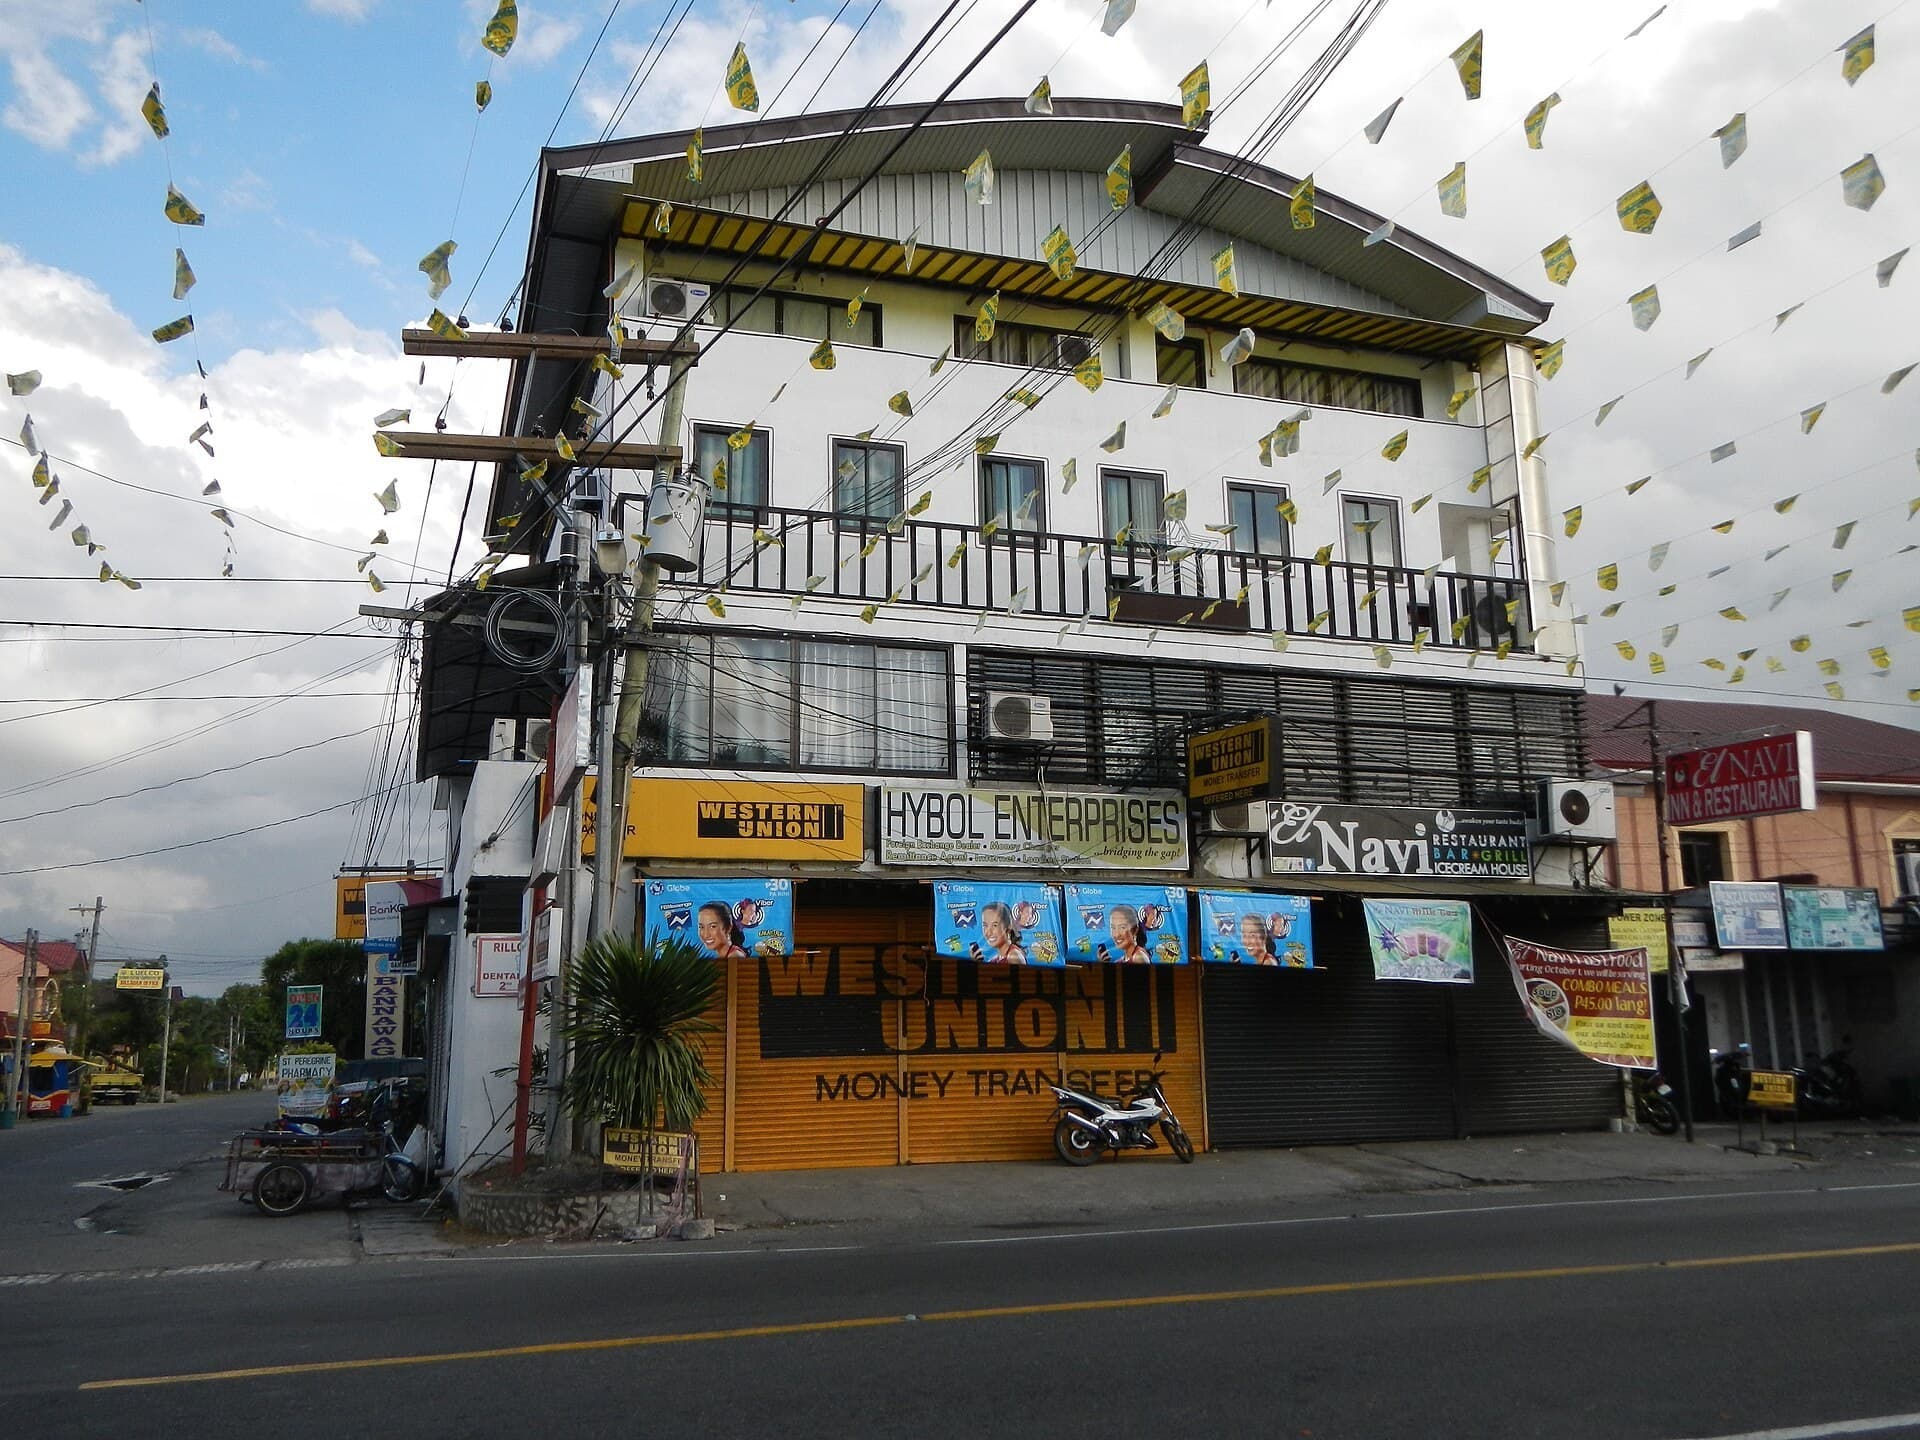
Si l’on vous demande ce qui finance le monde en développement, les réponses des manuels arrivent dans l’ordre: investissement étranger, aide au développement, marchés de capitaux. Les chiffres racontent autre chose. En 2024, les migrants ont envoyé chez eux 685 milliards de dollars vers les pays à revenu faible et intermédiaire, soit plus que l’investissement direct étranger et l’aide officielle à ces pays réunis1. Les envois de fonds dépassent l’aide chaque année depuis le début du siècle et ont dépassé l’IDE à destination des pays en développement hors Chine de plus de 270 milliards de dollars dès 20231. La plus grande institution de financement du développement au monde est la file d’attente devant un guichet de transfert d’argent. À strictement parler, les envois de fonds sont des transferts familiaux, des salaires renvoyés au pays, et non du capital en quête de rendement ; le mot « capitaux » est donc employé largement. La justification est fonctionnelle : pour la balance des paiements du pays récepteur, ces dollars arrivent et restent comme le feraient des dollars d’investissement, avec moins de conditions.
La nature du flux explique pourquoi il est sous-estimé. Il arrive sous la forme de millions de transactions de quelques centaines de dollars, de personne à personne, sans annonce officielle ni photo d’inauguration. Il se comporte aussi différemment de tous les autres flux: l’investissement fuit les crises et l’aide suit la politique, tandis que les envois de fonds augmentent les mauvaises années, car l’emploi de l’expéditeur à Paris ou à Riyad n’est pas corrélé à l’inondation du cousin dans la région d’origine. Les économistes parlent de contre-cyclicité. Les familles parlent d’assurance, payée par celui qui est parti.
Transferts des Marocains du monde vers les pays à revenu faible et intermédiaire en 2024, plus que l’IDE et l’aide officielle réunis.
Qui reçoit, et ce que cela implique
L’Inde domine en volume, et l’écart est considérable: environ 129 milliards de dollars en 2024, le Mexique arrivant deuxième avec 68 milliards2. L’Asie du Sud a progressé de près de 12 % sur l’année, la plus forte croissance régionale1. Mais le volume ne dit pas tout de ce que représente le flux là où il pèse lourd dans l’économie: dans des dizaines de pays, les envois de fonds dépassent un dixième du PIB, et dans les grandes économies de couloir ils financent le déficit commercial, stabilisent la monnaie et soutiennent la consommation rurale à un niveau qu’aucun programme budgétaire n’égale.
Le Maroc en donne l’anatomie. Les Marocains de l’étranger ont envoyé 117,7 milliards de dirhams en 2024 et 122 milliards, soit environ 13,3 milliards de dollars, en 2025, soit environ 8 % du PIB, parmi les plus gros flux entrants d’Afrique, la banque centrale prévoyant 130 milliards de dirhams à l’horizon 20273. Le nom donné à ce flux, transferts des Marocains du monde, décrit précisément la relation: il ne s’agit pas d’un marché, mais d’une appartenance. L’argent rapporte plus que les phosphates la plupart des années et arrive sans appel d’offres, concession ni condition.
La carte des couloirs suit celle du travail, avec un décalage. La construction et les services dans le Golfe alimentent les flux sud-asiatiques; les États-Unis ceux d’Amérique latine; l’Europe ceux d’Afrique du Nord et de l’Ouest, la France, l’Espagne et l’Italie étant les principales sources de salaires pour la ligne marocaine. Chaque couloir a ses propres institutions, son propre prix, sa propre politique, et l’agrégat masque la concentration du système: quelques marchés du travail d’accueil fixent le revenu disponible de centaines de millions de ménages qu’ils ne compteront jamais comme résidents.
L’informalité sous le chiffre officiel est l’autre inconnue connue. L’argent liquide transporté à la main, les réseaux hawala et les transferts en nature déplacent des montants que les statisticiens de la balance des paiements ne peuvent qu’estimer; la plupart des évaluations situent le flux réel nettement au-dessus du chiffre enregistré. Cela compte pour la politique dans les deux sens: le coussin externe réel du monde en développement est plus grand que les 685 milliards de dollars officiels, et chaque mesure réglementaire qui augmente le coût des canaux formels déplace du volume vers des circuits invisibles, ce qui est l’argument permanent contre l’idée que la conformité réglementaire serait sans coût4.
Le péage
Le scandale du flux est son prix. Envoyer 200 dollars, le transfert de référence, coûtait en moyenne 6,49 % au niveau mondial début 2025: les banques affichaient 9,5 %, les opérateurs numériques 3,65 %4. Les Objectifs de développement durable de l’ONU visent 3 %; le G20 promet des baisses depuis 2011. Rapporté à 685 milliards de dollars, chaque point de pourcentage de friction retire près de 7 milliards par an au revenu des ménages les plus pauvres du monde, une somme qui dépasserait de nombreux budgets d’aide bilatérale, prélevée de façon disproportionnée sur les couloirs où la concurrence est la plus faible, notamment en Afrique subsaharienne4.
La solution vient du segment le moins cher du marché. Les couloirs numériques fonctionnent à environ un tiers du coût bancaire, les systèmes de paiement mobile ont fait chuter les coûts là où la régulation leur permet de concurrencer, et les fintechs nées de cet écart portent désormais une part significative du volume des grands acteurs. Les derniers kilomètres chers sont autant politiques que techniques: accords exclusifs dans les bureaux de poste, exigences de conformité qui excluent les petits opérateurs, et part persistante du cash aux deux extrémités des couloirs les plus pauvres.
Indicateur | Valeur |
|---|---|
Flux vers les pays à revenu faible et intermédiaire | $685 billion, up 5.8% |
Comparé à l’IDE plus l’aide officielle | Supérieur aux deux réunis |
Inde | $129 billion; Mexico $68 billion |
Maroc | 117,7 Mds MAD en 2024; 122 Mds MAD (~13,3 Mds $) en 2025, ~8 % du PIB |
Coût moyen mondial, transfert de 200 $ | 6,49 %; banques 9,5 %, numérique 3,65 % |
Cible ODD pour le coût | 3 % |
Ce que l’argent fait, et ne fait pas
Les preuves d’impact sont solides et peu romantiques. Les envois de fonds augmentent la scolarisation, la qualité du logement et les dépenses de santé dans les ménages bénéficiaires, et réduisent l’extrême pauvreté dans les régions à fort flux plus sûrement que la plupart des programmes, car le ciblage est parfait: l’expéditeur sait exactement quel ménage a besoin de quoi. Ce qu’ils ne font généralement pas, c’est construire des usines. Les flux financent d’abord la consommation et le logement, et le rêve politique récurrent de les orienter vers l’investissement, les obligations diaspora, les fonds de contrepartie, les dispositifs de codéveloppement, a laissé derrière lui un cimetière de pilotes; une analyse marocaine récente notait qu’à peine un dixième du flux sert effectivement à construire quoi que ce soit5. L’argent est privé, et il se comporte comme tel: un revenu familial, pas un capital de politique publique.
La dépendance macroéconomique fonctionne dans les deux sens, et la politique côté expéditeur constitue le vrai risque du flux. Les économies dépendantes des transferts importent le cycle conjoncturel de leurs diasporas, et elles sont exposées à un instrument politique qui séduit de plus en plus de populistes: taxer ou restreindre les transferts sortants. Ces prélèvements passent du projet à la loi dans plusieurs pays d’accueil, et chacun transforme un flux de développement en levier diplomatique. Un monde qui se dispute les puces et le cobalt a aussi remarqué que les salaires franchissent les frontières.
La comparaison avec les autres flux est éclairante. L’investissement étranger négocie: il exige des exonérations fiscales, des clauses d’arbitrage, des options de sortie, et les usines de puces ou de batteries sont toutes arrivées avec une term sheet. L’aide est conditionnelle: elle évolue au gré de la politique des bailleurs et des cycles d’évaluation. Les envois de fonds arrivent simplement, chaque mois, à travers crises et coups d’État, sans rien demander à l’État récipiendaire sinon un système de paiement fonctionnel et, idéalement, l’absence de double imposition. Le capital le moins conditionnel au monde est aussi le moins courtisé, ce qui en dit long sur ce que l’économie diplomatique optimise réellement.
C’est aussi, ménage par ménage, le plus grand programme de lutte contre la pauvreté au monde sans administrateur. Les 200 dollars qui vont de Marseille à Oujda paient une facture d’électricité précise, un semestre précis, un traitement médical précis, choisi par quelqu’un qui connaît parfaitement le bénéficiaire et a tout intérêt à suivre l’usage des fonds. L’économie du développement a mis des décennies à converger vers les transferts monétaires comme outil le plus robuste; la diaspora était arrivée à la même conclusion des générations plus tôt et avait bâti l’infrastructure avant que la littérature n’existe.
Le vent arrière du siècle
Mettez ce texte en regard de son jumeau démographique et la tendance est claire. Les effectifs des pays riches diminuent; ceux des économies de couloir non, pas encore; et le prix du seul facteur de production mobile augmente. Plus de migrations, organisées ou non, signifie plus d’envois de fonds, et la concurrence entre économies vieillissantes pour attirer des jeunes travailleurs donne aux pays d’origine un pouvoir de négociation inédit: sur les visas, la portabilité des retraites, les frais que leurs ressortissants paient pour envoyer de l’argent. La ligne des envois de fonds dans la balance des paiements est le dividende du monde en développement sur le déficit démographique du monde riche, et les deux courbes indiquent qu’il va croître pendant des décennies.
Pour le Maroc en particulier, la question stratégique est de savoir si la relation ira au-delà du transfert. La diaspora qui envoie 8 % du PIB détient aussi des compétences, des réseaux et une épargne que la stratégie industrielle pourrait mobiliser; le dixième qui construit actuellement quelque chose5 est un plancher, pas un plafond. Des retraites portables, des véhicules d’investissement crédibles et des politiques de double appartenance sont la plomberie peu visible qui permettrait de l’élever, et les pays qui la mettront en place les premiers transformeront leur histoire migratoire en avantage de compte de capital, comme le laissent déjà entrevoir les chiffres.
Variables à suivre
Trois chiffres, chaque année. Le coût moyen mondial par rapport à l’objectif de 3 %4, car c’est le chiffre le plus améliorable du financement du développement et chaque point de base se mesure en frais de scolarité. Les taxes sur les transferts dans les pays d’accueil, passant du projet à la loi, car le premier grand couloir à être taxé testera la mobilité réelle du flux, vers la blockchain, les circuits informels, ou simplement des dîners plus modestes dans la ville d’envoi. Et les accords de main-d’œuvre signés par les grands pays expéditeurs avec le Golfe et l’Europe, Maroc inclus3, car ce sont ces documents, non les stratégies d’aide, qui négocient en réalité le plus grand flux de capitaux du monde en développement. L’argent continuera d’arriver de toute façon. Six cent quatre-vingt-cinq milliards de dollars par an d’obligation familiale ont survécu à toutes les crises, ce qui n’est le cas d’aucune autre source de financement du développement.
Banque mondiale / KNOMAD, En 2024, les envois de fonds des migrants vers les pays à revenu faible et intermédiaire devraient atteindre 685 milliards de dollars: supérieur à l’IDE et à l’APD réunis; croissance de 5,8 %; supérieur à l’aide dans toutes les estimations depuis 2000 et supérieur à l’IDE vers les PRFM hors Chine de plus de 270 milliards de dollars en 2023; Asie du Sud +11,8 %.
Banque mondiale, cité par Business Standard, At $129 bn, India top recipient of remittances (décembre 2024); Mexique deuxième avec 68 milliards de dollars.
Atalayar, Moroccans living abroad sent more than 117.7 billion dirhams in 2024; Morocco World News, Morocco's diaspora remittances reached over $13.3 billion in 2025; FIDA: environ 8 % du PIB en 2024; projections Bank Al-Maghrib à 130 milliards de dirhams en 2027.
Banque mondiale, Remittance Prices Worldwide, synthèse de l’enquête 2025: moyenne mondiale 6,49 % pour 200 dollars au T1 2025; banques 9,5 %; opérateurs numériques 3,65 %; cible ODD 3 %.