الأجهزة التي تصلك هذه الجملة عبرها، ومراكز البيانات التي تمررها، والسيارات في الشارع خارجًا، والأسلحة التي تردع أو لا تردع سرقتها، جميعها تعتمد على رقائق منطقية من أحدث أجيال تصنيع أشباه الموصلات. في عام ٢٠٢٥، أنتجت شركة واحدة معظم هذه الرقائق. شركة Taiwan Semiconductor Manufacturing Company استحوذت على حصة قياسية بلغت ٧٠٫٢٪ من إيرادات المصانع العالمية في الربع الثاني، وهي أعلى حصة لها على الإطلاق، واحتفظت بحوالي ٧٠٪ طوال العام١.
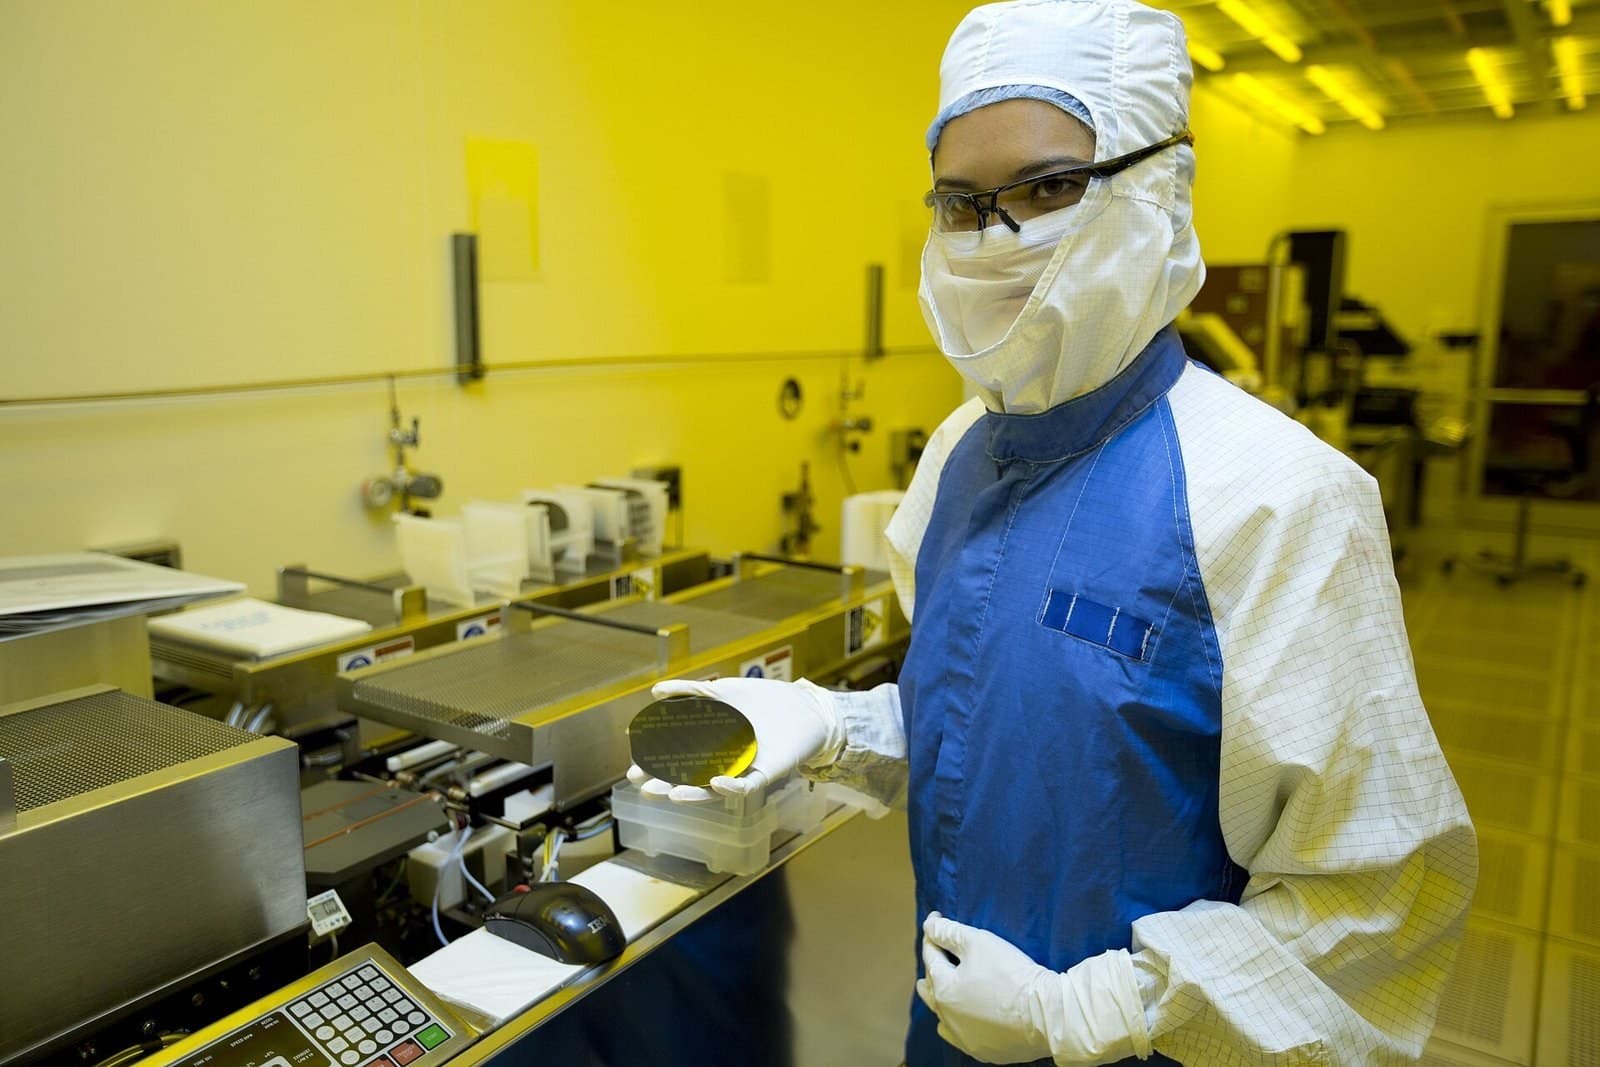
هذا الرقم الإجمالي يقلل من حجم التركيز الفعلي. ثلاث شركات فقط في العالم قادرة على التصنيع عند ٧ نانومتر أو أقل: TSMC، وسامسونج، وإنتل، وتتفوق TSMC في نسب الإنتاج وتستحوذ على معظم العملاء المهمين١. معالجات هواتف Apple، ومعجلات الذكاء الاصطناعي من Nvidia، ووحدات المعالجة المركزية من AMD، ومودمات Qualcomm: شعارات مختلفة، مصانع واحدة. عند أحدث عقد التصنيع، التركيز أمر تعاقدي: بدأ إنتاج ٢ نانومتر بكميات كبيرة في الربع الرابع من ٢٠٢٥، وبلغ نحو ٩٠٬٠٠٠ إلى ١٠٠٬٠٠٠ رقاقة شهريًا بحلول أوائل ٢٠٢٦، وجميع الطلبيات محجوزة حتى ٢٠٢٨١.
حصة TSMC من إيرادات المصانع العالمية في الربع الثاني من ٢٠٢٥، وهي حصة قياسية. عند العقد دون ٧ نانومتر، موقعها أقوى.
الحافة أصبحت كل العمل
تركيبة إيرادات TSMC نفسها توضح أين ذهب الطلب العالمي. العقد المتقدمة، ٧ نانومتر وأقل، شكلت ٧٤٪ من إيرادات الرقائق في ٢٠٢٥: ٣٦٪ من إنتاج فئة ٥ نانومتر، ٢٤٪ من ٣ نانومتر، ١٤٪ من ٧ نانومتر٢. قبل عقد من الزمن، كانت الحافة التقنية عملاً ذا مكانة مدعومًا بإنتاج تقليدي واسع. الآن أصبح الإنتاج التقليدي هامشيًا والحافة هي الشركة نفسها. على مستوى القطاع كله، العقد عند ٧ نانومتر وأقل ولدت أكثر من ٥٦٪ من إيرادات المصانع في ٢٠٢٥١، وجميع هذا الإنتاج تقريبًا يتم على أرض تايوان أو في مصانع تديرها TSMC في الخارج.
جيل العملية التصنيعية | حصة إيرادات الرقائق |
|---|---|
فئة ٥ نانومتر | ٣٦٪ |
فئة ٣ نانومتر | ٢٤٪ |
فئة ٧ نانومتر | ١٤٪ |
جميع العقد التقليدية مجتمعة | ٢٦٪ |
الاقتصاديات التي أنتجت هذا الوضع تعمل كآلية لا رجعة فيها. كل عقدة جديدة تكلف أكثر في التطوير والتجهيز من سابقتها؛ وكل واحدة تحتاج إلى حجم إنتاج أكبر لتعويض التكلفة؛ والعملاء الذين يملكون هذا الحجم يذهبون إلى المصنع صاحب أفضل نسب الإنتاج، ما يمول العقدة التالية أولاً. سامسونج وإنتل لم تخرجا من السباق، وكلتاهما حصلت على دعم حكومي أمريكي للبقاء فيه، وكل عقدة جديدة تتأخران فيها تزيد الفجوة في نسب الإنتاج. هذه الاقتصاديات تولّد تركّزاً قوياً، وكل جيل جديد يزيده رسوخاً.
لماذا حدث ذلك في تايوان
لا شيء في السيليكون يفرض جزيرة على صدع زلزالي تبعد ١٣٠ كيلومترًا عن دولة تدعي السيادة عليها. فكرة تأسيس TSMC عام ١٩٨٧ كانت تنظيمية: مصنع يصنع للجميع ولا ينافس أي عميل. بعد أن انتصر هذا النموذج، تضاعف التركيز بفعل الأشخاص والقرب: ثلاث ورديات من مهندسي العمليات، مناطق صناعية حول كل مصنع، جامعات ترفد الكفاءات، وحكومة وطنية تعتبر الشركة بنية تحتية استراتيجية. الآلات يمكن شراؤها، على الأقل لمن يسمح له بذلك؛ لكن المعرفة التشغيلية المتراكمة لتشغيلها بكفاءة اقتصادية لا يمكن شراؤها، وهذه المعرفة تتركز في هسينشو وتايشونغ وتاينان.
هناك تبعية خلف التبعية. كل مصنع متقدم، بما فيه مصانع TSMC، ينقش الطبقات الأرق باستخدام آلات الطباعة الضوئية بالأشعة فوق البنفسجية القصوى التي تصنعها شركة واحدة فقط: ASML الهولندية. سلسلة توريد الرقائق لا تضيق إلى نقطة واحدة؛ بل تضيق إلى سلسلة من النقاط الأحادية، أوسعها الجزيرة.
العملاء بلا مصدر ثانٍ
الإجابة التقليدية على هيمنة مورد هي تأهيل مورد آخر. عند الحافة التقنية، تفشل الإجابة التقليدية أمام الفيزياء والزمن. نقل شريحة رائدة بين المصانع يعني إعادة تصميمها لعملية مختلفة، وسنة أو أكثر من الهندسة بلا إيرادات، للوصول إلى مصنع لم تثبت نسب إنتاجه على هذا التصميم. لذلك شحنت Apple كل معالجاتها الرائدة لعقد من مصانع TSMC، ومعجلات الذكاء الاصطناعي من Nvidia، أكثر المنتجات طلبًا في العالم خلال الطفرة، تأتي من رقائق TSMC وتغليفها، وخطط الطوارئ لدى الشركتين أقرب إلى أدعية مرفقة بأوامر شراء.
الموردون المحتملون يحاولون العودة عبر الإنفاق. إنتل تراهن بمستقبلها على استعادة الريادة في العمليات وفتح مصانعها لعملاء خارجيين، بدعم من واشنطن ومنذ ٢٠٢٥ بحصة ملكية اتحادية مباشرة غير مسبوقة. سامسونج تبني في تكساس كما في كوريا. كلاهما لا يزال متأخرًا في نسب الإنتاج عند العقد المهمة، وكل ربع يتأخران فيه، يزداد دفتر الطلبيات المحجوزة حتى ٢٠٢٨ لدى منافسهما ربعًا آخر١. قد تعود المنافسة الثنائية إلى الحافة التقنية؛ لا أحد يتوقع ذلك قبل أواخر العقد الحالي.
رهان أريزونا
أصبح التركيز الآن مصدر قلق رسمي في ثلاث قارات، وأوضح استجابة توجد في فينيكس. توسع موقع TSMC في أريزونا ليصبح برنامجًا ملتزمًا بقيمة ١٦٥ مليار دولار: ثلاثة مصانع مع خطط لمزيد، مرافق تغليف متقدمة، ومركز أبحاث وتطوير٣. دخل أول مصنع الإنتاج بكميات كبيرة على عملية N٤ في الربع الرابع من ٢٠٢٤ ويشحن منتجات فعلية، منها معالجات Apple وAMD، مع نسب إنتاج أبلغ أنها مماثلة لتايوان٤. المصنع الثاني، المخصص لـ٣ نانومتر، يستهدف الإنتاج في ٢٠٢٧؛ والثالث مخصص لـ٢ نانومتر وجيل A١٦، وبدأ العمل على مصنع رابع وأول منشأة تغليف في أوائل ٢٠٢٦٣.
الحساب الواقعي يضع الرهان في حجمه. إنتاج أريزونا جزء صغير من إجمالي TSMC، وأحدث عقدة تصل هناك بعد تايوان بنحو عامين، وحتى تفتح مصانع التغليف، تظل الرقائق المنتجة في فينيكس تعبر المحيط الهادئ للتجميع. ما تشتريه أريزونا ليس الاستقلال عن تايوان؛ بل إثبات أن المعرفة التشغيلية يمكن نقلها أصلًا، وبسعر لا تستطيع تحمله إلا دولة عميلة واحدة، وفي جدول زمني يقاس بالعقود.
المشتري الذي أُقصي
اقتصاد كبير واحد مستبعد من مقدمة هذا الصف. منذ أكتوبر ٢٠٢٢، منعت قيود التصدير الأمريكية بيع أكثر الرقائق تقدمًا وأدوات تصنيعها إلى الصين، مع تشديد القيود مرارًا وجر هولندا واليابان للتماشي معها في الطباعة الضوئية. رد الصين جاء في اتجاهين معًا: دفعت SMIC، مصنعها الرائد، نحو إنتاج فئة ٧ نانومتر دون آلات EUV، بنسب إنتاج وتكاليف لا يمكن تدقيقها خارجيًا، بينما ردت بكين بقيود تصدير على الجاليوم والجرمانيوم والمعادن النادرة التي تهيمن على إنتاجها. الجزيرة في قلب هذا الموضوع ليست فقط تركيزًا في سلسلة التوريد؛ بل هي خط المواجهة في أول حرب سياسات صناعية شاملة بين قوى كبرى منذ الحرب الباردة.
تكلفة التركيز
المخاطر معروفة وواقعية: الزلازل، سنوات الجفاف التي تحد من المياه التي تستهلكها المصانع بملايين اللترات، الاعتماد الطاقي على الغاز الطبيعي المسال المستورد، وإمكانية الحصار أو الحرب الدائمة، وهي مخاطر لا يمكن لأي مخزون أن يعوضها لأن الرقائق المتقدمة تُستهلك بالمليارات. الأقل نقاشًا هو التكلفة في زمن السلم. العقدة الاحتكارية المباعة بالكامل تسعر نفسها كذلك: رقائق ٢ نانومتر المحجوزة حتى ٢٠٢٨ هي رقائق لم يكن لمشتريها عرض بديل يقدمه١. تكاليف بناء الذكاء الاصطناعي الرأسمالية تتضمن جزئيًا علاوة تركيز تُدفع لهامش مورد واحد.
خريطة التخفيف تضم الآن ثلاث نقاط خارج تايوان والولايات المتحدة. مصنع TSMC المشترك في كوماموتو باليابان افتتح في ٢٠٢٤ ويصنع رقائق العقد التقليدية لعملاء السيارات وأجهزة الاستشعار هناك؛ مصنع ياباني ثانٍ مخطط له، ومشروع مشترك في دريسدن قيد الإنشاء لخدمة صانعي السيارات الأوروبيين على عقد مماثلة. هذه المصانع توسع الجغرافيا للرقائق المستخدمة في السيارات والمستشعرات، وهذا أمر مهم، لكنها لا تمس الحافة التقنية: كل رقاقة من الجيل الأحدث تصنع في تايوان حتى تبدأ مصانع أريزونا الجديدة الإنتاج، وهو الفارق الذي تسعى كل هذه المشاريع لسده.
تصف حكومة تايوان القطاع بأنه درع السيليكون، بحجة أن الأهمية القصوى تردع الهجوم لأن لا أحد يستفيد من تدمير ما يحتاجه الجميع. الحجة تعمل في الاتجاهين، والتنوع الجاري في أريزونا واليابان وألمانيا هو كل مشترٍ رئيسي يترجم القراءة الثانية عمليًا.
ما يجب متابعته
ثلاث إشارات حتى ٢٠٢٧. هل يحقق مصنع أريزونا الثاني موعده في ٢٠٢٧ لإنتاج ٣ نانومتر، لأن الجدول الزمني هو اختبار قابلية نقل المعرفة٣. هل تنجح سامسونج أو إنتل في اجتذاب عميل رئيسي خارجي عند ٢ نانومتر، لأن انشقاقًا واحدًا سيعني أول منافسة سعرية حقيقية عند الحافة منذ سنوات. وحصة إيرادات TSMC المنتجة خارج تايوان، الرقم الوحيد الذي يقيس ما إذا كان الاعتماد الأكثر تركيزًا في العالم يتراجع فعليًا أم يتوسع عبر الامتيازات فقط. وفق الخطط الحالية، ترتفع هذه الحصة خلال العقد وتبقى أقلية من الإجمالي، مع وصول أحدث عقدة دائمًا إلى الجزيرة أولاً. خريطة ٢٠٣٠ تضم مصانع أكثر من خريطة ٢٠٢٠. المركز واحد.
Silicon Canals، Advanced chips of ٧ nanometers and beyond made up ٧٤٪ of TSMC's wafer revenue in ٢٠٢٥: ٥nm ٣٦٪، ٣nm ٢٤٪، ٧nm ١٤٪ من إيرادات الرقائق في ٢٠٢٥.
TSMC، TSMC Arizona و TSMC Announces Updates for TSMC Arizona: التزام بقيمة ١٦٥ مليار دولار؛ إنتاج ضخم على N٤ من الربع الرابع ٢٠٢٤؛ المصنع الثاني يستهدف إنتاج ٣ نانومتر في ٢٠٢٧؛ الثالث مخصص لـ٢ نانومتر وA١٦؛ بدء بناء مصنع رابع وأول منشأة تغليف متقدمة في أوائل ٢٠٢٦.
Arizona Technology Council، TSMC Arizona Fab ٢١ is already making ٤nm chips, yield on par with Taiwan: إنتاج معالجات Apple A١٦ وWatch وAMD Ryzen ٩٠٠٠.