En décembre 2025, les usines automobiles du Maroc ont achevé leur millionième véhicule de l’année, l’objectif que le ministère de l’Industrie répétait depuis le début de la décennie1. Le pays qui possède les plus grandes réserves mondiales de phosphate, et dont l’entreprise publique de phosphate a longtemps incarné à elle seule l’économie d’exportation, vend désormais plus à l’étranger en véhicules et pièces détachées qu’en minerai. L’automobile est le premier secteur exportateur depuis une dizaine d’années; l’année du million d’unités marque le moment où l’échelle ne se discute plus2.
Le chiffre d’affaires à l’export du secteur s’est établi à 112,2 milliards de dirhams, soit environ 12,3 milliards de dollars, sur les neuf premiers mois de 2025, en baisse de 2,7 % par rapport à la même période de 2024 dans un marché européen atone3. Le point de repère le plus proche est imparfait mais parlant : l’OCP, le monopole du phosphate, a réalisé 114 milliards de dirhams de chiffre d’affaires sur l’ensemble de 2025, une année solide4, si bien que neuf mois d’exportations automobiles équivalent à peu près à douze mois du chiffre d’affaires total du champion minier. Les deux mesures diffèrent, exportations d’un secteur contre revenus d’une entreprise, mais les données commerciales du ministère classent les véhicules, et non les phosphates, en tête des exportations depuis une décennie. Un pays de quarante millions d’habitants ne possédait aucune filière intégrée de l’acier à la concession il y a vingt ans.
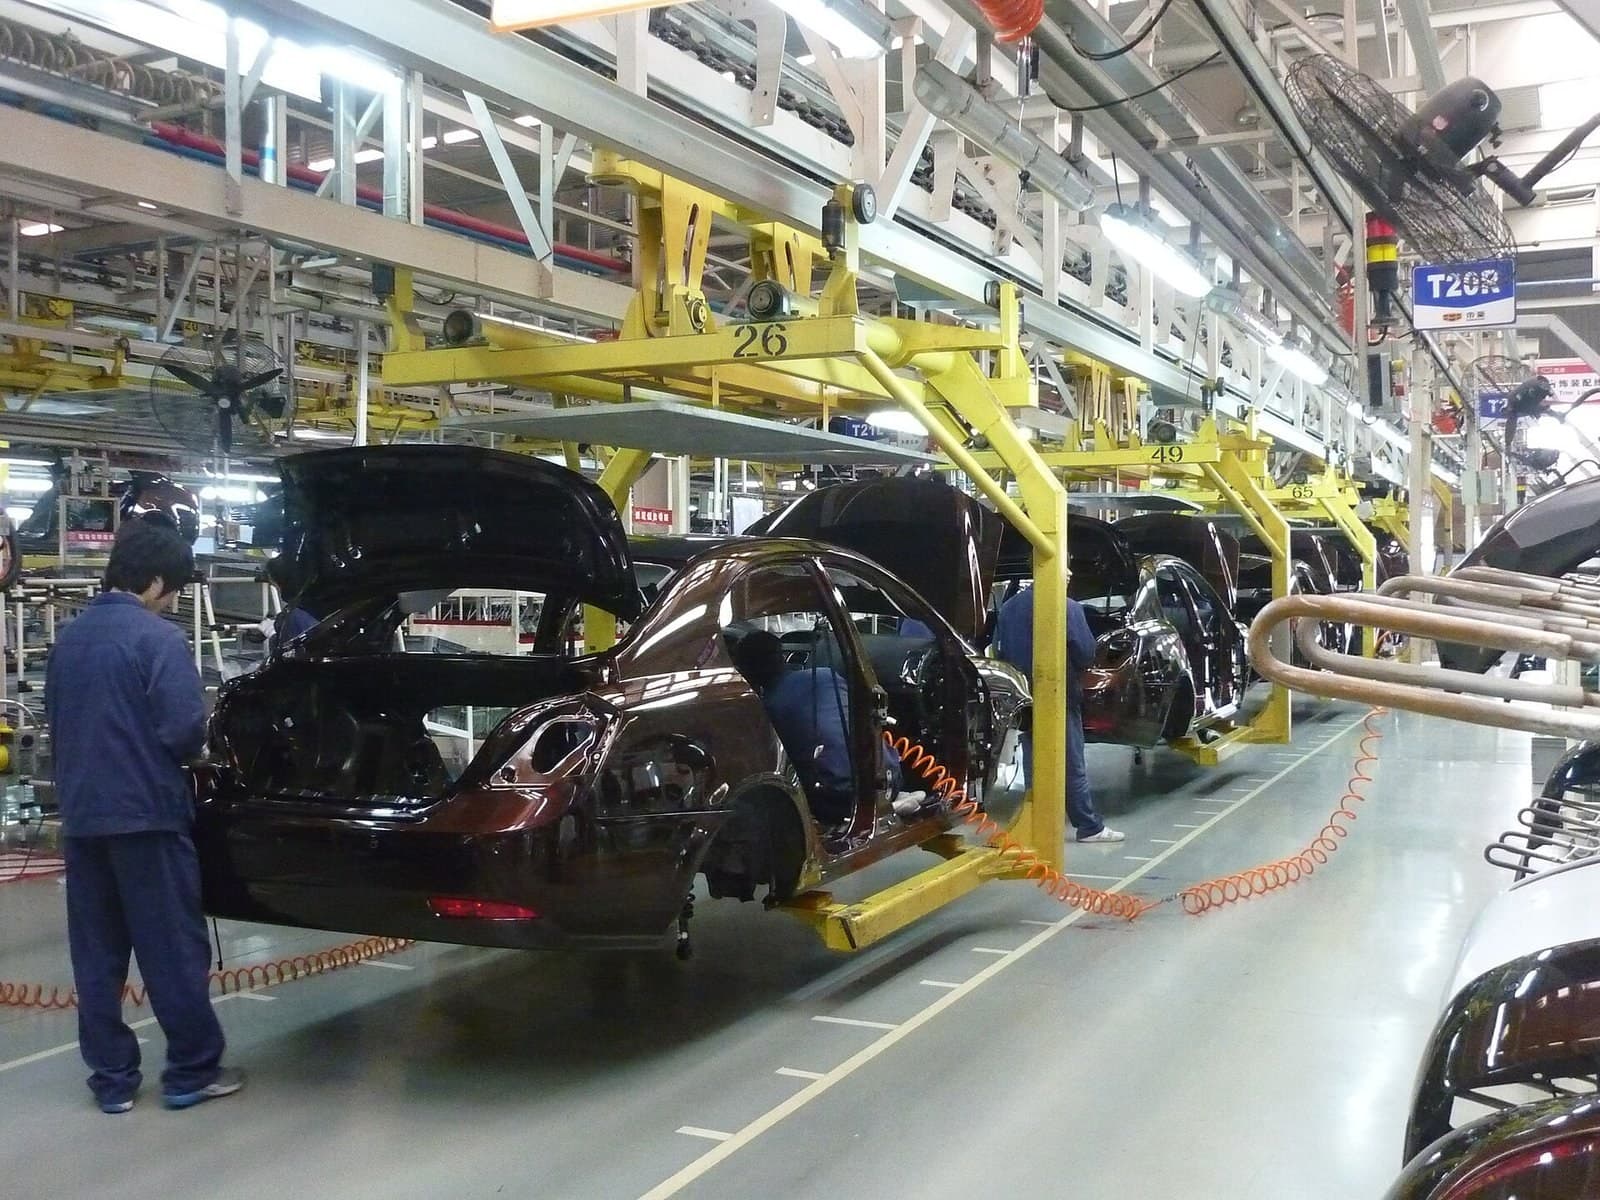
Production de véhicules au Maroc en 2025, l’année où l’industrie a atteint l’objectif poursuivi depuis le début de la décennie.
Comment une économie du phosphate s’est dotée d’une ligne d’assemblage
L’industrie est plus ancienne qu’il n’y paraît. Somaca, l’usine d’assemblage de Casablanca, monte des modèles français depuis 1959. Ce qui a changé d’échelle, c’est l’usine Renault de Melloussa, près de Tanger, ouverte en 2012 avec l’objectif explicite de faire du Maroc une base d’exportation à bas coût vers l’Europe, suivie par Stellantis à Kénitra en 20192. Ces paris ont été doublés. Les usines marocaines de Renault ont produit plus de 394 000 véhicules en 2025, faisant du pays la deuxième base de production mondiale du groupe : environ une Renault sur six dans le monde est assemblée au Maroc5. Stellantis a inauguré en juillet 2025 une extension de 1,2 milliard d’euros à Kénitra, avec un objectif affiché de 535 000 unités de capacité annuelle d’ici 20306.
Usine | Opérateur | Capacité |
|---|---|---|
Melloussa, Tanger | Renault Group | Environ 340 000 par an |
Somaca, Casablanca | Renault Group | Assemblage depuis 1959 |
Kénitra, Atlantic Free Zone | Stellantis | Objectif de 535 000 d’ici 2030 |
La gamme compte autant que le volume. Ces usines produisent des modèles petits et abordables pour les acheteurs européens : la gamme d’entrée de Dacia à Tanger, des petites Peugeot, Opel et Fiat à Kénitra, y compris des modèles électriques compacts. C’est le segment où l’assemblage en Europe peine à dégager une marge avec des salaires européens, ce qui explique le transfert de la production de l’autre côté du détroit plutôt que de l’autre côté du Rhin.
Dacia en est l’exemple le plus clair. La marque à bas coût de Renault est devenue la surprise des ventes européennes en refusant la surenchère, et une marque dont la promesse est un prix plancher vit ou meurt sur le coût d’usine. Tanger a été conçue pour cela : une usine à grand volume, sur un foncier peu cher, avec une main-d’œuvre formée et rémunérée aux niveaux marocains, à une heure d’un port dimensionné pour ses flux. Quand les acheteurs européens ont revu leur budget à la baisse pendant une décennie de revenus sous pression, ils se sont tournés vers Melloussa. Le Maroc s’est industrialisé, en partie, sur l’arithmétique de l’austérité européenne.
Le port, c’est la porte de l’usine
Rien de tout cela ne fonctionne sans Tanger Med. Le complexe portuaire à l’est de Tanger a traité 11,1 millions de conteneurs en 2025, en hausse de 8,4 %, et a manutentionné plus de 161 millions de tonnes de marchandises, ce qui en fait le premier port de Méditerranée et d’Afrique, devant Algésiras, Valence et Le Pirée7. Son terminal véhicules dédié est dimensionné pour un million de voitures par an, alimenté par le rail directement depuis les usines Renault et Stellantis8. L’Espagne est à 14 kilomètres ; une voiture sortie de la ligne de Kénitra peut rejoindre un réseau routier ibérique en moins de deux jours. Le port et les usines ont été pensés comme un système unique, ce qui reste la partie la plus difficile à reproduire pour d’autres candidats à l’assemblage.
Le port lui-même est récent. Il a ouvert en 2007 sur un littoral vierge, a doublé de capacité avec Tanger Med II en 2019, et traite aujourd’hui plus de conteneurs que sa capacité nominale de 9,3 millions7. L’enchaînement est la leçon : le port est venu en premier, l’usine Renault l’a suivi en moins de cinq ans, et les parcs fournisseurs se sont développés dans le corridor entre les deux. Construire des infrastructures avant la demande est un pari qui échoue le plus souvent ; celui-ci est le contre-exemple le plus solide du continent, et ses flux financiers alimentent désormais les prochains cycles de politique industrielle de l’État.
Pourquoi l’industrie s’est installée ici
Trois facteurs, sans mystère. Des salaires bien inférieurs à ceux de l’Europe, à une journée de route des clients européens. Des accords commerciaux avec l’Union européenne et les États-Unis qui permettent l’entrée sans droits de douane des véhicules et pièces fabriqués au Maroc. Et un État qui considère le secteur comme stratégique : zones franches, instituts de formation conçus selon les besoins des constructeurs, infrastructures livrées dans les délais. La base de fournisseurs a suivi les assembleurs ; des centaines d’usines de composants alimentent aujourd’hui les deux pôles, et le ministère de l’Industrie pousse chaque année la part locale plus haut, des faisceaux électriques vers les moteurs, boîtes de vitesses et emboutissage. C’est la différence entre une simple plateforme d’assemblage et une industrie : la première peut partir, la seconde s’ancre.
Le même schéma se déploie dans les secteurs voisins. Un cluster aéronautique autour de la zone franche Midparc à Casablanca usine et câble pour les chaînes d’approvisionnement de Boeing et Safran, et les lignes d’exportation qui progressent le plus vite ces dernières années sont des biens industriels qui n’existaient pas dans la balance il y a une génération. Le modèle est constant : choisir un secteur où les producteurs européens ont besoin d’une base à coûts maîtrisés à proximité, construire la zone et la filière de formation avant de solliciter l’investissement, et laisser le premier acteur attirer le suivant.
Le panier d’un continent
La concentration qui a bâti l’industrie est aussi sa vulnérabilité. Les usines marocaines vendent presque exclusivement en Europe, sur les segments d’entrée de gamme, en euros. Quand la demande européenne pour les petites voitures a fléchi en 2025, les recettes d’exportation marocaines ont reculé d’autant, de 2,7 % sur neuf mois, alors que le volume de production continuait de croître3. Produire plus de voitures pour moins de recettes, c’est ce qui arrive quand le client d’une économie d’assemblage ralentit.
La concurrence évolue aussi. La Turquie et la Roumanie jouent le même rôle pour les mêmes constructeurs à distance comparable, les Balkans et d’autres pays d’Afrique du Nord courtisent les prochains investissements, et les fabricants chinois ouvrent leurs propres capacités tournées vers l’Europe. Les réponses du Maroc sont déjà sur la table : augmenter la part locale pour que plus de valeur reste sur place, ajouter la batterie pour que les versions électriques soient marocaines de la cellule à l’expédition, et laisser l’échelle du port maintenir des coûts logistiques unitaires inférieurs à tout concurrent enclavé.
La batterie ramène le minerai
La prochaine étape boucle la boucle. Gotion High-Tech, fabricant chinois de batteries partiellement détenu par Volkswagen, finalise la première gigafactory de batteries d’Afrique dans l’Atlantic Free Zone de Kénitra : une première phase de 10 gigawattheures de cellules et modules, annoncée à 1,3 milliard de dollars, avec une ambition à terme de 100 gigawattheures9. La production était attendue pour la fin de l’été 2026, un calendrier déjà repoussé une fois9.
La chimie est centrale. L’usine produira des cellules lithium-fer-phosphate, la technologie sans cobalt qui s’impose sur l’entrée de gamme électrique, et le phosphate est le P du LFP. Le minerai que le Maroc exporte à l’état brut depuis un siècle, et que l’automobile a détrôné en tête des exportations, réintègre la chaîne de valeur comme matière de cathode pour les voitures déjà assemblées dans le pays. Que le phosphate marocain alimente effectivement la ligne de cathodes de Kénitra dépendra de la pureté et de contrats non publics à ce jour ; la géographie et les participations pointent dans ce sens.
Les étapes entre la roche et la cathode méritent d’être détaillées, car chacune est une décision industrielle distincte. La roche phosphatée devient acide phosphorique purifié ; l’acide de qualité batterie rencontre le fer et le lithium pour devenir matériau de cathode LFP ; ce matériau alimente les cellules de Gotion ; les cellules alimentent les lignes d’assemblage de Kénitra. Le Maroc maîtrise la première étape à l’échelle mondiale, et l’OCP a annoncé des capacités d’acide purifié visant les spécifications des batteries. Les étapes intermédiaires, précurseurs et cathodes, décideront si la gigafactory est un client de la chimie marocaine ou un simple locataire travaillant sur intrants importés. Rien dans cette boucle n’est automatique : la pureté de qualité batterie est un autre métier que le volume de qualité engrais, le lithium reste importé, et les achats de Gotion suivront le prix et la spécification. Ce que change la géographie, c’est l’arithmétique du fret ; ce que changent les participations de l’État, c’est l’incitation à faire atterrir les contrats sur le sol marocain.
Reste la question de la propriété. Les usines, les marques et les décisions d’exportation appartiennent à Renault, Stellantis et désormais Gotion ; l’État possède le port, les zones, le rail et le système de formation qui les entoure. C’est un équilibre différent du modèle du phosphate, où la ressource appartient intégralement à l’État. Une économie d’assemblage peut perdre une allocation sur laquelle elle n’a pas voix au chapitre, d’où l’importance de chaque incrément de contenu local, de chaque usine de moteurs et ligne d’emboutissage ajoutée sur place : ce sont moins des gains d’efficacité que des polices d’assurance : plus les racines sont profondes, plus un départ coûterait cher aux entreprises concernées.
Variables à suivre
Le recul de 2025 est le bémol : les exportations ont baissé de 2,7 % parce que la demande européenne pour ces segments précis a fléchi3, et le modèle marocain concentre son risque sur le marché des petites voitures d’un seul continent. Trois chiffres à suivre en 2026 et 2027 : les volumes européens de petits véhicules électriques, car les prochaines décisions d’allocation des usines en dépendent ; la montée de Kénitra vers 535 000 unités, car l’extension a été inaugurée avant que la demande ne la justifie6 ; et la date à laquelle la première cellule produite au Maroc sortira de la ligne Gotion, car une gigafactory qui ouvre transforme un pôle d’assemblage en quelque chose de plus proche d’une économie automobile complète, et un projet déjà retardé sera jugé sur sa livraison9.
AGBI, Morocco hits 2025 production target of 1 million cars (décembre 2025).
Yabiladi, Morocco's automotive industry: from early assembly to a global export powerhouse : Somaca assemble depuis 1959 ; Renault Tanger a ouvert en 2012 ; Stellantis Kénitra en 2019 ; l’automobile est le premier secteur exportateur.
Morocco World News, Morocco Records 2.7% Decline in Automotive Exports in 2025 : 112,2 milliards de dirhams sur les neuf premiers mois de 2025, contre 115,3 milliards un an plus tôt.
Morocco World News, OCP Group Reports 17% Revenue Growth in 2025, Reaches MAD 114 Billion.
Atalayar, Morocco consolidates its position as Renault's second-largest global production base (juillet 2026) : plus de 394 000 véhicules produits en 2025 ; environ une Renault sur six dans le monde est assemblée au Maroc ; capacité de l’usine de Tanger : environ 340 000.
Roncucci and Partners, Morocco: a new horizon for the automotive industry (juillet 2025) : Kénitra a atteint 200 000 unités de capacité en 2020 ; extension de 1,2 milliard d’euros inaugurée en juillet 2025, avec un objectif de 535 000 véhicules par an d’ici 2030.
Tanger Med Port Authority, Port activity report 2025 (février 2026) : 11 106 164 EVP, +8,4 % ; plus de 161 millions de tonnes de marchandises ; premier complexe portuaire de Méditerranée et d’Afrique.
Atalayar, The Port of Tangier Med and the automotive sector : terminal véhicules dimensionné pour un million de voitures par an, alimenté par le rail depuis les usines Renault et Stellantis.
pv magazine, Morocco hosts Africa's first battery manufacturing plant et S&P Global Mobility, Gotion High-Tech plans $1.3 billion gigafactory in Morocco : première phase de 10 GWh de cellules LFP et modules à Kénitra Atlantic Free Zone ; ambition de 100 GWh à terme ; production attendue fin été 2026 après un premier report.