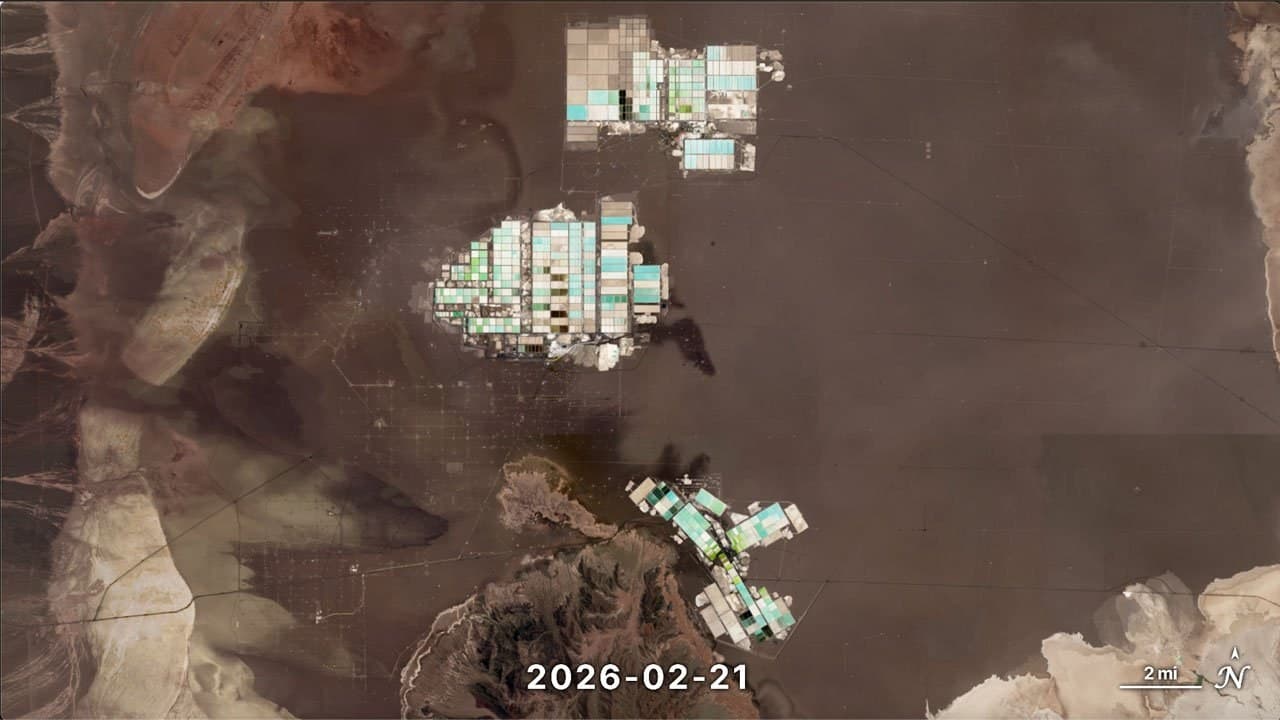
أكثر صحارى العالم جفافاً تقع فوق أكبر احتياطي لليثيوم المذاب: نحو ٩٫٢ مليون طن من الليثيوم الموجود تحت سالار دي أتاكاما، أي ما يعادل تقريباً ٣٧٪ من الاحتياطي العالمي الحالي لهذا المعدن١. في ديسمبر ٢٠٢٥، تغيّر مُشغّل هذا الاحتياطي. أتمّت كوديلكو، شركة النحاس الحكومية، شراكة مع SQM، المنتج الخاص الذي يستخرج الليثيوم من السالار منذ تسعينيات القرن الماضي، حيث باتت كوديلكو تملك ٥٠٪ زائد سهم واحد، مع سيطرة كاملة على تطوير الليثيوم في أتاكاما حتى عام ٢٠٦٠٢.
الشروط أهم من العنوان. وفقاً لتقديرات كوديلكو، ستحصل الدولة التشيلية على نحو ٧٠٪ من هامش التشغيل في الإنتاج الجديد بين ٢٠٢٥ و٢٠٣٠، وترتفع النسبة إلى ٨٥٪ اعتباراً من ٢٠٣١٢. لم تكن تلك عملية تأميم؛ لم تُصادر أصول SQM ولم تُنتزع ملكية أي أصل. ما حدث هو إعادة تفاوض هادئة وربما أكثر استدامة حول حصة الدولة من ريع المورد، مع بقاء المشغل في مكانه، وجاء ذلك في أدنى نقطة من أعنف دورة سعرية شهدها أي معدن بطاريات حتى الآن.
الليثيوم الموجود في محلول سالار دي أتاكاما، أكبر احتياطي لليثيوم في العالم، أصبح الآن تحت سيطرة الدولة حتى عام ٢٠٦٠.
المؤشر | القيمة |
|---|---|
الليثيوم الموجود في أتاكاما | ٩٫٢ مليون طن، أكبر احتياطي محلول |
سعر كربونات الليثيوم، ذروة أواخر ٢٠٢٢ | أكثر من $٨١٬٠٠٠ للطن |
سعر كربونات الليثيوم، قاع منتصف ٢٠٢٥ | حوالي $٨٬٢٥٩ للطن في الصين |
إنتاج تشيلي، ٢٠٢٥ | ٦٤٬١٠٠ طن من محتوى الليثيوم |
حصة الدولة من هامش الإنتاج الجديد | حوالي ٧٠٪ حتى ٢٠٣٠، و٨٥٪ من ٢٠٣١ |
أفق الامتياز | ٢٠٦٠ |
الانهيار الذي أُبرمت فيه الصفقة
بلغ سعر كربونات الليثيوم المخصصة للبطاريات أكثر من $٨١٬٠٠٠ للطن في أواخر ٢٠٢٢، عند ذروة أول موجة ذعر في سلسلة توريد السيارات الكهربائية٣. بحلول فبراير ٢٠٢٥، انخفض السعر في شمال آسيا إلى أقل من $١٠٬٠٠٠، وسجل السوق الفوري في الصين قاعاً قريباً من $٨٬٢٥٩ في يونيو ٢٠٢٥: انخفاض بنحو ٨٠٪ من الذروة إلى القاع٣. كان للانهيار أسباب اعتيادية تحركت بسرعة استثنائية. الأسعار المرتفعة جذبت إمدادات مبكرة من الصخور الصلبة في أستراليا، والمحلول في تشيلي، والليبيودولايت في الصين، بينما نما الطلب على السيارات الكهربائية أبطأ مما افترضته موجة الذعر، واتضح أن الليثيوم هو ما كان دائماً: ليس نادراً، بل بطيء الوصول إلى السوق.
هذا التقلب السريع أعاد تشكيل حسابات كل منتج. عند $٨٠٬٠٠٠ للطن، تحلم دول الليثيوم بمنطق دول النفط؛ عند $٩٬٠٠٠، يصبح السؤال من يستطيع الصمود في القاع. اختارت تشيلي تثبيت حصة الدولة قبل الذروة التالية لا بعدها، وهو ما يميز صفقة ٢٠٢٥ عن قومية الموارد في فترات الطفرات السلعية، التي تعلن عادة في القمة وتندم عليها في القاع. كما ركزت الصفقة انتباه الطرف الآخر: المنتج الذي يواجه انتهاء امتيازه في ٢٠٣٠ وسط أسعار من خانة واحدة يقدّر يقين الاستمرارية أكثر من أي وقت آخر في الدورة، وهذا جزء كبير من سبب إتمام المفاوضات المتعثرة لسنوات في هذه اللحظة بالذات.
كيف بُنيت الصفقة
الهيكلية تتبع الاستراتيجية الوطنية لليثيوم التي أعلنها الرئيس غابرييل بوريك في أبريل ٢٠٢٣: تطوير الليثيوم عبر شراكات بين القطاعين العام والخاص تملك فيها الدولة الأغلبية، وتكون كوديلكو أداتها التنفيذية٢. تواصل SQM تشغيل البرك والمصانع التي تديرها منذ عقود؛ امتيازها الذي كان سينتهي في ٢٠٣٠ يمتد حتى ٢٠٦٠ ضمن الشراكة؛ وتزداد حصة الدولة من الهامش عند نهاية الامتياز القديم. كل طرف تخلّى عن مخاطرة الانسحاب: اشترت SQM ثلاثين عاماً من الاستمرارية لم تكن مضمونة، واشترت الدولة السيطرة الأغلبية دون نزاع قانوني أو منحنى تعلم تشغيلي.
خطة الإنتاج توسعية، وهو ما يفاجئ من يربط بين "سيطرة الدولة" و"التقييد". ارتفع إنتاج تشيلي بنحو ١٠٫١٪ إلى تقدير يبلغ ٦٤٬١٠٠ طن من محتوى الليثيوم في ٢٠٢٥، ويُتوقع أن يصل إلى ٦٧٬٣٠٠ في ٢٠٢٦ مع توسع طاقة أتاكاما٤. بخلاف حصص الكوبالت في الكونغو أو تخفيضات الخام في إندونيسيا، لا تقنن تشيلي الإمدادات لرفع الأسعار؛ بل تعظم حجم الإنتاج وتأخذ حصة أكبر من أي سعر يتحقق. وهذا يجعلها، بالنسبة لمصنعي البطاريات حول العالم، نموذجاً من القومية المواردية يركز على زيادة العرض مع تغيير في طريقة فرض الضرائب.
سبق لتشيلي أن طبقت هذا النهج مع المعدن الذي بنى اقتصادها. كوديلكو نفسها وُلدت من تأميم النحاس عام ١٩٧١، وبعد نصف قرن لا تزال أكبر منتج للنحاس في العالم وركيزة مالية للخزانة. هذا التاريخ له وجهان في نقاش الليثيوم: يثبت أن مؤسسة دولة تشيلية تستطيع إدارة نشاط استخراجي عالمي لعقود، ويذكّر المستثمرين بأن تشيلي قادرة، تحت ضغط سياسي كافٍ، على الذهاب أبعد من تقاسم الهامش. هيكلية الشراكة الحالية (سيطرة دون مصادرة) تقرأ كتعهد بأن الدرس الثاني سيبقى في الماضي.
السابقة الأخرى هي تجربة SQM نفسها، ولهذا أرادت الدولة أن تمسك بالقلم. حقوق الشركة في أتاكاما كانت عبر عقود إيجار من كورفو، وكالة التنمية الحكومية، والعلاقة قضت معظم العقد الماضي في تحكيم وإعادة تفاوض حول الإتاوات والحصص. وجود الدولة داخل الشراكة، لا خارجها تراجع الفواتير، هو جزئياً إصلاح للحوكمة: مالك المورد ومشغل البرك يقرآن الآن نفس الدفاتر.
ما الذي تسابقه تشيلي
الدافع الأساسي خلف الاستراتيجية هو الحصة السوقية، لا الجيولوجيا. كانت تشيلي أكبر منتج لليثيوم في العالم حتى ٢٠١٧؛ تجاوزتها مناجم أستراليا، ومشاريع الليثيوم المذاب في الأرجنتين (التي تطورت في ظل نظام أكثر تحرراً) تتوسع بسرعة على الجانب الآخر من الحدود. محلول أتاكاما من بين أرخص مصادر الليثيوم في العالم، لكن الامتيازات والتراخيص وسياسات المياه أبقت الإنتاج التشيليني شبه ثابت خلال الطفرة بينما توسع المنافسون. أفق ٢٠٦٠ يهدف إلى إنهاء هذا الجمود عبر حسم مسألة الملكية التي جمدت الاستثمار لعقد.
المياه هي القيد الذي لا يقبل التفاوض. عمليات استخراج المحلول تقع ضمن حوض مائي تتقاسمه مجتمعات الأتاكامينو الأصلية واقتصاد سياحي، في صحراء تستهلك فيها برك التبخير ملايين الليترات من المحلول. جزء من برنامج الشراكة المعلن هو الانتقال نحو تقنيات الاستخلاص المباشر لليثيوم التي تعيد المحلول إلى الحوض الجوفي بدلاً من تبخيره. إذا نجح هذا التحول على نطاق واسع، سيخفف عنق الزجاجة الحقيقي في السالار؛ وإذا لم ينجح، سيقضي امتياز ٢٠٦٠ عقوده في تفاوض دائم مع الهيدرولوجيا.
الاستخلاص المباشر لليثيوم يضم عائلة من التقنيات، الامتزاز، والتبادل الأيوني، والأغشية، تسحب الليثيوم انتقائياً من المحلول الملحي وتعيد الماء المستنفد إلى باطن الأرض بدلاً من تبخيره لعام ونصف في برك مكشوفة. المزايا حقيقية: معدلات استرجاع قد تضاعف تقريباً حصة الليثيوم مقارنة بالبرك، وأسابيع من المعالجة بدلاً من أشهر، وبصمة مائية أصغر بكثير. ما ينقص هو الإثبات على نطاق واسع. يعمل الاستخلاص المباشر تجارياً في الأرجنتين وفي مصانع صينية على كيمياء محاليل مختلفة، لكن لا شيء يقارب أحجام أتاكاما، وأكثر التقنيات تقدماً تستهلك طاقة وماء عذباً بمقادير مهمة في قلب الصحراء. وإلى أن يعمل خط كامل النطاق على السالار، يبقى الاستخلاص المباشر خطة تدعمها تجارب رائدة، لا بديلاً مثبتاً.
أما الطلب، فليس هو الجانب المشكوك فيه من المعادلة. السيارات الكهربائية تواصل النمو عبر كل دورة سعرية لمكوناتها، وتخزين الكهرباء على الشبكة أصبح سوقاً ثانياً لليثيوم بمنطق اقتصادي خاص: البطاريات المقرونة بالطاقة الشمسية تُركب الآن في كل قارة لأن تكلفتها باتت أقل من البدائل. انهيار ٢٠٢٣-٢٠٢٥ كان قصة عرض لا قصة طلب. الكميات التي سيحتاجها العالم في ٢٠٣٥ تتجاوز ما يشحنه المنتجون الحاليون مجتمعين اليوم، ولهذا كان حسم ملكية أرخص احتياطي كبير مسألة تفاوض بحجم دستوري.
المثلث والبدائل
موقع تشيلي يتعزز بجوارها. المثلث الليثيومي حيث تلتقي تشيلي والأرجنتين وبوليفيا يضم نحو ٥٤٪ من الاحتياطي العالمي١، وتدير الدول الثلاث تجربة طبيعية في أنظمة الاستخراج: الفيدرالية المفتوحة في الأرجنتين، شراكات الدولة الأغلبية في تشيلي، والنموذج البوليفي المملوك بالكامل للدولة والذي لم ينتج بعد كميات تجارية. وتختلف الأنظمة الثلاثة في أكثر من الأيديولوجيا: سرعة التراخيص، والشروط المالية، والبنية التحتية، والخبرة التشغيلية تتباين أيضاً، فالمقارنة تقيس منظومات كاملة لا نماذج ملكية فحسب. النتائج حتى الآن: الأرجنتين نمت الأسرع من الصفر، وتشيلي تحقق أعلى عائد للطن، وبوليفيا لم تحوّل احتياطيها بعد إلى شحنات. الرهان التشيليني هو أن المسار الوسيط يحقق الريع دون خنق الحجم.
المعدن نفسه لا يواجه أزمة نضوب. تقديرات USGS تشير إلى نحو ٣٧ مليون طن من الليثيوم في الاحتياطي العالمي، وأكثر من ذلك بكثير في الموارد، مع تقييم مناطق محلول وطين جديدة من أركنساس إلى الراين١. لا يضمن وفرة الليثيوم في القشرة الأرضية لتشيلي قوة تسعير كما يضمن الفوسفات للمغرب. ما تملكه تشيلي هو موقع التكلفة وسبق البدء، وكلاهما أصل يتناقص مع الزمن، وهذا هو جوهر الحجة لصالح الاستعجال: الريع غير المحصل في الثلاثينيات قد لا يكون موجوداً في الخمسينيات.
ما الذي يجب متابعته
السعر أولاً: تتجمع توقعات تحول الفائض إلى عجز حول ٢٠٢٦-٢٠٢٧، وحصة الدولة البالغة ٧٠٪ من الهامش تعني ٧٠٪ من أي انتعاش يحققه السوق٣. ثم خط الإنتاج: هل تحقق تشيلي فعلاً أهداف التوسع، لأن شرعية الاستراتيجية داخلياً تعتمد على الإيرادات لا المبادئ. وأخيراً المقارنة مع الأرجنتين، لأنه إذا واصل النموذج غير المُدار في الجوار التفوق على النموذج المُدار، ستواجه بنية ٢٠٦٠ انتقاداتها والحدود كفريق ضابط.
وتبقى نقطة هندسية: أول خط استخلاص مباشر لليثيوم على نطاق تجاري في السالار. كل طرف في الشراكة لديه سبب لرغبته: الدولة لاعتبارات المياه، المشغل لمعدلات الاسترجاع، المجتمعات للحوض الجوفي، ولم يسبق لأحد أن شغّل DLE بهذا الحجم في أتاكاما. امتياز ٢٠٦٠ هو، من بين أمور أخرى، رهان لخمسة وثلاثين عاماً على أن صناعة الكيمياء ستستغني عن برك التبخير قبل أن تستغني الصحراء عن الامتياز. الاحتياطي سيبقى بعد كل الأطراف؛ أما بقاء المياه فهو السؤال الذي أمام الشراكة خمسة وثلاثون عاماً للإجابة عنه.
Fastmarkets،
Mining Technology،
Carbon Credits،
Mining Technology،