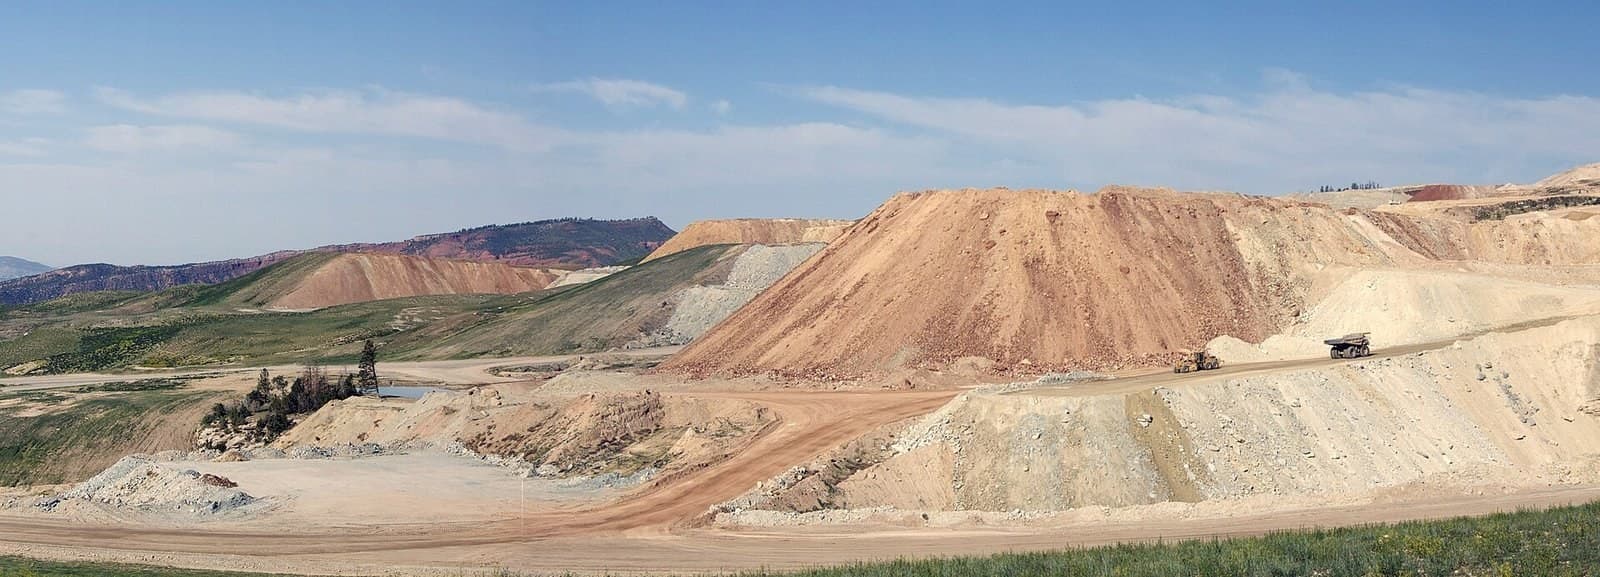
No existe sustituto para el fósforo en la agricultura. El Servicio Geológico de Estados Unidos lo afirma con esas mismas palabras, cada año, en el documento más seco del sector de los minerales. Cada cosecha traslada fósforo del suelo a la planta y de ahí al plato; la agricultura a rendimientos modernos lo devuelve como fertilizante, y el fertilizante parte de la roca fosfórica. Quien controla la roca tiene un derecho permanente sobre el suministro alimentario de los demás.
En su mayor parte, eso es Marruecos. El USGS sitúa las reservas mundiales de fosfato en 73.000 millones de toneladas, de las cuales 50.000 millones, aproximadamente el 68%, se encuentran en yacimientos marroquíes. El siguiente poseedor, China, tiene 3.400 millones. Sin embargo, en 2025 Marruecos extrajo 36 millones de toneladas de un mercado mundial de 250 millones, alrededor de una séptima parte, mientras que China extrajo 110 millones, casi la mitad de la producción mundial con menos del 5% de las reservas.
Participación de Marruecos en las reservas mundiales de roca fosfórica. Su cuota de producción en 2025 fue de 36 de 250 millones de toneladas.
País | Producción 2025 | Reservas |
|---|---|---|
China | 110 millones de toneladas | 3,4 mil millones de toneladas |
Marruecos | 36 millones de toneladas | 50 mil millones de toneladas |
Estados Unidos | 20 millones de toneladas | 1,0 mil millones de toneladas |
Rusia | 14 millones de toneladas | 2,4 mil millones de toneladas |
Jordania | 12 millones de toneladas | 0,82 mil millones de toneladas |
Arabia Saudita | 10 millones de toneladas | 1,0 mil millones de toneladas |
Total mundial | 250 millones de toneladas | 73 mil millones de toneladas |
Por qué la proporción es tan desigual
Las reservas miden lo que hay en el subsuelo a precios actuales; la producción mide lo que se decide extraer este año. La industria fosfática china extrae rápido porque alimenta un complejo nacional de fertilizantes y productos químicos industriales que consume la mayor parte de lo que produce, y porque la capacidad provincial se construyó para la autosuficiencia y no para la vida útil de las reservas. Al ritmo actual, China agotará sus reservas en unos treinta años. Marruecos, con 36 millones de toneladas anuales frente a 50.000 millones en reservas, tiene para unos catorce siglos. La posición marroquí no es un fracaso de escala, sino una decisión sobre cuándo vender un activo que no se estropea.
La decisión se toma en un solo edificio. OCP, la empresa estatal de fosfatos, tiene el monopolio legal de la roca marroquí y lleva dos décadas avanzando en la cadena de valor, vendiendo menos roca y más fertilizante terminado. En 2025 obtuvo 114.000 millones de dirhams, unos 11.400 millones de dólares, un 17% más que el año anterior, con la demanda impulsada por la recuperación de las importaciones indias. Su plan de expansión eleva la capacidad de fertilizantes de 12 millones de toneladas a 20 millones previstas para 2027.
OCP también es antigua, lo que influye en cómo Marruecos la percibe. La oficina se fundó en 1920, antes que casi todas las instituciones del Estado marroquí moderno, y los fosfatos han sostenido la balanza exportadora durante un siglo. El cambio en marcha desde la década de 2010 es del volumen al margen: la roca es la forma más barata en que se vende el fósforo, el ácido fosfórico genera más ingresos y los fertilizantes terminados de fosfato de diamonio y monoamonio generan los mayores. Cada paso en esa cadena multiplica los ingresos por tonelada de la misma roca extraída, y así un país que extrae una séptima parte de la producción mundial puede aspirar a la mayor cuota del comercio mundial de fertilizantes, no de extracción.
Incluso los extractores importan
Estados Unidos es el cliente ilustrativo. Extrajo 20 millones de toneladas en 2025, valoradas en 1.900 millones de dólares en boca de mina, de diez yacimientos en Florida, Idaho, Carolina del Norte y Utah; más del 95% se destinó a fertilizantes. También dejó de exportar roca en 2003, importa casi todo lo que necesita de Perú y ahora cubre el 16% de su consumo aparente con importaciones. Un país con mil millones de toneladas de reservas y un siglo de historia minera mantiene un déficit estructural de importación, que es el efecto que acaban teniendo las leyes decrecientes del mineral en una balanza comercial. Los yacimientos de Florida se agotan; el horizonte marroquí no se mueve. Esa asimetría, repetida en todos los distritos fosfáticos maduros, es lo que convierte la cuota de reservas de Marruecos en cuota de mercado futura sin que OCP tenga que acelerar el ritmo de extracción.
Lo que enseñó 2022
El fertilizante vivió su propio shock de precios junto a la energía. La invasión rusa de Ucrania alteró dos de las tres grandes cadenas de nutrientes a la vez: Rusia y Bielorrusia dominan la potasa, y el gas natural ruso sostiene el nitrógeno. Los precios del fosfato se movieron en paralelo, y los países dependientes de las importaciones descubrieron que el fertilizante es infraestructura con un modo de fallo geopolítico. El eco institucional más claro llegó en noviembre de 2025, cuando Estados Unidos añadió la roca fosfórica a su lista oficial de minerales críticos, junto a la potasa, el boro y el uranio. La inclusión en la lista cambia la política de permisos y reservas estratégicas, no la geología.
Para Marruecos el shock fue de doble filo. Vender fertilizante requiere amoníaco, el amoníaco se produce a partir de gas natural y Marruecos no tiene, así que el producto estrella de OCP vincula al campeón exportador del país al mismo mercado gasista que financia a sus rivales geopolíticos. Esa dependencia es la que la empresa está tratando de reducir.
El mayor extractor se retira del mercado exportador
El otro actor de la tabla va en la dirección opuesta a OCP. China extrae casi la mitad de la roca mundial y lleva una década restringiendo las exportaciones: cupos a los fosfatos procesados, regímenes de inspección que paralizan cargamentos y ventanas que se abren y cierran según la temporada de siembra nacional. En el primer trimestre de 2025 China exportó 111.000 toneladas de fertilizante fosfatado frente a un promedio de 785.000 en los mismos meses de los tres años anteriores; los envíos de enero a septiembre fueron un 23% inferiores a los de 2024. Los datos del Banco Mundial muestran que el DAP, el fertilizante fosfatado de referencia, subió de 568 dólares la tonelada en diciembre de 2024 a 615 en marzo de 2025 a medida que la restricción se consolidaba, y las restricciones se han prorrogado hasta 2026.
Para los importadores, esta es la segunda lección en una década sobre proveedores concentrados, y se traduce directamente en ventaja marroquí: cada tonelada que China retiene es demanda que llega a Jorf Lasfar al nuevo margen. Un mercado donde un proveedor restringe por motivos internos y otro expande por motivos comerciales transfiere cuota al que expande sin guerra de precios.
La apuesta por el amoníaco
El programa verde de OCP destina unos 13.000 millones de dólares entre 2023 y 2027 a energía renovable, desalación y amoníaco verde: hidrógeno producido con energía solar y eólica sahariana, convertido en amoníaco en un complejo previsto de un millón de toneladas cerca de Tarfaya alimentado por 3,8 gigavatios de renovables, con objetivos de un millón de toneladas para 2027 y tres millones para 2032. Si se cumplen los objetivos, el mayor exportador mundial de fosfato dejará de comprar su nitrógeno en el mercado gasista y empezará a producirlo a partir de la luz solar en su propia costa. Los objetivos son anuncios corporativos, no entregas; el capital recaudado y los contratos firmados son reales, y las primeras plantas están en construcción.
La lógica va más allá de los costes de insumos. El crecimiento de la demanda de fertilizantes está en África, donde las tasas de aplicación son una fracción de las asiáticas y donde OCP ha construido plantas de mezcla y asociaciones de distribución en todo el continente. Una empresa que controla el fósforo, produce su propio nitrógeno y está a corta distancia marítima tanto de los puertos europeos como de los atlánticos africanos, está posicionada como los productores del Golfo en el petróleo: menor distancia política al mercado en crecimiento y mayor vida útil de reservas entre los incumbentes.
El asterisco en el mapa
Parte de la base de reservas se encuentra en el Sáhara Occidental, donde OCP explota la mina de Bou Craa, y el estatus legal del comercio desde ese territorio está en disputa ante tribunales europeos. El 4 de octubre de 2024 el Tribunal de Justicia de la UE confirmó la anulación de los acuerdos de comercio y pesca UE-Marruecos en su aplicación al Sáhara Occidental, al considerar que se habían extendido al territorio sin el consentimiento de su población. El efecto comercial sobre los fosfatos ha sido limitado; la mayor parte de la roca de Bou Craa se exporta fuera de la UE y la gran mayoría de la producción marroquí procede de las cuencas indiscutidas de Khouribga y Gantour. La sentencia importa como línea de demarcación: introduce un riesgo jurídico en un rincón del mapa de reservas y deja intacto el 95% restante.
Variables a seguir
Tres cifras de nuevo. La capacidad de fertilizantes de OCP frente al objetivo de 20 millones de toneladas en 2027, porque la estrategia de cadena de valor depende de la ejecución. La cantidad de amoníaco realmente producida en Tarfaya, porque un insumo verde a escala industrial sería una novedad en el sector, no un paso incremental. Y los volúmenes de importación de la India, porque el salto de ingresos en 2025 se apoyó en ellos y la política india de subvención de fertilizantes cambia con sus presupuestos. Las reservas no requieren seguimiento. Seguirán ahí, que es el sentido de toda la estrategia.
US Geological Survey, Mineral Commodity Summaries 2026: Phosphate Rock (febrero de 2026). Reservas mundiales 73.000 millones de toneladas, Marruecos 50.000 millones, China 3.400 millones; estimaciones de producción 2025: mundo 250 millones de toneladas, China 110, Marruecos 36, Estados Unidos 20, Rusia 14, Jordania 12; la roca fosfórica añadida a la lista estadounidense de minerales críticos el 7 de noviembre de 2025; "no existen sustitutos para el fósforo en la agricultura."
Morocco World News, OCP Group Reports 17% Revenue Growth in 2025, Reaches MAD 114 Billion (febrero de 2026), con la recuperación de la demanda liderada por la India.
OCP Group, Green Investment Program: unos 13.000 millones de dólares entre 2023 y 2027; capacidad de fertilizantes de 12 a 20 millones de toneladas para 2027. Ammonia Energy Association, Renewable ammonia production facility planned for southern Morocco: complejo de un millón de toneladas al sur de Tarfaya con 3,8 GW de solar y eólica; objetivos de 1 millón de toneladas de amoníaco verde para 2027 y 3 millones para 2032.
Agri-Pulse, Chinese phosphate exports plummet, dashing hope for price relief: 111.000 toneladas exportadas en el primer trimestre de 2025 frente a un promedio de 785.000 toneladas en tres años; precio DAP del Banco Mundial de 568 dólares la tonelada en diciembre de 2024 a 615 en marzo de 2025. Cultivar, China reduces MAP and DAP exports: envíos de enero a septiembre de 2025 un 23% por debajo de 2024. Fertilizer Daily, China extends phosphate export curbs through August 2026.
Tribunal de Justicia de la UE, asuntos acumulados C-779/21 P and C-799/21 P, Commission and Council v Front Polisario (4 de octubre de 2024), confirmando la anulación de los acuerdos UE-Marruecos en su aplicación al Sáhara Occidental por falta de consentimiento de su población, con un periodo transitorio de un año.


