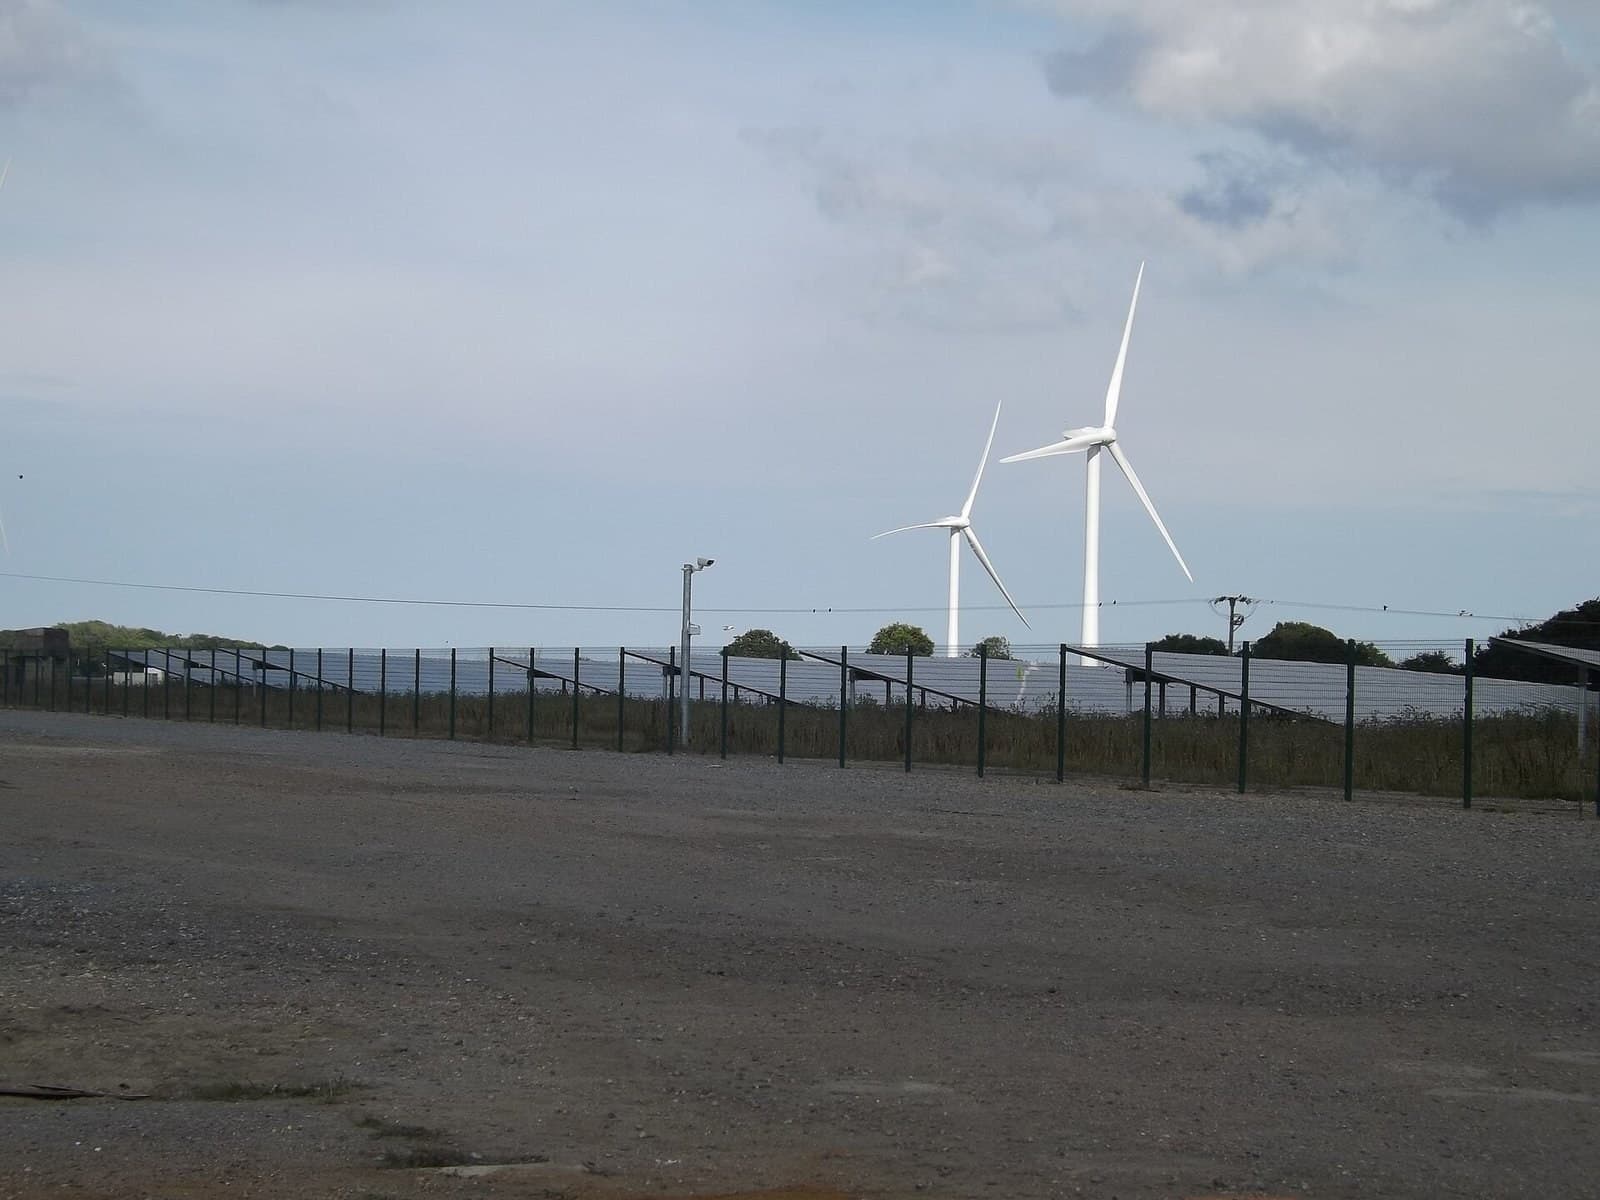
La guerra de precios de la energía a gran escala terminó hace años: según los datos de Lazard para 2025, la solar a escala de red cuesta entre 38 y 78 dólares por megavatio-hora y la eólica terrestre entre 37 y 86 dólares, la electricidad nueva más barata en la mayor parte del mundo antes de subsidios. La expansión sigue al precio: el mundo sumó un récord de 647 gigavatios de solar en 2025 , de los cuales solo China instaló 315, llevando su parque acumulado por encima de 1,2 teravatios y haciendo que, por primera vez, la mayoría de su capacidad instalada sea no fósil.
Por eso, el debate serio se trasladó hace años. Ahora está en las horas que el sol y el viento no cubren: la semana sin viento de enero, la subida de demanda al atardecer, el coste de garantizar un megavatio a las 21:00 desde un recurso que alcanzó su pico al mediodía. Ese argumento se imponía a las renovables en 2022 y 2023, cuando los precios del almacenamiento subieron por la presión sobre los materiales de baterías y los operadores de red redujeron el valor acreditado de la capacidad. Luego la curva de costes de las baterías hizo lo que la de la solar había hecho una década antes.
La caída de los costes de las baterías en 2025, mientras el despliegue global de almacenamiento creció un 46% hasta unos 250 GWh.
El año en que el almacenamiento superó el récord del gas
En 2025 el mundo añadió unos 108 gigavatios de almacenamiento en baterías, un aumento de alrededor del 40% respecto a 2024, y la IEA destacó el hito que esconde esa cifra: supera el mayor año de capacidad instalada de gas, unos 107 gigavatios en 2002. En términos de energía, el despliegue alcanzó unos 250 gigavatios-hora, un 46% más, mientras que los costes de las baterías cayeron otro 45% en un solo año, impulsados por el exceso de oferta de litio-ferrofosfato en una industria china cuyo crecimiento de demanda de vehículos eléctricos fue más lento que el de sus fábricas. Aproximadamente el 80% de la nueva capacidad fue a escala de red; China concentró cerca del 60% de las nuevas incorporaciones con 167 gigavatios-hora, y Estados Unidos cerró su año récord con 57,6 gigavatios-hora de nuevo almacenamiento en red.
Lo primero que hacen las baterías es poco vistoso y decisivo: cubren la subida de demanda al atardecer. Cuatro horas de almacenamiento trasladan el excedente solar del mediodía al pico de la cena, que es donde se concentraban los precios altos y donde los ciclos combinados de gas obtenían sus ingresos. En California y Texas, las redes pioneras, las baterías ya marcan el precio vespertino muchos días y han aplanado la famosa curva del pato. Ember llama a esta combinación 'solar en cualquier momento', y con los precios actuales de módulos y celdas, la solar con almacenamiento es más barata que la nueva capacidad fósil para el servicio diario en la mayor parte del cinturón solar donde vive la mayoría de la humanidad.
La demanda afina aún más el momento. El consumo eléctrico en el mundo rico vuelve a crecer tras dos décadas planas, con los centros de datos representando más de una quinta parte del crecimiento de la demanda en economías avanzadas hasta 2030 según la IEA, y la electrificación del transporte y la calefacción sumándose encima. Cada teravatio-hora adicional debe salir de algún sitio, y la economía marginal ahora favorece la combinación que describe este artículo: la cuestión real para las eléctricas no es solar o gas en abstracto, sino qué recurso puede contratarse, autorizarse y conectarse antes de que llegue la carga. La velocidad se ha convertido en una categoría de coste, y el hardware modular entregado en contenedor es lo más rápido disponible.
Cuánto sigue costando el respaldo
El problema pendiente conviene plantearlo sin rodeos: cuatro horas no son cuatro días. Las baterías resuelven el ciclo diario de forma brillante y el estacional no lo resuelven en absoluto, y cuanto mayor es la penetración renovable, más se concentra el problema residual en eventos raros, largos y costosos: la quincena invernal sin viento, la semana de monzón nublada. Los operadores de red han respondido refinando la acreditación de capacidad, contando cada gigavatio sucesivo de solar o almacenamiento por menos valor firme que el anterior, lo que explica por qué Lazard informa de costes de respaldo generalmente al alza incluso cuando el hardware baja. El último 10% de la fiabilidad es donde está el coste, y todo plan de sistema serio calcula alguna combinación de almacenamiento de larga duración, transmisión, flexibilidad de demanda y capacidad firme baja en carbono (el renacimiento nuclear es uno de los candidatos evidentes) para cubrirlo.
Pero los costes de las piezas siguen moviéndose, y en una sola dirección. El suplemento de almacenamiento de Lazard para 2025 encontró que los costes de almacenamiento en EE. UU. cayeron lo suficiente como para borrar los aumentos de la era pandémica; el exceso de celdas ha bajado los precios de contrato por debajo de lo que los modelos de 2022 preveían para 2030. El respaldo no es gratis, pero su precio está bajando por la misma curva de fabricación que abarató los paneles. El argumento de que los costes de sistema de las renovables anularían sus ahorros en generación dependía de que el almacenamiento siguiera caro. No siguió caro.
Medida | Valor |
|---|---|
Solar global añadida | 647 GW, un récord |
Cuota solar de China | 315 GW; parque supera 1,2 TW |
Nuevas incorporaciones globales de baterías | Aproximadamente 108 GW / 250 GWh, +46% |
Cambio en el coste de baterías | Bajó 45% en el año |
Récord histórico de gas superado | Aproximadamente 107 GW añadidos en 2002 |
Almacenamiento en red añadido en EE. UU. | 57,6 GWh, +52% respecto a 2024 |
Cuota a escala de red | Aproximadamente 80% |
La eólica también tiene su lugar en este balance, aunque el título dé la victoria a la solar. La eólica terrestre sigue siendo el recurso más barato en las latitudes ventosas y se complementa mejor con la solar que consigo misma, ya que sus producciones máximas se dan en distintas estaciones y horas; la eólica marina, tras una dura repricing en 2023-24 cuando la inflación rompió sus modelos de contrato, está reconstruyendo su cartera a precios realistas. El portafolio de trabajo de la transición energética (solar, eólica, baterías, redes) es deliberadamente aburrido: cuatro commodities, cada una en su curva de fabricación, todas sustituibles en el margen entre sí. Los sistemas basados en commodities convergen en costes; los basados en proyectos, en retrasos. Eso, más que cualquier precio puntual, explica por qué la expansión sigue sorprendiendo al alza a los pronosticadores.
La geografía de la segunda guerra
Como la primera guerra de precios, la segunda se está ganando en fábricas chinas y se libra en todas partes. El 60% de cuota de China en almacenamiento refleja su dominio en la fabricación de celdas, y la batería que respalda una planta solar texana es, con altísima probabilidad, de CATL, BYD o sus vecinos. Los aranceles solo cambian quién paga el margen de fabricación, no dónde se fabrica; el año récord de EE. UU. se instaló en gran parte con celdas importadas compradas antes de los plazos arancelarios. Los argumentos de seguridad energética a favor de las renovables son ciertos a nivel de combustible (nadie controla el sol) y parciales a nivel de hardware, donde un solo país fabrica la mayor parte del equipo.
El cinturón solar es donde la combinación impacta más y más rápido. Para los países del cinturón solar con grandes ambiciones, Marruecos entre ellos, la bajada del 45% en baterías cambia la aritmética nacional: una red que no podía costear renovables firmes con los precios de almacenamiento de 2022 sí puede con los de 2025, y la factura de importación pasa de combustible, un gasto recurrente, a hardware, pagado una vez por década. Ese cambio, gasto operativo por gasto de capital, es la forma fiscal de la transición energética en el sur global, y acaba de mejorar de manera significativa.
Lo que acertaron los escépticos, y cuándo
La crítica al respaldo era correcta para los hechos de su momento. En 2015, el almacenamiento a escala no existía; las redes realmente necesitaban toda la flota fósil cada tarde; y las primeras subvenciones renovables pagaban por energía mientras el sistema aportaba la fiabilidad gratis. La crítica dejó de ser válida como dejan de serlo muchos análisis correctos: por quedarse quieta mientras el objeto de estudio se movía. El error nunca fue la aritmética, sino tratar una curva de costes de fabricación como una constante. Quien siga citando estudios de costes de sistema de 2015 discute con una red que ya no existe, y quien crea que el precio de la batería de 2025 es definitivo comete el mismo error en sentido contrario.
La verdad residual que mantienen los escépticos es estacional: ningún precio plausible de baterías respalda una quincena oscura y sin viento solo con litio, y los sistemas con penetración muy alta pagarán cantidades relevantes, en almacenamiento de larga duración, sobrecapacidad, transmisión o capacidad firme, por los últimos percentiles de fiabilidad. El arte de la política es comprar ese seguro sin dejar que su precio se use como argumento contra el 90% barato que no necesita seguro. Las redes que separan esas dos cuentas descarbonizan más rápido y barato; las que las mezclan siguen celebrando conferencias sobre costes de sistema.
Variables a seguir
Tres indicadores para saber si la segunda guerra termina como la primera. El precio de la batería en 2026, porque una caída anual del 45% no se repetirá siempre y la trayectoria marca la línea de almacenamiento de todo plan de sistema. Los primeros despliegues comerciales de larga duración a escala, hierro-aire, térmico, gas comprimido, porque el problema estacional es el único que la curva del litio no resuelve. Y las reglas de acreditación de capacidad en los grandes mercados, porque ahí es donde ahora se debate el respaldo: no en las páginas de opinión, sino en los comités que deciden cuántos megavatios vale una batería a las 19:00 en enero. La primera guerra de precios tardó quince años en pasar de curiosidad cara a fuente más barata del planeta. La segunda recorre el mismo camino más rápido: ya superó el récord del gas de 2002 y, en las redes pioneras, ya se quedó con el pico vespertino.
Lazard, Levelized Cost of Energy+, June 2025, con el resumen de PV Tech: solar a escala de red 38-78 $/MWh, eólica terrestre 37-86 $/MWh; costes de respaldo y acreditación al alza con mayor penetración.
Ember, Global Electricity Review 2026: récord de 647 GW de solar global añadida en 2025.
pv magazine, China adds 315 GW of solar in 2025: capacidad acumulada supera 1,2 TW; fuentes no fósiles al 60,4% de la capacidad instalada frente a 39,6% térmica.
IEA, Global Energy Review 2026, battery storage: unos 108 GW añadidos en 2025, +40%, superando el récord del gas de 2002 (unos 107 GW); despliegue +46% hasta unos 250 GWh; costes de baterías -45%; China cerca del 60% de las incorporaciones con 167 GWh; alrededor del 80% a escala de red.
American Clean Power Association, 2025 US energy storage installations set new record: 57,6 GWh añadidos, 52% más que en 2024; capacidad acumulada a escala de red 137 GWh.