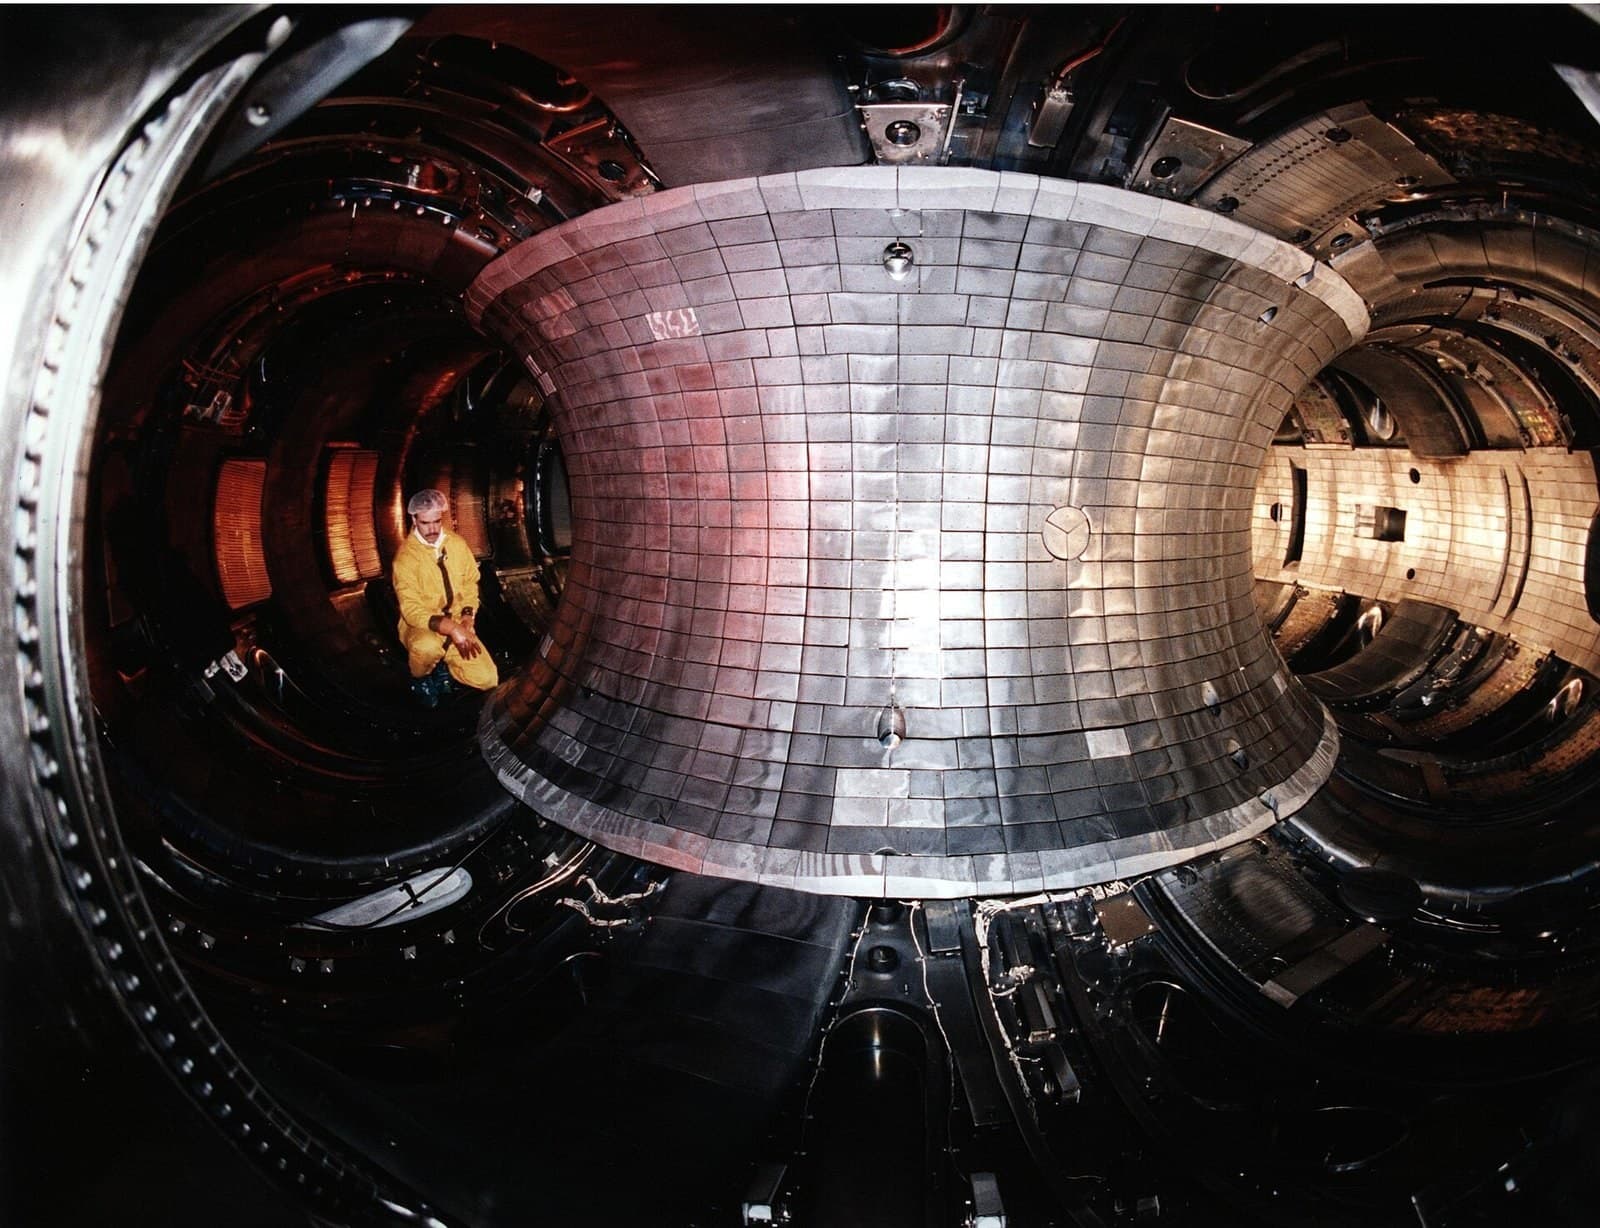
El 5 de diciembre de 2022, la National Ignition Facility en California dirigió 2,05 megajulios de luz láser sobre una pequeña esfera de hidrógeno congelado y obtuvo 3,15 megajulios de energía de fusión: la primera reacción de fusión controlada en la historia que produjo más energía de la que se entregó al combustible1. Esa línea es real, la física la llama ignición y se había perseguido durante setenta años. Lo que ha ocurrido desde entonces importa más para saber si esa línea lleva a algún sitio: NIF ha repetido la ignición ocho veces hasta 2025, y en abril de 2025 una descarga convirtió 2,08 megajulios de luz láser en 8,6 megajulios de rendimiento, una ganancia superior a cuatro1.
Ese es el titular. La salvedad: el láser que entregó esos 2 megajulios consumió cientos de megajulios de la red eléctrica, la instalación dispara aproximadamente una vez al día y una central eléctrica tendría que disparar muchas veces por segundo, con objetivos baratos y un sistema para captar el calor. La ignición demostró que el combustible arde. Todo lo que hay entre una esfera encendida y una turbina es ingeniería que nadie ha hecho, por lo que la historia relevante en 2026 ya no es la física; es quién invierte en esa ingeniería y en qué plazos.
Resultado de NIF en abril de 2025: 8,6 MJ de rendimiento de fusión a partir de 2,08 MJ de energía láser en el objetivo, el mejor de ocho igniciones desde diciembre de 2022.
Qué es la ignición, exactamente
La precisión en la definición importa porque la historia de la fusión está llena de “avances” que eran decisiones contables. La ganancia de NIF se mide en el objetivo: energía que sale del combustible encendido frente a la energía láser entregada. Según esa definición física, la ignición es real, repetible y mejora; el plasma se calienta más rápido de lo que pierde calor, que es el fenómeno que alimenta a las estrellas y que nunca antes se había producido bajo control. Según la definición de consumo eléctrico total, la que le interesa a una empresa eléctrica, toda máquina de fusión en la Tierra sigue siendo consumidora neta de electricidad por varios órdenes de magnitud. Ambas afirmaciones son ciertas. El periodismo que las confunde, en cualquier sentido, es la razón por la que el público acaba alternando entre el exceso de expectativas y el escepticismo sobre un campo que, en realidad, avanza.
La escalera que queda tiene cuatro peldaños, cada uno con su vocabulario. La ganancia científica, el logro de NIF, compara la energía de fusión producida con la energía del haz depositada en el combustible. La ganancia de instalación la compararía con todo lo que consume el edificio, un listón al que ninguna máquina se acerca. La electricidad neta exige capturar el calor y mover una turbina, descontando el consumo propio de la planta. Y la fusión comercial exige hacer todo eso a un coste que alguien firme por contrato. Las hojas de ruta privadas usan 'energía neta' para peldaños distintos, el Q mayor que uno de SPARC es ganancia de plasma, no electricidad en el enchufe, así que leer cualquier anuncio de fusión empieza por preguntar a qué peldaño se refiere.
Las ocho repeticiones aportan tanta información como el primer disparo. La ignición en NIF es sensible a defectos en la cápsula medidos en nanómetros, y la crítica inicial de la campaña fue que diciembre de 2022 podía deberse a una cápsula afortunada. El registro posterior, con rendimientos más altos a partir de insumos similares y una ganancia que sube de 1,5 a más de 4, indica que el régimen operativo se comprende y no se alcanzó por casualidad1. La repetibilidad es lo que convierte un milagro en una referencia, y sobre las referencias se construyen los programas de ingeniería.
Tres relojes, a diferentes velocidades
La fusión ahora avanza en tres relojes. El reloj de la ciencia pública, NIF y sus pares, progresa de forma constante y nunca se diseñó para generar electricidad; NIF es una instalación de gestión de armas cuya campaña de ignición sirve también como prueba de principio para el campo. El reloj de los megaproyectos internacionales, ITER, es el más lento: su replanificación de 2024 retrasó el inicio de las operaciones de investigación a 2034 y el trabajo completo con deuterio-tritio a 2039, sumando unos 5.000 millones de euros a un presupuesto que ya era el mayor de la ciencia experimental2. ITER seguirá respondiendo preguntas que ningún otro puede, a escala de plasma encendido, pero ya nadie sostiene que esté en el camino hacia la primera planta comercial.
El tercer reloj es privado, y es el que ha cambiado. El último censo de la Fusion Industry Association contabiliza $14.240 millones de financiación acumulada para empresas de fusión, con un récord de 4.480 millones de dólares recaudados solo en el último año, tras 2.640 millones el año anterior3. Los inversores han pasado de fondos de capital riesgo que hacían apuestas opcionales a dinero estratégico con demanda que cubrir: los grandes operadores de centros de datos, cuya demanda energética está reconfigurando todos los relatos energéticos, han firmado los primeros acuerdos significativos de compra de energía de fusión, pagando hoy por electrones prometidos para la década de 2030.
La máquina a seguir
Entre las iniciativas privadas, Commonwealth Fusion Systems tiene la afirmación verificable a más corto plazo. Su tokamak SPARC, cerca de Boston, construido en torno a los imanes superconductores de alta temperatura que son la verdadera innovación de la empresa, está en fase de ensamblaje, con el primer imán principal instalado y operaciones orientadas a una demostración de energía neta de fusión, Q superior a uno, prevista para 20274. Detrás, la empresa ha contratado más de mil millones de dólares en compras de energía para ARC, la planta que planea en Virginia para principios de la década de 2030, y ha atraído a Google y Nvidia a asociaciones de computación y simulación4. Nada de esto garantiza que la física coopere. Todo ello significa que una empresa privada ha puesto fecha a la afirmación central del campo, lo bastante cercana como para comprobarla.
El resto del sector diversifica la apuesta: empresas de inercia láser que siguen directamente la prueba de NIF, esquemas de objetivo magnetizado y campo revertido que prometen máquinas más baratas, stellarators que intercambian estabilidad de plasma por complejidad de imanes, y un programa estatal chino que construye infraestructura tokamak al ritmo industrial de China, con un gasto público en fusión que los analistas estadounidenses sitúan ya en primer o segundo lugar mundial3. La lógica de cartera, y no un diseño único, es el argumento racional para el sector.
Elemento | Estado |
|---|---|
Igniciones de NIF desde dic 2022 | Ocho; mejor ganancia 4,13 (8,6 MJ de 2,08 MJ) |
Operaciones de investigación de ITER | 2034; deuterio-tritio desde 2039 |
Financiación privada, acumulada | $14.240 millones; récord de $4.480 millones en el último año |
Meta de energía neta de SPARC | 2027 |
Primera planta comercial planificada | ARC, Virginia, principios de la década de 2030 |
Electrones de fusión entregados a la red | Cero |
Lo que debe volverse aburrido
Entre la ignición y la conexión a la red hay problemas que no dan Nobel. Materiales que resistan años de flujo de neutrones de 14 MeV. Criar tritio a partir de mantas de litio con un balance positivo, para un combustible que prácticamente no existe en la naturaleza y cuyo inventario civil se mide en decenas de kilogramos. Fábricas de objetivos, para la vía inercial, que produzcan cápsulas de combustible de precisión por céntimos y no por horas de artesano. Captura de calor, robots de mantenimiento, regímenes de licenciamiento. Todos son abordables; ninguno está resuelto; y su conjunto es la razón por la que las hojas de ruta prudentes sitúan la primera energía de fusión comercial en la década de 2030 como pronto, y por la que cualquier fecha anterior debe leerse como un documento de captación de fondos hasta que una máquina con Q>1 funcione realmente.
El contexto competitivo también ha cambiado, algo que los defensores de la fusión discuten menos de lo que deberían. El problema de respaldo firme que la fusión debía resolver algún día se está abaratando ahora con baterías que caen un 45% anual y con un renacimiento de la fisión nuclear con reactores en funcionamiento. El mercado final de la fusión es energía firme, densa y segura en combustible, pero el listón de coste que debe superar sube cada año que sus rivales avanzan en sus propias curvas de aprendizaje. La carrera no es contra el escepticismo. Es contra el progreso de todo lo demás.
¿Por qué los grandes operadores de datos pagan hoy por electrones de la década de 2030? En parte porque las sumas son pequeñas frente a su capex, una prima de opción más que una compra; en parte porque un PPA de fusión compra buena voluntad regulatoria y atractivo para captar talento; y en parte porque los compradores han concluido, desde dentro del mayor shock de demanda energética de la década, que la energía firme y limpia en los años 2030 será lo bastante escasa como para reservarla por adelantado de todas las fuentes plausibles a la vez. La misma lógica financia sus reinicios nucleares y sus pilotos geotérmicos. La fusión ha pasado de milagro a partida en una estrategia de compras diversificada, menos romántica y mucho más financiable.
La geopolítica también se ha invertido, discretamente. Los insumos de la fusión, deuterio del agua y litio para criar tritio, son abundantes y están ampliamente distribuidos, exactamente lo contrario de las demás cadenas de suministro del siglo, del cobalto al galio. Un mundo que funcionara de forma significativa con fusión sería un mundo con muchos menos cuellos de botella energéticos, por lo que los financiadores estatales la consideran gasto en seguridad y el programa chino construye a ritmo industrial sin esperar a que cierren los números. Quien industrialice primero la tecnología exportará las máquinas; nadie podrá exportar la ventaja del combustible. Eso distingue esta carrera de todas las demás carreras energéticas en curso.
Variables a seguir
Una nota sobre el modo de fracaso que conviene temer: no el fraude, sino la deriva. Los proyectos a décadas financiados por hitos aprenden a redefinir los hitos, y la historia de la fusión contiene varias generaciones de advertencia sobre metas móviles. La disciplina que ahora existe y antes faltaba son fechas próximas y verificables, fijadas por actores privados con su propio capital en riesgo, y una prensa que por fin ha aprendido la diferencia entre ganancia objetivo y ganancia total de red.
Cuatro fechas y cifras, en orden de valor informativo. El primer plasma a campo completo de SPARC y su Q, porque 2027 es la primera afirmación próxima, privada y comprobable del campo4. La trayectoria de rendimiento de NIF, porque una ganancia superior a diez en una instalación nunca diseñada para ello seguiría elevando el techo de la física1. El próximo total de financiación de la FIA, porque el primer año a la baja pondrá a prueba si el dinero estratégico se comporta mejor que el de capital riesgo en un campo de ciclos de retroalimentación de una década3. Y los anuncios de inventario de tritio de ITER y los laboratorios nacionales, porque la cifra menos llamativa del sector es la que sostiene en silencio toda hoja de ruta de deuterio-tritio. La fusión dejó de ser imposible en 2022. Aún no ha empezado a ser inevitable, y la diferencia es una década de ingeniería que, por fin, se financia como si importara. Esta página mantendrá el marcador, y el marcador, no las notas de prensa, dirá cuándo cambia de tiempo la promesa más antigua de la energía.
Lawrence Livermore National Laboratory, Logro de ignición de fusión y El futuro de la ignición: 2,05 MJ de entrada, 3,15 MJ de salida el 5 de diciembre de 2022; ocho igniciones hasta mediados de 2025; 8,6 MJ de 2,08 MJ el 7 de abril de 2025, ganancia 4,13.
ITER Organization, Actualización de la línea base, y Physics World, ITER sufre retraso de una década y aumento de 5.000 millones de euros: inicio de operaciones de investigación en 2034; fase de deuterio-tritio desde 2039.
Fusion Industry Association, La industria de la fusión atrae financiación anual récord de $4.480 millones, elevando el total a $14.240 millones y el informe global de la industria 2025 ($2.640 millones en el año hasta julio de 2025); Neutron Bytes, China y EE.UU. son líderes mundiales en financiación de fusión.
Commonwealth Fusion Systems, SPARC; TechCrunch, CFS cierra acuerdo energético de $1.000 millones (septiembre 2025) y CFS instala imán de reactor y cierra acuerdo con Nvidia (enero 2026): demostración de energía neta prevista para 2027; ARC planificada para Virginia a principios de la década de 2030.