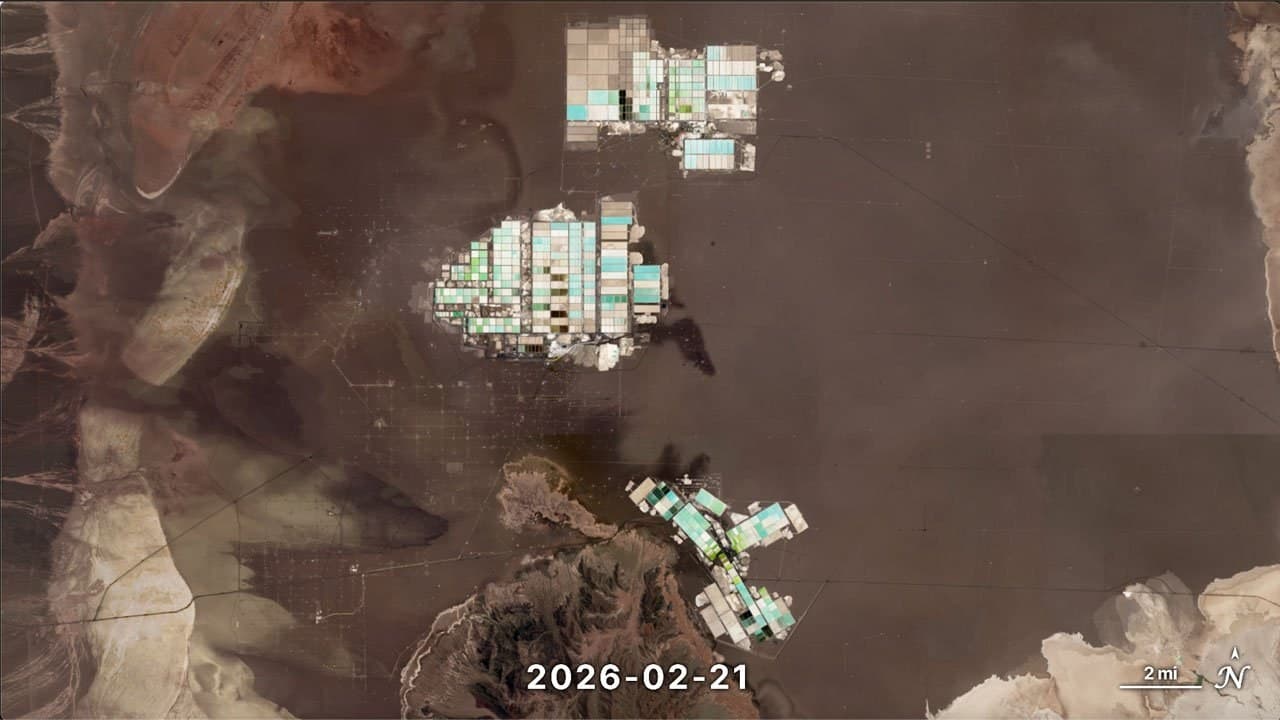
Le désert le plus aride du monde repose sur la plus grande réserve de lithium en saumure de la planète : environ 9,2 millions de tonnes de lithium contenu sous le Salar d’Atacama, soit environ 37 % du total des réserves mondiales recensées1. En décembre 2025, le gisement a changé de gestionnaire. Codelco, l’entreprise publique du cuivre, a finalisé une coentreprise avec SQM, le producteur privé qui extrait la saumure du salar depuis les années 1990, détenant 50 % plus une action et le contrôle de tout le développement du lithium de l’Atacama jusqu’en 20602.
Les modalités comptent davantage que le titre. Selon Codelco, l’État chilien percevra environ 70 % de la marge opérationnelle sur la nouvelle production entre 2025 et 2030, puis 85 % à partir de 20312. Ce n’est pas une nationalisation : SQM n’a pas été expropriée, aucun actif n’a été saisi. C’est une opération plus discrète et sans doute plus durable : l’État a renégocié sa part de la rente minière tout en laissant l’opérateur en place, et il l’a fait au point le plus bas du cycle de prix le plus violent qu’ait connu un matériau pour batteries.
Lithium contenu dans la saumure du Salar d’Atacama, la plus grande réserve de lithium au monde, désormais sous contrôle majoritaire de l’État jusqu’en 2060.
Indicateur | Valeur |
|---|---|
Lithium contenu à l’Atacama | 9,2 millions de tonnes, plus grande réserve en saumure |
Prix du carbonate, pic fin 2022 | Au-dessus de 81 000 $ la tonne |
Prix du carbonate, creux mi-2025 | Environ 8 259 $ la tonne en Chine |
Production chilienne, 2025 | 64 100 tonnes de lithium contenu |
Part de l’État sur la marge de la nouvelle production | Environ 70 % jusqu’en 2030, 85 % à partir de 2031 |
Horizon de la concession | 2060 |
Le krach dans lequel l’accord a été signé
Le carbonate de lithium de qualité batterie a dépassé 81 000 $ la tonne fin 2022, au sommet de la première panique d’approvisionnement des véhicules électriques3. En février 2025, le prix en Asie du Nord est passé sous les 10 000 $, et le marché spot chinois a touché un plancher proche de 8 259 $ en juin 2025 : une chute d’environ 80 % du sommet au creux3. Cette chute s’explique par des causes ordinaires à une vitesse extraordinaire. Les prix élevés ont accéléré l’arrivée de l’offre issue du minerai australien, de la saumure chilienne et de la lépidolite chinoise, tandis que la demande pour les véhicules électriques progressait moins vite que la panique ne l’avait anticipé, et que le lithium s’est révélé ce qu’il a toujours été : non pas rare, simplement long à mettre en production.
Ce contrecoup a changé la politique de chaque producteur. À 80 000 $ la tonne, les États du lithium rêvent en catégories pétrolières ; à 9 000 $, la question devient de savoir qui survivra au creux. Le Chili a choisi de verrouiller la part de l’État avant le prochain sommet, et non après, ce qui distingue l’accord de 2025 du nationalisme des ressources des cycles haussiers, généralement proclamé au sommet puis regretté au creux. Cela a aussi recentré les esprits du côté des producteurs : un opérateur confronté à l’expiration de sa concession en 2030 dans un environnement de prix à un chiffre accorde plus de valeur à la sécurité de son titre qu’à tout autre moment du cycle, ce qui explique en grande partie pourquoi une négociation bloquée depuis des années s’est conclue précisément dans ce contexte.
Comment l’accord est construit
La structure suit la Stratégie nationale du lithium annoncée par le président Gabriel Boric en avril 2023 : le lithium se développe via des partenariats public-privé à majorité publique, avec Codelco comme bras opérationnel2. SQM continue d’exploiter les bassins et les usines qu’elle maîtrise ; sa concession, qui devait expirer en 2030, est prolongée jusqu’en 2060 dans le cadre de la coentreprise ; la part de l’État dans la marge augmente à l’échéance de l’ancienne concession. Chaque partie a troqué son risque de rupture : SQM a acheté trente ans de sécurité qu’elle ne pouvait garantir autrement, et l’État a obtenu le contrôle majoritaire sans bataille juridique ni courbe d’apprentissage opérationnelle.
Le plan de production est expansionniste, ce qui surprend ceux qui associent « contrôle public » à « restriction ». La production chilienne a progressé d’environ 10,1 % pour atteindre 64 100 tonnes de lithium contenu en 2025, et elle est prévue autour de 67 300 en 2026 avec l’extension des capacités à l’Atacama4. Contrairement aux quotas sur le cobalt congolais ou aux restrictions sur le minerai indonésien, le Chili ne rationne pas l’offre pour influencer le prix ; il maximise le volume et prélève une part plus importante, quel que soit le prix final. Pour les fabricants de batteries du monde entier, cela fait du Chili un nationaliste des ressources « coopératif » : plus d’offre, fiscalité différente.
Le Chili a déjà appliqué cette méthode, avec le métal qui a construit le pays. Codelco est elle-même issue de la nationalisation du cuivre de 1971, et un demi-siècle plus tard, elle reste le premier producteur mondial et le pilier du Trésor public. Cette histoire pèse dans le débat sur le lithium : elle prouve qu’une entreprise publique chilienne peut gérer une exploitation extractive d’envergure mondiale sur plusieurs décennies, mais rappelle aussi aux investisseurs que le Chili est prêt, sous pression politique, à aller plus loin qu’un simple partage de la rente. L’architecture de la coentreprise, contrôle sans expropriation, se lit comme la promesse que la seconde leçon restera historique.
L’autre précédent est la propre histoire de SQM, raison pour laquelle l’État voulait la plume. Les droits de SQM sur l’Atacama étaient fondés sur des baux de la CORFO, l’agence publique de développement, et la relation a passé une bonne partie de la dernière décennie en arbitrage et renégociation sur les redevances et quotas. Une structure où l’État siège à l’intérieur de la coentreprise, et non à l’extérieur à auditer les factures, est aussi une correction de gouvernance : le propriétaire de la ressource et l’opérateur des bassins lisent désormais les mêmes comptes.
Ce que le Chili cherche à rattraper
L’urgence derrière la stratégie est la part de marché, non la géologie. Le Chili était le premier producteur mondial de lithium jusqu’en 2017 ; les mines australiennes l’ont dépassé, et les projets de saumure argentins, développés dans un cadre bien plus libéral, montent en puissance à la frontière. La saumure de l’Atacama est parmi les moins chères du monde, mais concessions, permis et conflits sur l’eau ont maintenu les volumes chiliens presque stables pendant le boom, tandis que les concurrents investissaient. L’horizon 2060 vise à mettre fin à cette paralysie en tranchant la question de la propriété, qui a gelé l’investissement pendant une décennie.
L’eau est la contrainte qui ne négocie pas. Les opérations de saumure du salar se situent dans un bassin partagé avec les communautés autochtones atacamènes et une économie touristique, dans un désert où les bassins d’évaporation consomment la saumure par mégalitre. Une partie du programme affiché de la coentreprise est une transition vers des technologies d’extraction directe du lithium qui restituent la saumure à l’aquifère au lieu de l’évaporer. Si cette transition fonctionne à grande échelle, elle desserrera le vrai goulot d’étranglement du salar ; sinon, la concession de 2060 passera ses décennies à négocier avec l’hydrologie.
L’extraction directe du lithium regroupe une famille de technologies, adsorption, échange d’ions, membranes, qui prélèvent sélectivement le lithium de la saumure et renvoient l’eau appauvrie sous terre au lieu de l’évaporer pendant un an et demi dans des bassins ouverts. Les atouts sont réels : des taux de récupération qui peuvent à peu près doubler la part de lithium captée par rapport aux bassins, des semaines de traitement au lieu de mois, et une empreinte hydrologique bien moindre. Ce qui manque, c’est la preuve à grande échelle. L’extraction directe fonctionne commercialement en Argentine et dans des usines chinoises sur des chimies de saumure différentes, mais rien qui approche les volumes de l’Atacama, et les procédés les plus avancés consomment de l’énergie et de l’eau douce dans des proportions qui comptent en plein désert. Tant qu’une ligne à pleine échelle ne tournera pas sur le salar, l’extraction directe restera un plan étayé par des pilotes, pas un remplacement prouvé.
La demande, elle, n’est pas la variable incertaine de l’équation. Les véhicules électriques continuent de croître à travers tous les cycles de prix de leurs intrants, et le stockage réseau est devenu un second marché du lithium avec sa propre dynamique : les batteries couplées au solaire s’installent sur tous les continents parce que le couple est désormais moins cher que les alternatives. Le krach de 2023-2025 était une histoire d’offre, pas de demande. Le tonnage que le monde réclamera en 2035 dépasse tout ce que les producteurs actuels expédient aujourd’hui, ce qui explique pourquoi la propriété du gisement le moins cher a justifié une négociation d’ampleur constitutionnelle.
Le triangle et les substituts
La position du Chili s’additionne à celle de ses voisins. Le triangle du lithium, à la frontière du Chili, de l’Argentine et de la Bolivie, concentre environ 54 % des réserves mondiales1, et les trois États mènent une expérience grandeur nature sur les régimes d’extraction : fédéralisme ouvert en Argentine, partenariats à majorité publique au Chili, modèle entièrement public en Bolivie qui n’a pas encore produit de volumes commerciaux. Les trois régimes diffèrent par plus que l’idéologie : vitesse des permis, fiscalité, infrastructures et expérience opérationnelle varient aussi, si bien que la comparaison mesure des systèmes entiers et non de simples modèles de propriété. Le bilan à ce jour : l’Argentine a crû le plus vite en partant de zéro, le Chili gagne le plus par tonne, et la Bolivie n’a pas encore transformé ses réserves en livraisons. Le pari chilien est que sa voie médiane capte la rente sans étrangler le volume.
Le métal lui-même ne fait face à aucun mur. L’USGS recense environ 37 millions de tonnes de lithium dans les réserves mondiales et bien plus dans les ressources, avec de nouvelles provinces de saumure et d’argiles en cours d’évaluation de l’Arkansas au Rhin1. Rien dans l’abondance du lithium dans la croûte terrestre ne garantit au Chili un pouvoir sur les prix comme le phosphate le garantit au Maroc. Ce que possède le Chili, c’est sa position de coût et son avance, deux avantages qui s’érodent, ce qui justifie l’urgence de la stratégie : la rente non collectée dans les années 2030 pourrait ne plus exister dans les années 2050.
Variables à suivre
Le prix d’abord : les prévisions de passage de l’excédent au déficit convergent autour de 2026-2027, et la part de 70 % de l’État vaut 70 % de ce que cette reprise apportera3. Ensuite la production : il faudra vérifier si la production chilienne atteint effectivement les objectifs rehaussés, car la légitimité de la stratégie au pays repose sur les chèques, non sur les principes. Enfin, la comparaison argentine : si le modèle non régulé du voisin continue de croître plus vite que le modèle géré, l’architecture de 2060 devra affronter ses critiques avec la frontière comme groupe témoin.
Et une échéance d’ingénierie : la première ligne d’extraction directe du lithium à l’échelle commerciale sur le salar. Tous les acteurs de la coentreprise y ont intérêt : l’État pour la question de l’eau, l’opérateur pour les rendements, les communautés pour l’aquifère, mais personne n’a encore mis en œuvre l’extraction directe à l’échelle de l’Atacama. La concession de 2060 est, entre autres, un pari de trente-cinq ans sur la capacité de l’industrie chimique à remplacer le bassin d’évaporation avant que le désert ne remplace la concession. Le gisement survivra à tous les acteurs ; que l’eau en fasse autant est la question à laquelle la coentreprise a trente-cinq ans pour répondre.
Fastmarkets, Négociations sur la plus grande réserve de lithium en saumure au monde : un accord gagnant-gagnant pour SQM et le Chili : 9,2 millions de tonnes de lithium contenu dans le Salar d’Atacama, soit environ 37 % des réserves mondiales ; le triangle du lithium autour de 54 %. L’USGS estime les réserves mondiales à environ 37 millions de tonnes en 2025.
Mining Technology, L’expansion du Salar d’Atacama devrait augmenter la production chilienne de lithium en 2026 et Mining Digital, Pourquoi Codelco et SQM exploitent le lithium chilien : coentreprise finalisée en décembre 2025 ; Codelco 50 % plus une action ; contrôle du lithium d’Atacama jusqu’en 2060 ; part de l’État sur la marge opérationnelle d’environ 70 % pour 2025-2030 et 85 % à partir de 2031, selon Codelco ; cadre issu de la Stratégie nationale du lithium d’avril 2023.
Carbon Credits, Les prix du lithium chutent sous les 10 000 $ et Investing News Network, Marché du lithium 2025 : carbonate de qualité batterie au-dessus de 81 000 $ la tonne fin 2022 ; sous 10 000 $ CIF Asie du Nord en février 2025 ; spot chinois autour de 8 259 $ en juin 2025 ; prévisions de passage de l’excédent au déficit autour de 2026-2027.
Mining Technology, L’expansion du Salar d’Atacama devrait augmenter la production chilienne de lithium en 2026 : production chilienne en hausse estimée de 10,1 % à 64 100 tonnes en 2025, prévision de 67 300 tonnes en 2026.