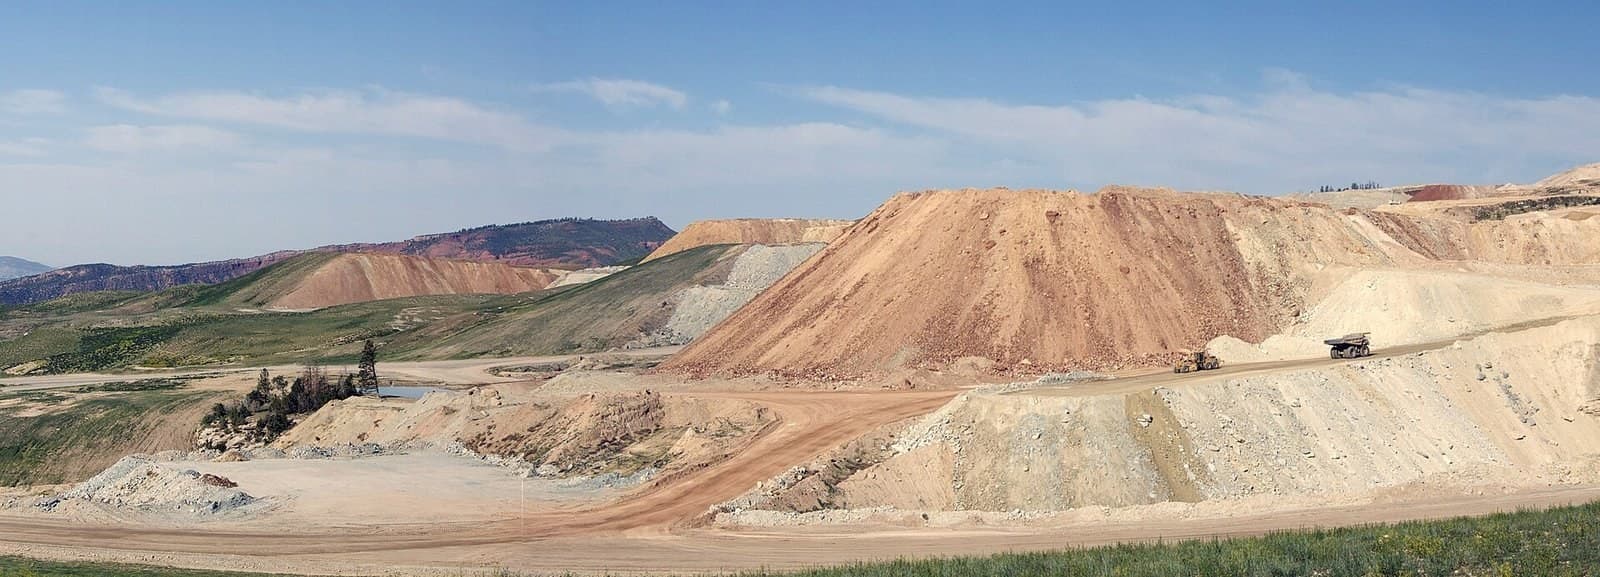
لا بديل للفوسفور في الزراعة. تورد هيئة المسح الجيولوجي الأمريكية ذلك حرفيًا كل عام في أكثر وثائق قطاع المعادن جفافًا. كل موسم حصاد ينقل الفوسفور من التربة إلى النبات ثم إلى المائدة؛ الزراعة بالمردود الحديث تعيده إلى الأرض عبر الأسمدة، وهذه الأسمدة تبدأ من صخر الفوسفات. من يملك الصخر يملك حقًا دائمًا في غذاء الآخرين.
في الغالب، هذا البلد هو المغرب. تقدر هيئة المسح الجيولوجي الأمريكية احتياطي الفوسفات العالمي بـ٧٣ مليار طن، منها ٥٠ ملياراً، أي نحو ٦٨٪، في مكامن مغربية. ثاني أكبر مالك هو الصين باحتياطي ٣٫٤ مليار طن. مع ذلك، في ٢٠٢٥ استخرج المغرب ٣٦ مليون طن من أصل ٢٥٠ مليون طن عالميًا، أي نحو سبع السوق، بينما استخرجت الصين ١١٠ ملايين طن، أي ما يقارب نصف الإنتاج العالمي من أقل من ٥٪ من الاحتياطيات لديها.
حصة المغرب من احتياطي صخر الفوسفات العالمي. أما حصته من إنتاج ٢٠٢٥ فكانت ٣٦ من أصل ٢٥٠ مليون طن.
الدولة | إنتاج ٢٠٢٥ | الاحتياطي |
|---|---|---|
الصين | ١١٠ ملايين طن | ٣٫٤ مليار طن |
المغرب | ٣٦ مليون طن | ٥٠ مليار طن |
الولايات المتحدة | ٢٠ مليون طن | ١٫٠ مليار طن |
روسيا | ١٤ مليون طن | ٢٫٤ مليار طن |
الأردن | ١٢ مليون طن | ٠٫٨٢ مليار طن |
السعودية | ١٠ ملايين طن | ١٫٠ مليار طن |
المجموع العالمي | ٢٥٠ مليون طن | ٧٣ billion tonnes |
لماذا النسبة غير متوازنة
الاحتياطي يقيس ما في باطن الأرض بأسعار اليوم؛ أما الإنتاج فيقيس ما تقرر استخراجه هذا العام. قطاع الفوسفات في الصين يستخرج بسرعة لأنه يغذي مجمعًا محليًا للأسمدة والكيماويات يستهلك معظم ما يُنتج، ولأن القدرات الإقليمية بُنيت لتحقيق الاكتفاء الذاتي لا لإطالة عمر الاحتياطي. بالمعدلات الحالية تستنفد الصين احتياطياتها في نحو ثلاثين عامًا. المغرب، بإنتاج ٣٦ مليون طن سنويًا مقابل احتياطي ٥٠ مليارًا، يملك أفقًا يقارب أربعة عشر قرنًا. الوضع المغربي ليس عجزًا عن التوسع بل قرار بشأن توقيت بيع أصل لا يفسد مع الزمن.
القرار يُتخذ في مبنى واحد. شركة OCP (المكتب الشريف للفوسفاط)، وهي الشركة الوطنية للفوسفات، تحتكر قانونيًا صخر الفوسفات المغربي، وأنفقت عقدين في التحول نحو أسفل سلسلة القيمة، لتبيع صخرًا أقل وأسمدة نهائية أكثر. حققت ١١٤ مليار درهم، أي نحو ١١٫٤ مليار دولار، في ٢٠٢٥، بزيادة ١٧٪ عن العام السابق، مدفوعة بتعافي واردات الهند. برنامج التوسعة يرفع الطاقة الإنتاجية للأسمدة من ١٢ مليون طن إلى ٢٠ مليونًا مخطط لها بحلول ٢٠٢٧.
OCP أيضًا مؤسسة قديمة، وهذا مهم لطريقة تفكير المغرب فيها. تأسس المكتب سنة ١٩٢٠، قبل معظم مؤسسات الدولة المغربية الحديثة، وظل الفوسفات ركيزة الصادرات لعقود. التحول الجاري منذ العقد الماضي هو من الكم إلى الهامش: الصخر هو أرخص أشكال بيع الفوسفور، وحمض الفوسفوريك يحقق عائدًا أعلى، والأسمدة النهائية مثل ثنائي وأحادي فوسفات الأمونيوم تحقق الأعلى. كل خطوة في هذه السلسلة تضاعف العائد لكل طن مستخرج، ولهذا يمكن لدولة تنتج سبع الإنتاج العالمي أن تستهدف أكبر حصة من تجارة الأسمدة لا من استخراج الصخر.
حتى المنتجين الكبار يستوردون
الولايات المتحدة هي الزبون النموذجي. استخرجت ٢٠ مليون طن في ٢٠٢٥ بقيمة ١٫٩ مليار دولار عند بوابة المنجم، من عشرة مناجم في فلوريدا وأيداهو ونورث كارولاينا ويوتا؛ أكثر من ٩٥٪ ذهب للأسمدة. توقفت عن تصدير الصخر منذ ٢٠٠٣، وتستورد ما ينقصها تقريبًا بالكامل من بيرو، وتغطي الآن ١٦٪ من استهلاكها الظاهر بالاستيراد. بلد يملك مليار طن احتياطي وتاريخًا قرنًا في التعدين يواجه فجوة استيراد هي الأثر النهائي لتراجع جودة الخام في مناطق التعدين المستنزفة. رواسب فلوريدا تنضب؛ أفق المغرب لا يتحرك. هذا التفاوت، المتكرر في كل منطقة فوسفات ناضجة، هو ما يحول حصة المغرب من الاحتياطي إلى حصة سوق مستقبلية دون أن يزيد OCP وتيرة الاستخراج.
ماذا علم عام ٢٠٢٢ الجميع
شهدت الأسمدة صدمة أسعار بالتوازي مع الطاقة. غزو روسيا لأوكرانيا عطّل سلسلتين من ثلاث سلاسل مغذيات رئيسية في العالم: روسيا وبيلاروسيا تهيمنان على البوتاس، والغاز الروسي أساس إنتاج النيتروجين. تحركت أسعار الفوسفات معها، واكتشفت الدول المستوردة أن الأسمدة بنية تحتية لها مخاطر جيوسياسية. أوضح صدى مؤسسي جاء في نوفمبر ٢٠٢٥، حين أضافت الولايات المتحدة صخر الفوسفات إلى قائمتها الرسمية للمعادن الحرجة، إلى جانب البوتاس والبورون واليورانيوم. والإدراج يغير سياسات الترخيص والتخزين لا الجيولوجيا.
بالنسبة للمغرب كانت الصدمة مزدوجة. بيع الأسمدة يتطلب الأمونيا، والأمونيا تصنع من الغاز الطبيعي، والمغرب لا يملك غازًا، ما يجعل منتج OCP الرئيسي مرتبطًا بسوق الغاز التي تمول خصومه الجيوسياسيين. هذه التبعية هي ما تعمل الشركة على تقليصه الآن.
أكبر منتج يغادر سوق التصدير
اللاعب الآخر في الجدول يتحرك في اتجاه معاكس لـOCP. الصين تستخرج نحو نصف صخر الفوسفات العالمي وقضت العقد الأخير في تقييد الصادرات: حصص تصدير على الفوسفات المعالج، وأنظمة تفتيش تعطل الشحنات، ونوافذ تصدير تفتح وتغلق حسب موسم الزراعة المحلي. في الربع الأول من ٢٠٢٥ صدرت الصين ١١١٬٠٠٠ طن من سماد الفوسفات مقابل متوسط ثلاثة أعوام بلغ ٧٨٥٬٠٠٠ طن لنفس الفترة؛ وشحنات يناير-سبتمبر كانت أقل بـ٢٣٪ عن ٢٠٢٤. تظهر بيانات البنك الدولي أن سعر DAP، وهو السماد المرجعي للفوسفات، ارتفع من ٥٦٨ دولارًا للطن في ديسمبر ٢٠٢٤ إلى ٦١٥ دولارًا في مارس ٢٠٢٥ مع بدء سريان القيود، وقد تم تمديد القيود حتى ٢٠٢٦.
بالنسبة للمستوردين، هذا هو الدرس الثاني خلال عقد حول تركّز الموردين، وينعكس مباشرة في مصلحة المغرب: كل طن تحجبه الصين يتحول إلى طلب يصل إلى الجرف الأصفر بسعر الهامش الجديد. سوق يقيّد فيها مورد رئيسي الصادرات لأسباب محلية بينما يتوسع آخر لأسباب تجارية، تنقل الحصة تلقائيًا إلى المتوسع دون حرب أسعار.
رهان الأمونيا
يخصص برنامج OCP الأخضر نحو ١٣ مليار دولار بين ٢٠٢٣ و٢٠٢٧ للطاقة المتجددة، والتحلية، والأمونيا الخضراء: هيدروجين يُنتج من الطاقة الشمسية والرياح الصحراوية، ويحوّل إلى أمونيا في مجمع مخطط له بطاقة مليون طن قرب طرفاية، يعمل بـ٣٫٨ غيغاواط من الطاقة المتجددة، مع أهداف إنتاج مليون طن بحلول ٢٠٢٧ وثلاثة ملايين بحلول ٢٠٣٢. إذا تحققت الأهداف، سيتوقف أكبر مصدر للفوسفات في العالم عن شراء النيتروجين من سوق الغاز ويبدأ في إنتاجه من ضوء الشمس على ساحله. الأهداف إعلانات مؤسسية وليست إنجازات، لكن رأس المال المخصص والعقود الموقعة واقعية، وأول المصانع قيد الإنشاء.
المنطق أعمق من تكلفة المدخلات. نمو الطلب على الأسمدة في إفريقيا، حيث معدلات الاستخدام جزء بسيط من نظيرتها في آسيا، وحيث بنت OCP مصانع مزج وشراكات توزيع في القارة. شركة تملك الفوسفور، وتنتج النيتروجين بنفسها، وتقع قريبًا من موانئ أوروبا وغرب إفريقيا، تتموضع كما يتموضع منتجو الخليج في النفط: أقل مسافة سياسية إلى سوق النمو، وأطول عمر احتياطي بين الكبار.
النجمة على الخريطة
جزء من الاحتياطي يقع في الصحراء الغربية، حيث تدير OCP منجم بوكراع، والوضع القانوني لتجارة الفوسفات من الإقليم محل نزاع يصل إلى المحاكم الأوروبية. في ٤ أكتوبر ٢٠٢٤ أيدت محكمة العدل الأوروبية إلغاء اتفاقيات التجارة والصيد بين الاتحاد الأوروبي والمغرب فيما يخص الصحراء الغربية، معتبرة أنها مُددت للإقليم دون موافقة شعبه. التأثير التجاري على الفوسفات محدود؛ معظم إنتاج بوكراع يذهب لمشترين خارج الاتحاد الأوروبي، وغالبية الإنتاج المغربي تأتي من حقول خريبكة وكنتور غير المتنازع عليها. الحكم يرسم حدًا قانونيًا: يضيف مخاطرة قانونية إلى جزء صغير من خريطة الاحتياطي ويترك ٩٥٪ منها دون مساس.
متغيّرات نتابعها
ثلاثة أرقام مجددًا. طاقة OCP الإنتاجية من الأسمدة مقابل هدف ٢٠ مليون طن في ٢٠٢٧، لأن استراتيجية سلسلة القيمة تعتمد على التنفيذ. كمية الأمونيا المنتجة فعليًا في طرفاية، لأن مدخلًا أخضر بهذا الحجم سيكون سابقة في الصناعة لا مجرد زيادة. وحجم واردات الهند، لأن قفزة الإيرادات في ٢٠٢٥ اعتمدت عليها وسياسة دعم الأسمدة الهندية تتغير مع الميزانية. الاحتياطيات لا تحتاج مراقبة. ستبقى موجودة، وهذا هو جوهر الاستراتيجية كلها.
US Geological Survey، Mineral Commodity Summaries ٢٠٢٦: Phosphate Rock (فبراير ٢٠٢٦). الاحتياطي العالمي ٧٣ مليار طن، المغرب ٥٠ مليارًا، الصين ٣٫٤ مليار؛ تقديرات إنتاج ٢٠٢٥: العالم ٢٥٠ مليون طن، الصين ١١٠، المغرب ٣٦، الولايات المتحدة ٢٠، روسيا ١٤، الأردن ١٢؛ أُضيف صخر الفوسفات إلى قائمة المعادن الحرجة الأمريكية في ٧ نوفمبر ٢٠٢٥؛ "لا بدائل للفوسفور في الزراعة."
Morocco World News، OCP Group Reports ١٧٪ Revenue Growth in ٢٠٢٥, Reaches MAD ١١٤ Billion (فبراير ٢٠٢٦)، مع تعافي الطلب بقيادة الهند.
OCP Group، Green Investment Program: نحو ١٣ مليار دولار بين ٢٠٢٣ و٢٠٢٧؛ الطاقة الإنتاجية للأسمدة من ١٢ إلى ٢٠ مليون طن بحلول ٢٠٢٧. Ammonia Energy Association، Renewable ammonia production facility planned for southern Morocco: مجمع بطاقة مليون طن جنوب طرفاية على ٣٫٨ غيغاواط من الطاقة الشمسية والرياح؛ أهداف إنتاج مليون طن أمونيا خضراء بحلول ٢٠٢٧ وثلاثة ملايين بحلول ٢٠٣٢.
Agri-Pulse، Chinese phosphate exports plummet, dashing hope for price relief: ١١١٬٠٠٠ طن صدّرتها الصين في الربع الأول من ٢٠٢٥ مقابل متوسط ثلاثة أعوام بلغ ٧٨٥٬٠٠٠ طن؛ سعر DAP من البنك الدولي ارتفع من ٥٦٨ دولارًا للطن في ديسمبر ٢٠٢٤ إلى ٦١٥ دولارًا في مارس ٢٠٢٥. Cultivar، China reduces MAP and DAP exports: شحنات يناير-سبتمبر ٢٠٢٥ أقل بـ٢٣٪ عن ٢٠٢٤. Fertilizer Daily، China extends phosphate export curbs through August ٢٠٢٦.
محكمة العدل الأوروبية، القضايا المضمومة C-٧٧٩/٢١ P and C-٧٩٩/٢١ P, Commission and Council v Front Polisario (٤ أكتوبر ٢٠٢٤)، تأييد إلغاء اتفاقيات الاتحاد الأوروبي والمغرب بشأن الصحراء الغربية لغياب موافقة الشعب، مع فترة انتقالية لعام واحد.


