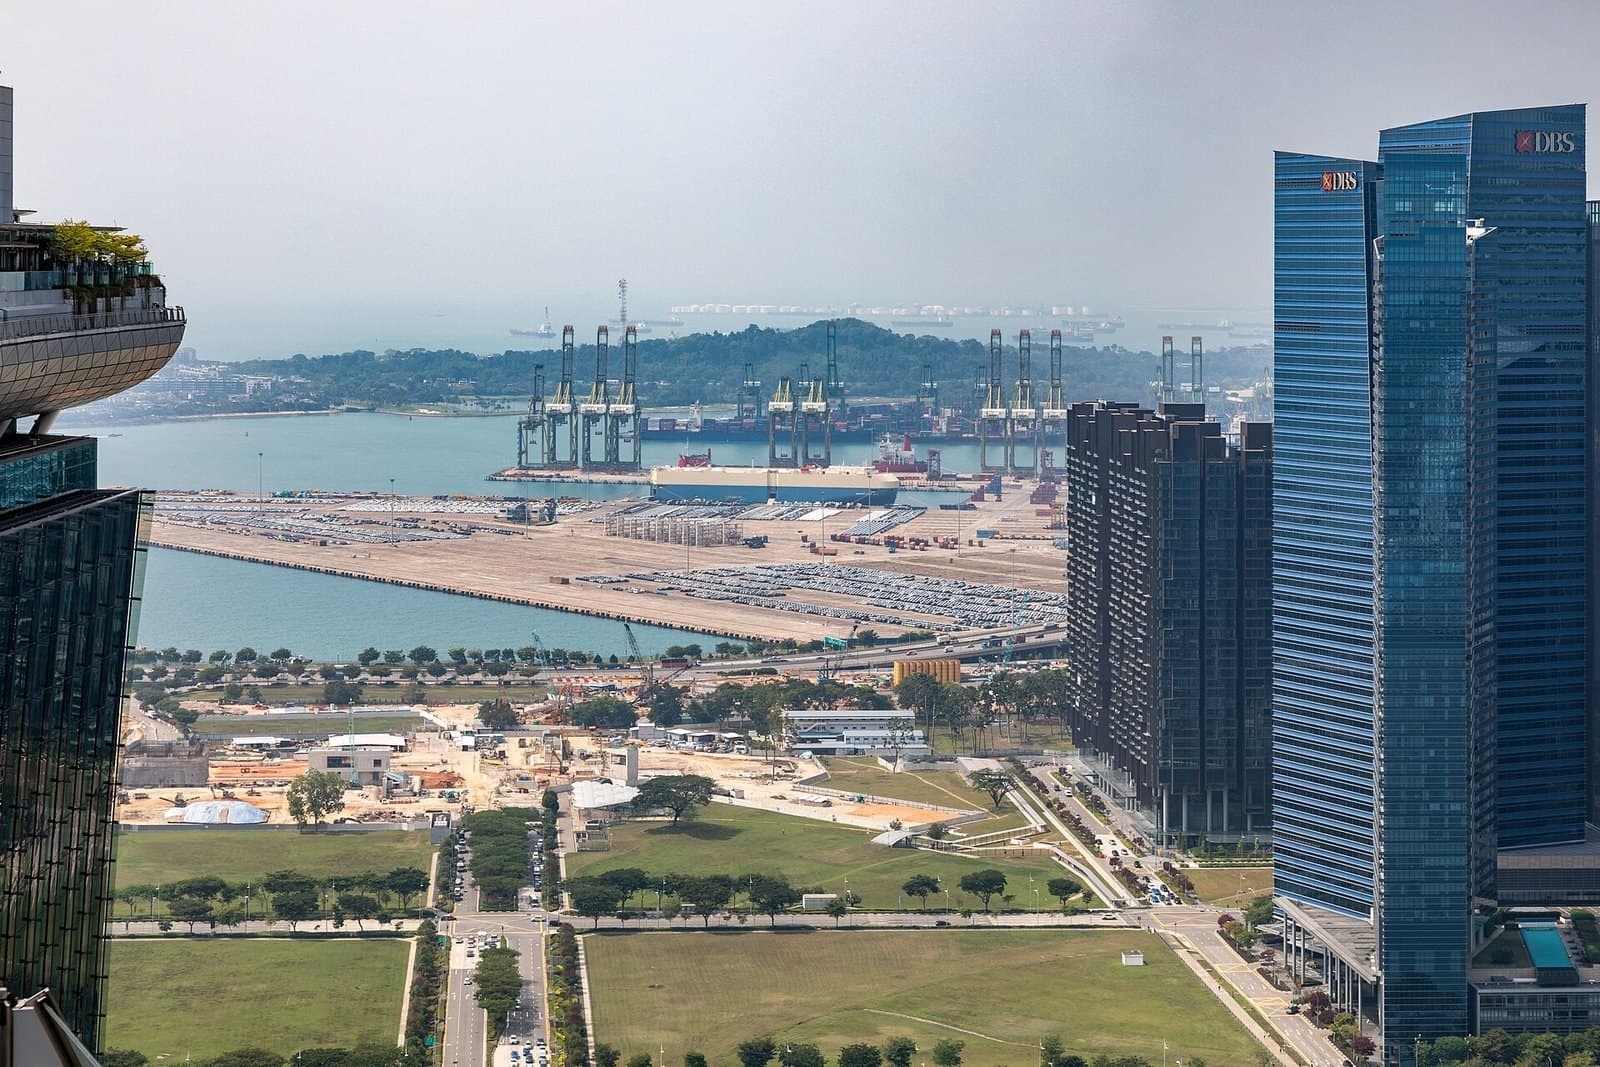
Singapur importa su petróleo crudo, su gas natural, la mayor parte de sus alimentos y, en ocasiones, su arena y su agua dulce. En 2025 vendió 56,77 millones de toneladas de combustible marino a los buques del mundo, un 3,4% más que el año anterior y más que los siguientes cinco puertos de abastecimiento juntos15. Mantiene la primera posición desde hace décadas y la distancia no se acorta: el segundo puerto, Róterdam, vendió 9,8 millones de toneladas.
El denominador aclara la cifra. Los datos de combustible de la Organización Marítima Internacional para 2024 sitúan el consumo del transporte marítimo internacional, contando buques de más de 5.000 toneladas brutas, en 242,4 millones de toneladas3. Las ventas de Singapur ese año fueron de 54,92 millones de toneladas2: casi el 23% del total, más de una tonelada de cada cinco, vendidas desde una ciudad-Estado sin petróleo propio.
Combustible marino vendido en el Puerto de Singapur en 2025, un récord y un aumento del 3,4% respecto a 2024.
Nada de esa posición vino dado, y por eso vale la pena rastrear cómo se construyó. Congo tiene cobalto, Marruecos tiene fosfato, Chile tiene litio; Singapur tiene una ubicación y siete décadas de políticas acumuladas sobre ella. Esa acumulación tiene cuatro capas: un estrecho, una industria de refinado, un régimen de medición y un puerto que se está reconstruyendo antes de que el antiguo esté lleno.
Qué es el bunkering y quién más lo hace
El fuelóleo de bodega es el combustible pesado que los buques compran en puerto. Un buque reposta donde el precio es bajo y el desvío es mínimo, por eso el negocio se concentra: un puerto situado en una ruta que los barcos ya usan puede vender combustible sin que el comprador recorra ni una milla extra. La concentración es extrema.
Puerto | Ventas 2025 | Variación respecto a 2024 |
|---|---|---|
Singapur | 56,77 millones de toneladas | +3,4% |
Róterdam | 9,82 millones de toneladas | +0,03% |
Zhoushan | 8,03 millones de toneladas | +10,6% |
Fujairah | 7,40 millones de metros cúbicos | -2,8% |
Fujairah informa el volumen y no la masa, aproximadamente 7,25 millones de toneladas a densidades típicas5. El orden cambió en 2025: Zhoushan, el brazo de abastecimiento del complejo portuario Ningbo-Zhoushan en Zhejiang, creció un 10,6% y superó a Fujairah para ocupar el tercer puesto, con la capacidad de refinado china detrás y las rebajas fiscales a la exportación de combustible marino debajo del precio. Róterdam, segundo durante años, se mantuvo estable. Ningún otro puerto se acerca a Singapur ni a una quinta parte de su volumen.
Una materia prima llamada posición
El Estrecho de Malaca es la ruta marítima más corta entre el océano Índico y el Pacífico, lo que lo convierte en el trayecto más corto entre las fábricas de Asia Oriental y todo lo que queda al oeste. Más de 102.500 buques lo cruzaron en 2025, según el Departamento Marítimo de Malasia, frente a 94.300 el año anterior6. En el primer semestre de 2025, el estrecho transportó unos 23,2 millones de barriles de petróleo al día, el 29% del comercio mundial de crudo por mar, según la Administración de Información Energética de EE. UU.6.
Singapur se encuentra en la boca oriental del estrecho, donde el canal de aguas profundas pasa más cerca de la costa. Un buque que va del Golfo a Shanghái, o de Róterdam a Yokohama, pasa por la zona de fondeo compre o no algo. La venta de combustible es una gestión que se hace en un lugar donde el buque ya está. Esa es toda la ventaja geográfica, y explica la fundación del puerto pero no su margen sobre rivales que comparten el mismo estrecho: Port Klang y Tanjung Pelepas están en la misma vía y venden una fracción del combustible. El resto de la respuesta está en tierra.
Lo que añadió el Estado
Primero, el refinado. La refinería de ExxonMobil en Singapur, repartida entre Jurong y Pulau Ayer Chawan en la isla de Jurong, procesa unas 592.000 barriles diarios y es el mayor complejo integrado de refino y química de la compañía en el mundo7. El otro pilar, la refinería de la isla de Bukom que Shell operó durante décadas, cambió de manos en abril de 2025: una empresa conjunta de la indonesia Chandra Asri (80%) y Glencore (20%), bajo el nombre de Aster, la compró con sus 237.000 barriles diarios de capacidad y ha anunciado planes para elevarla a 307.0008. Entre ambas, y con las terminales de almacenamiento cercanas, el puerto fabrica buena parte de lo que vende. El combustible se produce en el fondeadero y no se importa hasta allí, y los productos refinados asiáticos se negocian según precios fijados en Singapur, así que el puerto también es donde se determina el precio.
Segundo, la medición. El combustible marino se vende por masa, se entrega por manguera y, tradicionalmente, se medía sumergiendo una cinta en los tanques, un procedimiento con margen para todo tipo de entregas cortas. Desde el 1 de enero de 2017, Singapur fue el primer puerto del mundo en exigir medidores de caudal másico coriolis en las entregas de fuelóleo residual, extendiendo luego el requisito a los destilados; la autoridad pagó una subvención de 80.000 dólares singapurenses por buque cisterna para instalarlos9. El medidor resuelve la disputa más antigua del sector antes de que empiece. Un comprador que no puede permitirse una disputa de cantidad en un puerto extranjero paga por esa certeza, y el regulador la vigila: los proveedores que entregan menos pierden la licencia, y la lista de licencias es corta y pública.
Tercero, el Estado trata el puerto como infraestructura esencial y no como fuente de ingresos. El bunkering está regulado pero no se grava en el precio; la competencia entre unos cuarenta proveedores autorizados mantiene el precio entregado en Singapur cerca del precio de carga. El modelo de negocio es volumen y proximidad: el buque que reposta también almacena, repara, cambia tripulación y gestiona trámites en la misma escala.
El combustible cambia bajo el puerto
El récord de 2025 esconde un cambio de composición. El fuelóleo de muy bajo azufre, estándar desde el límite global de azufre de 2020, cayó un 2,5% hasta 28,83 millones de toneladas. El fuelóleo de alto azufre subió un 7,8% hasta 21,73 millones de toneladas, comprado por la creciente proporción de buques equipados con depuradores de gases que pueden usarlo4. El combustible barato y sucio gana cuota dentro del récord, no la pierde.
Los combustibles alternativos son pequeños y crecen rápido. Las ventas de mezclas con biocombustibles alcanzaron 1,36 millones de toneladas en 2025, más de un 54% más en un año; el gas natural licuado llegó a 571.400 toneladas, un 24% más. En conjunto, los alternativos sumaron 1,95 millones de toneladas frente a 1,35 millones en 20244: el 3,4% de las ventas del puerto, tras años de redondear a cero. El regulador del puerto autoriza los nuevos combustibles en las mismas condiciones que los tradicionales, que es el sentido práctico de su posición declarada: lo que sea que queme la flota mundial en el futuro, debería planear comprarlo aquí.
Los contenedores cuentan lo mismo
El comercio de combustible tiene un gemelo. Singapur movió 44,66 millones de unidades equivalentes a contenedores de veinte pies en 2025, un 8,6% más y también un récord1; alrededor del 90% de su tráfico de contenedores es transbordo, cajas que cambian de buque sin entrar en el país2. El total de llegadas de buques alcanzó 3.220 millones de toneladas brutas. El registro de buques superó los 137 millones de toneladas brutas, el cuarto mayor del mundo. Todas esas cifras son formas de la misma venta: una parada en una ruta por la que la carga de otro ya iba a pasar.
La magnitud de la apuesta por la continuidad se ve en Tuas, en el extremo occidental de la isla, donde toda la operación de contenedores se reconstruye como un puerto automatizado. Tuas abrió en septiembre de 2022 y movió su contenedor diez millones en febrero de 2025. Solo su primera fase está diseñada para 20 millones de unidades al año cuando esté plenamente operativa en 2027; al completarse en la década de 2040, el plan es llegar a 65 millones10, la mitad más que el récord recién alcanzado. Los terminales urbanos que reemplaza volverán a ser suelo portuario, que es el otro valor de un puerto en un país de 730 kilómetros cuadrados.
Qué podría deshacerlo
La posición de Singapur es un flujo, no un stock. Un exportador de recursos que pierde un cliente sigue teniendo el yacimiento; un puerto que pierde una ruta se queda con un fondeadero vacío. El mismo rasgo es a la vez la fortaleza del modelo y su exposición.
Los recientes repuntes tienen doble filo. La demanda mundial de búnkeres subió un 4% en 2024, en gran parte porque los ataques en el mar Rojo desviaron el tráfico por el cabo de Buena Esperanza, y las rutas más largas consumen más combustible3. Si el mar Rojo se reabre, parte de ese aumento se perderá. Los riesgos estructurales son más lentos: cada década reaparecen propuestas para sortear el estrecho, desde un canal por el istmo de Kra en Tailandia hasta trenes y oleoductos por Malasia y Myanmar, pero ninguna se ha construido a gran escala. El crecimiento de Zhoushan muestra lo que puede hacer un rival con apoyo estatal y refino nacional, aunque atiende a buques que van a puertos chinos y no intercepta tráfico de tránsito. Y la descarbonización progresiva del transporte marítimo reduciría el volumen de combustible a vender incluso si todos los buques mantuvieran su ruta.
Frente a eso, el puerto conserva ventajas difíciles de copiar: las refinerías en el fondeadero, el régimen de medición en el que confían los compradores, los servicios adyacentes y un gobierno que fija el precio del complejo para mantener el tráfico, no para gravarlo. La respuesta a previsiones inciertas ha sido adelantarse a ellas. Los primeros atraques de la Fase 2 de Tuas entrarán en servicio en 202810.
Autoridad Marítima y Portuaria de Singapur, Singapore Posts Record Port Performance in 2025 (enero de 2026). Ventas de búnkeres 56,77 millones de toneladas, +3,4%; movimiento de contenedores 44,66 millones de TEU, +8,6%; llegadas de buques 3.220 millones de TB; Registro de Buques de Singapur 137,46 millones de TB.
Autoridad Marítima y Portuaria de Singapur, Strong Growth Momentum for Maritime Singapore (enero de 2025). Ventas de búnkeres de 54,92 millones de toneladas en 2024; 41,12 millones de TEU movidos, de los cuales alrededor del 90% en transbordo.
EnergyComment, Shipping Fuels 2025: Bunker Sales and Decarbonisation, datos de la OMI: 242,4 millones de toneladas consumidas por el transporte marítimo internacional (buques de más de 5.000 TB) en 2024, +4,0%, con desvíos por el mar Rojo como principal causa; Singapur manejó casi el 23% de las ventas mundiales de búnkeres.
Ship & Bunker, Singapore Annual Bunker Sales Reach New Record High in 2025. VLSFO 28,83 millones de toneladas (-2,5%); HSFO 21,73 millones de toneladas (+7,8%); mezclas con biocombustibles 1,36 millones de toneladas (+54%); GNL 571.400 toneladas (+24%); combustibles alternativos 1,95 millones frente a 1,35 millones en 2024.
Bunker Index, Zhoushan becomes world's third-largest bunker port. Róterdam 9,823 millones de toneladas (+0,03%); Zhoushan 8,03 millones de toneladas (+10,6%); Fujairah 7,40 millones de metros cúbicos (-2,8%), aproximadamente 7,25 millones de toneladas.
Administración de Información Energética de EE. UU., The Strait of Malacca, a key oil trade chokepoint; recuento de tránsitos del Departamento Marítimo de Malasia, citado por Malay Mail (abril de 2026): 102.500 tránsitos en 2025; unos 23,2 millones de barriles de petróleo diarios en el primer semestre de 2025, el 29% del comercio marítimo de crudo.
ExxonMobil, Our operations in Singapore. Capacidad de destilación de crudo de unas 592.000 barriles diarios entre Jurong y Pulau Ayer Chawan; mayor complejo integrado de la empresa.
Oil & Gas Journal, Shell concludes sale of Singapore downstream refining, chemicals park (abril de 2025). Venta del complejo Bukom y Jurong Island de 237.000 b/d a Aster Chemicals and Energy, la empresa conjunta de Chandra Asri (80%) y Glencore (20%), con planes anunciados para elevar la capacidad a 307.000 b/d.
Autoridad Marítima y Portuaria de Singapur, Port of Singapore is First in the World to Mandate the Adoption of Mass Flow Metering System for Bunkering; incentivo de 80.000 SGD por buque cisterna citado por Ship & Bunker.
Autoridad Marítima y Portuaria de Singapur, Port of the Future; capacidad y fases también en Container News: apertura en septiembre de 2022; diez millones de TEU movidos en febrero de 2025; Fase 1 para 20 millones de TEU al año, plenamente operativa en 2027; primeros atraques de la Fase 2 en servicio desde 2028; 65 millones de TEU al completarse en la década de 2040.