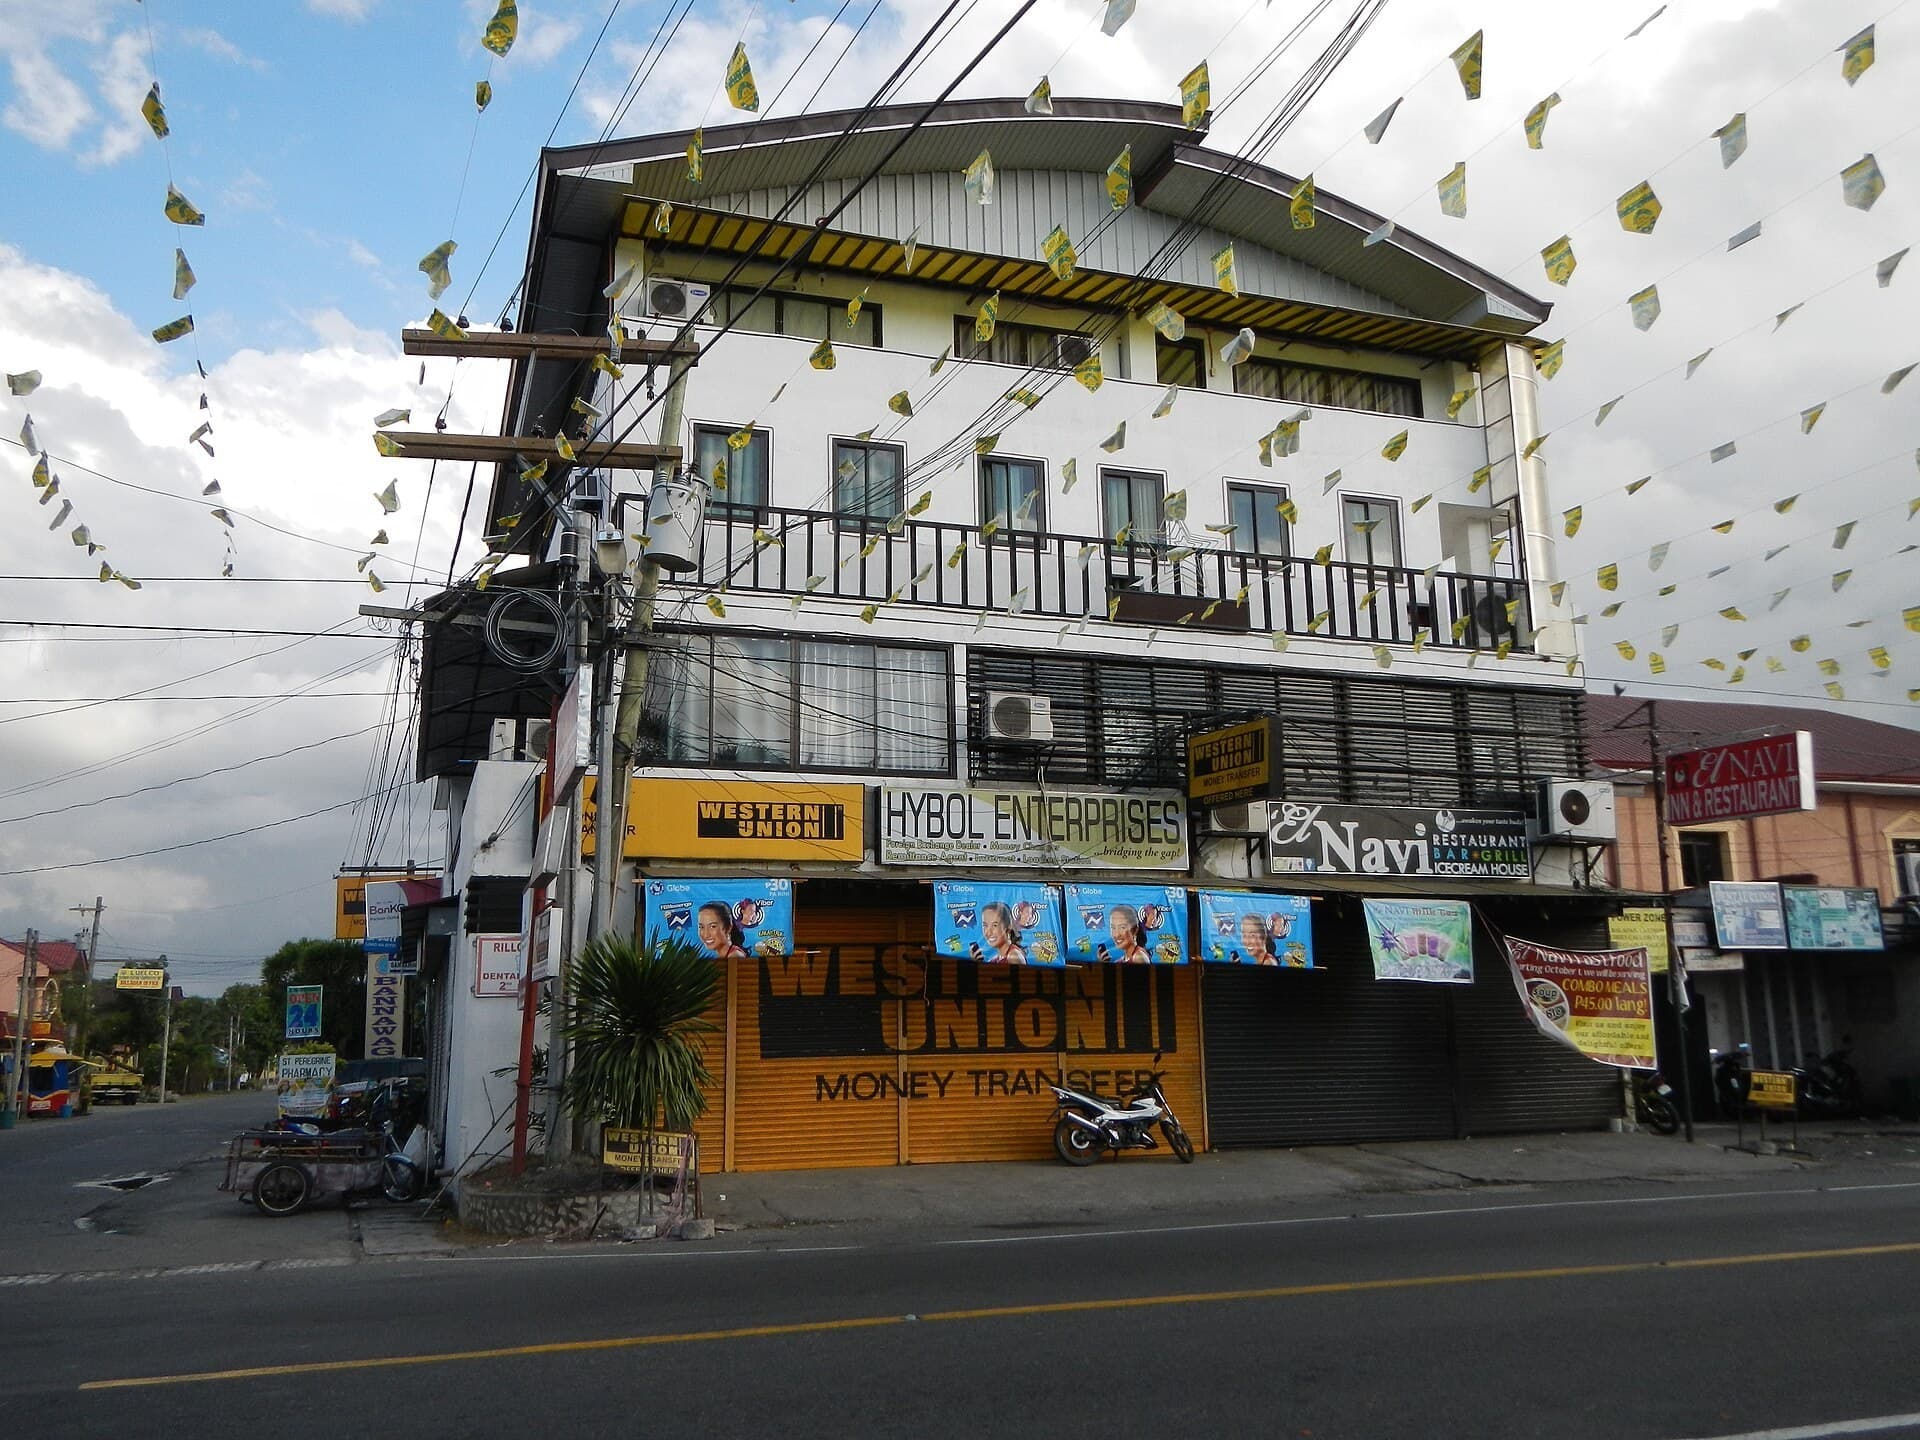
Pregunte qué financia al mundo en desarrollo y las respuestas de manual llegan en orden: inversión extranjera, ayuda al desarrollo, mercados de capitales. Los datos responden de otra manera. En 2024 los migrantes enviaron a casa $685.000 millones a países de renta baja y media, más que la inversión extranjera directa y la ayuda oficial a esos países juntas1. Las remesas han superado a la ayuda en todos los años de este siglo y superaron a la IED hacia países en desarrollo fuera de China por más de 270.000 millones de dólares ya en 20231. La mayor institución de financiación del desarrollo en el mundo es la fila de día de pago en una ventanilla de transferencias de dinero. En rigor, las remesas son transferencias familiares, salarios enviados a casa, y no capital que busca un rendimiento, así que la palabra 'capital' en la comparación se usa en sentido amplio; la justificación es funcional, porque para la balanza de pagos del país receptor esos dólares llegan y se quedan como lo harían los de una inversión, con menos condiciones.
La forma del flujo explica por qué se subestima. Llega en millones de transacciones que promedian unos cientos de dólares, de persona a persona, sin seguimiento por anuncios de acuerdos ni fotografías en inauguraciones. Además, se comporta de manera distinta a cualquier otro flujo: la inversión huye de las crisis y la ayuda sigue a la política, mientras que las remesas aumentan en los años malos, porque el empleo del remitente en París o Riad no está correlacionado con la inundación del primo en el distrito de origen. Los economistas lo llaman contracíclico. Las familias lo llaman por lo que es: un seguro, pagado por el miembro que se fue.
Remesas a países de renta baja y media en 2024, más que la IED y la ayuda oficial juntas.
Quién recibe y qué implica
India lidera por volumen y la diferencia es amplia: se estima que en 2024 recibió 129.000 millones de dólares, con México segundo con 68.000 millones2. Asia del Sur creció casi 12% en el año, el ritmo más rápido de cualquier región1. Pero el volumen no refleja el verdadero peso del flujo donde es grande en relación con la economía: en decenas de países las remesas superan una décima parte del PIB, y en las principales economías de corredores financian el déficit comercial, estabilizan la moneda y sostienen el consumo rural como ningún programa fiscal logra hacerlo.
Marruecos muestra la anatomía. Los marroquíes en el extranjero enviaron 117.700 millones de dirhams en 2024 y 122.000 millones, unos 13.300 millones de dólares, en 2025, aproximadamente 8% del PIB, entre las mayores entradas de África, con el banco central proyectando 130.000 millones de dirhams para 20273. El nombre francés del flujo marroquí, transferts des Marocains du monde, nombra la relación con precisión: no es un mercado, es una pertenencia. El dinero supera a los fosfatos en la mayoría de los años y llega sin licitación, concesión ni compromiso alguno.
El mapa de corredores es el mapa laboral con un desfase. La construcción y los servicios del Golfo anclan los flujos de Asia del Sur; Estados Unidos ancla los de América Latina; Europa los del norte y oeste de África, con Francia, España e Italia como fuentes salariales detrás de la línea marroquí. Cada corredor tiene sus propias instituciones, su propio precio y su propia política, y el agregado oculta cuán concentrada está la maquinaria: unos pocos mercados laborales de países receptores determinan la renta disponible de cientos de millones de hogares a los que nunca contarán como residentes.
La informalidad bajo la cifra contabilizada es la otra incógnita conocida. El dinero en efectivo transportado a mano, las redes hawala y las transferencias en especie mueven sumas que los estadísticos de balanza de pagos solo pueden modelar; la mayoría de las estimaciones sitúan el flujo real significativamente por encima del registrado. Eso importa para la política en ambos sentidos: el verdadero colchón externo del mundo en desarrollo es mayor que los 685.000 millones oficiales, y cada iniciativa regulatoria que encarece los canales formales traslada volumen a canales invisibles, lo que es el argumento permanente contra tratar la fricción de cumplimiento como un bien gratuito4.
El peaje
El escándalo del flujo es su precio. Enviar 200 dólares, la transferencia de referencia, costaba un promedio global de 6,49% a inicios de 2025: los bancos promediaron 9,5%, los proveedores digitales 3,65%4. Los Objetivos de Desarrollo Sostenible de la ONU marcan un objetivo del 3%; el G20 promete reducciones desde 2011. Sobre 685.000 millones, cada punto porcentual de fricción equivale a casi 7.000 millones de dólares al año que se restan a los ingresos de los hogares más pobres del mundo, una suma que supera a muchos presupuestos de ayuda bilateral, recaudada de forma desproporcionada en los corredores donde la competencia es más escasa, sobre todo en África subsahariana4.
La solución llega desde el extremo barato del mercado. Los corredores digitales operan a cerca de un tercio del coste bancario, los sistemas de dinero móvil han reducido los costes donde los reguladores les permiten competir y las fintech que crecieron en este arbitraje ya gestionan cuotas significativas del volumen de los grandes actores. Los tramos caros que quedan son tanto políticos como técnicos: acuerdos exclusivos en oficinas postales, regímenes de cumplimiento que excluyen a los operadores pequeños y la persistencia del efectivo en ambos extremos de los corredores más pobres.
Indicador | Valor |
|---|---|
Flujos a países de renta baja y media | $685.000 millones, +5,8% |
Frente a IED más ayuda oficial | Mayor que ambas juntas |
India | $129.000 millones; México $68.000 millones |
Marruecos | 117.700 millones MAD en 2024; 122.000 millones MAD (~$13.300 millones) en 2025, ~8% del PIB |
Coste medio global, transferencia de $200 | 6,49%; bancos 9,5%, digital 3,65% |
Coste objetivo ODS | 3% |
Lo que hace el dinero, y lo que no
La evidencia sobre el impacto es contundente y poco romántica. Las remesas aumentan la escolarización, la calidad de la vivienda y el gasto en salud en los hogares receptores, y reducen la pobreza extrema en regiones de alto flujo más eficazmente que la mayoría de los programas, porque la focalización es perfecta: el remitente sabe exactamente qué hogar necesita qué. Lo que en general no hacen es construir fábricas. Los flujos financian primero el consumo y el refugio, y el sueño recurrente de canalizarlos hacia la inversión, bonos de la diáspora, fondos de contrapartida o esquemas de codesarrollo tiene detrás un cementerio de pilotos; un análisis reciente en Marruecos señalaba que solo alrededor de una décima parte del flujo construye algo5. El dinero es privado y se comporta como lo que es: ingreso familiar, no capital de política pública.
La dependencia macroeconómica tiene doble filo, y la política en los países emisores es el verdadero riesgo del flujo. Las economías dependientes de remesas importan el ciclo económico de los países de acogida de sus diásporas y están expuestas a un instrumento de política con atractivo creciente para populistas en todas partes: gravar o restringir las transferencias salientes. Gravámenes de este tipo avanzan de la propuesta a la ley en varios países receptores, y cada uno convierte un flujo de desarrollo en una ficha de negociación diplomática. Un mundo que compite por chips y cobalto ha notado que los salarios también cruzan fronteras.
La comparación con los demás flujos es ilustrativa. La inversión extranjera negocia: exige exenciones fiscales, cláusulas de arbitraje y opciones de salida, y las plantas de chips y baterías llegaron con hoja de condiciones. La ayuda condiciona: se mueve con la política del donante y los ciclos de evaluación. Las remesas simplemente llegan, cada mes, en crisis y en golpe de Estado, sin pedir nada al Estado receptor salvo un sistema de pagos que funcione y, de ser posible, que no las grave dos veces. El capital menos condicionado del mundo es también el menos cortejado, lo que dice algo incómodo sobre a qué optimiza la diplomacia económica.
Es también, hogar por hogar, el mayor programa contra la pobreza del mundo gestionado sin administrador. Los 200 dólares que cruzan de Marsella a Uxda pagan una factura eléctrica concreta, un semestre específico, un tratamiento determinado, seleccionado por alguien con información perfecta sobre el destinatario y todos los incentivos para vigilar los resultados. La economía del desarrollo tardó décadas en converger en las transferencias directas como su herramienta más robusta; la diáspora había llegado a la misma conclusión generaciones antes y construido la infraestructura antes de que existiera la literatura.
El viento de cola del siglo
Ponga este análisis junto a su gemelo demográfico y la dirección es inequívoca. Las fuerzas laborales del mundo rico se reducen; las de las economías de corredores aún no, y el precio del único factor de producción que se desplaza está subiendo. Más migración, gestionada o no, implica más remesas, y la competencia entre economías envejecidas por trabajadores jóvenes otorga a los países emisores un poder de negociación que nunca han tenido: sobre visados, portabilidad de pensiones, o las comisiones que pagan sus ciudadanos para enviar dinero a casa. La línea de remesas en la balanza de pagos es el dividendo del mundo en desarrollo sobre el déficit demográfico del mundo rico, y ambas curvas apuntan a que crecerá durante décadas.
Para Marruecos en particular, la cuestión estratégica es si la relación irá más allá de la transferencia. La diáspora que envía el 8% del PIB también posee competencias, redes y ahorros que la estrategia industrial podría aprovechar; el décimo que actualmente construye algo5 es el suelo, no el techo. Pensiones portables, vehículos de inversión creíbles y políticas de doble pertenencia son la fontanería poco vistosa que lo elevaría, y los países que la construyan primero convertirán su historia migratoria en ventajas de cuenta de capital como ya sugieren las cifras.
Variables a seguir
Tres cifras, cada año. El coste medio global frente al objetivo del 3%4, porque es la cifra más fácil de mejorar en la financiación del desarrollo y cada punto base se mide en matrículas escolares. Los impuestos a las transferencias en los países de acogida que pasen de proyecto a ley, porque el primer gran corredor gravado pondrá a prueba cuán movible es realmente este flujo, hacia canales cripto, vías informales o simplemente cenas más pequeñas en la ciudad emisora. Y los acuerdos laborales del Golfo y Europa firmados por los grandes emisores, incluido Marruecos3, porque esos documentos, no las estrategias de ayuda, son donde realmente se negocia la mayor entrada de capital del mundo en desarrollo. El dinero seguirá llegando en cualquier caso. Seiscientos ochenta y cinco mil millones de dólares anuales de obligación familiar han sobrevivido a todas las crisis, lo que no puede decirse de ninguna otra fuente de financiación del desarrollo.
Banco Mundial / KNOMAD, En 2024, los flujos de remesas a países de renta baja y media se prevé que alcancen los 685.000 millones de dólares: mayor que la IED y la AOD juntas; crecimiento del 5,8%; mayor que la ayuda en todas las estimaciones desde 2000 y por encima de la IED a países de renta baja y media excluyendo China por más de 270.000 millones en 2023; Asia del Sur +11,8%.
Banco Mundial, citado por Business Standard, India, principal receptor de remesas con 129.000 millones de dólares (diciembre de 2024); México segundo con 68.000 millones.
Atalayar, Los marroquíes residentes en el extranjero enviaron más de 117.700 millones de dirhams en 2024; Morocco World News, Las remesas de la diáspora marroquí superaron los 13.300 millones de dólares en 2025; FIDA: alrededor del 8% del PIB en 2024; proyecciones de Bank Al-Maghrib hasta 130.000 millones de MAD en 2027.
Banco Mundial, Remittance Prices Worldwide, con los resúmenes de la encuesta 2025: media global 6,49% para $200 en el primer trimestre de 2025; bancos 9,5%; proveedores digitales 3,65%; objetivo ODS 3%.