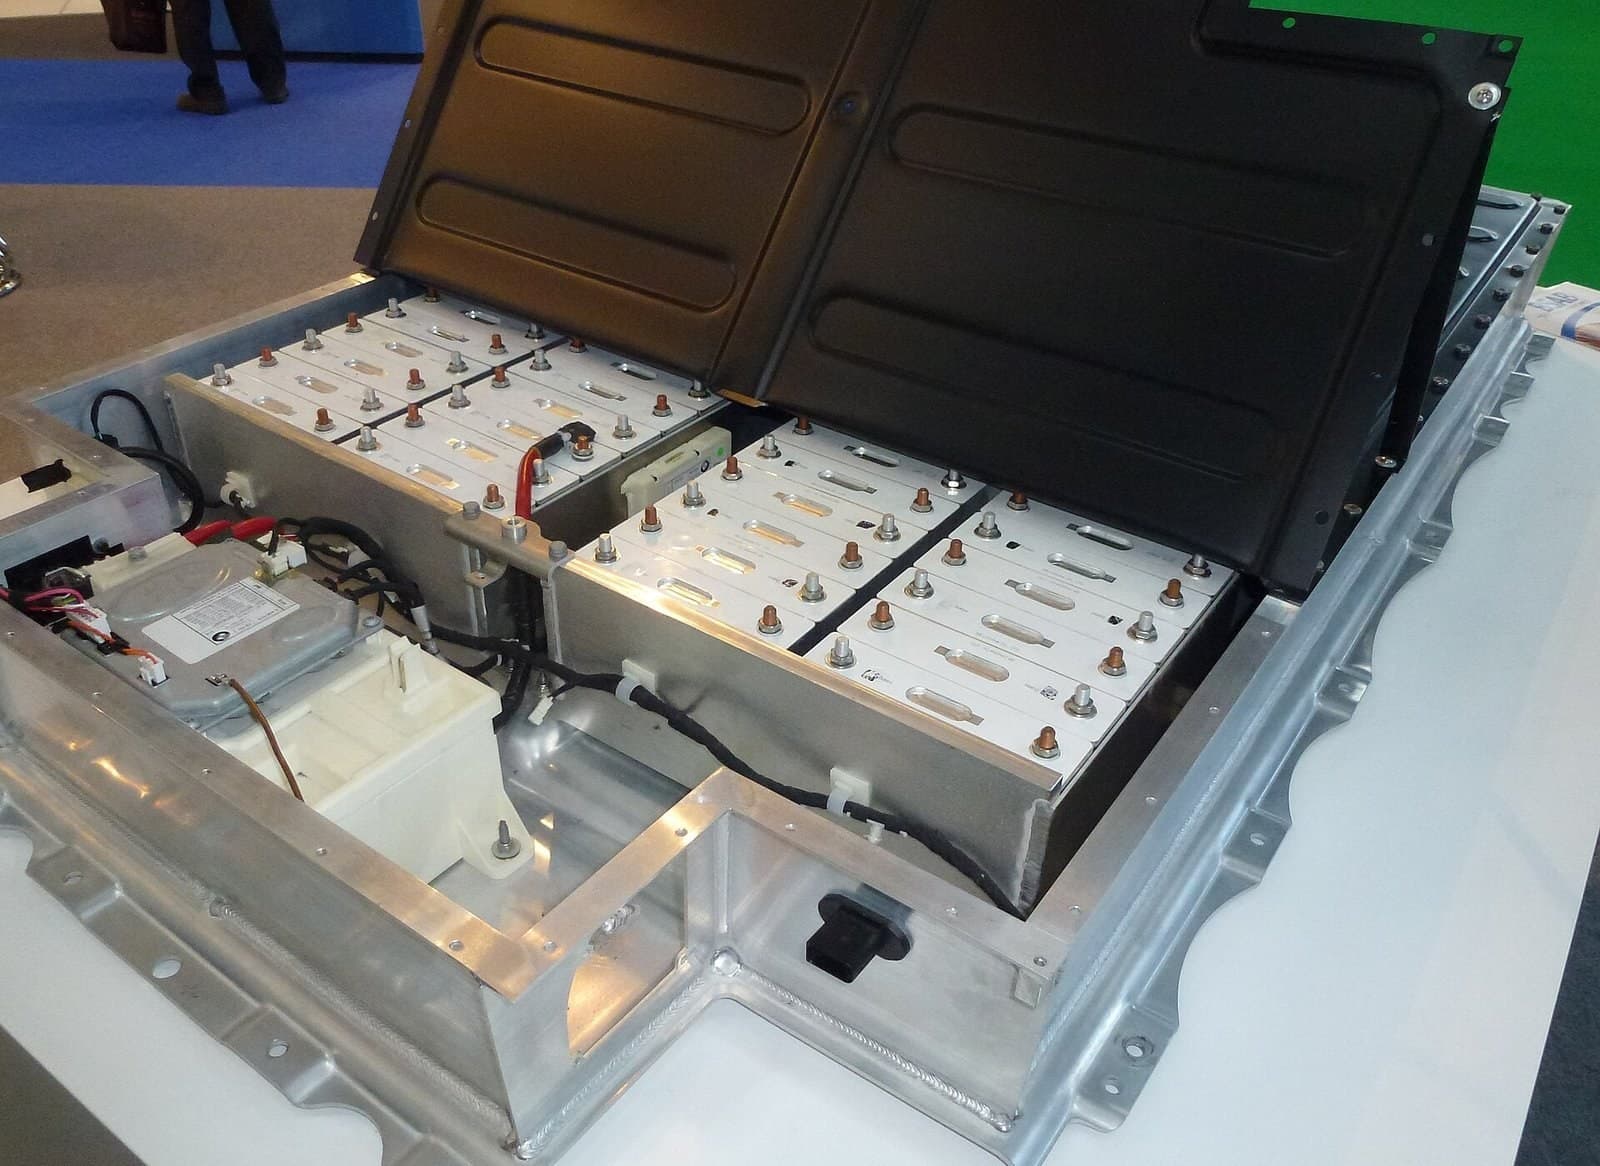
La batería es la parte de la transición energética que se puede pesar y tasar por kilogramo: la más fácil de seguir en cifras. La encuesta de BloombergNEF para 2025 dice: precio medio global del paquete 108 dólares por kilovatio-hora, una caída del 8% en un año hasta un mínimo histórico, a pesar del aumento de los precios del litio y el cobalto1. Debajo del promedio están los promedios regionales relevantes: China en 84 dólares, Norteamérica un 44% por encima, Europa un 56% por encima1. Son promedios de muchos productores y químicas, no la hoja de costes de una fábrica concreta, y la diferencia no es un error de redondeo. En un coche típico de 60 kilovatios-hora, es la diferencia entre una batería de 5.000 dólares y una de 8.000 dólares, antes de cualquier arancel, repetida en cada licitación de red y pedido de flota en el mundo.
Debajo de la geografía está la química. Los paquetes de litio-ferrofosfato, el diseño sin cobalto, más barato y más pesado que los fabricantes chinos industrializaron mientras la química occidental seguía fiel al níquel, promediaron 81 dólares por kilovatio-hora frente a 128 dólares para níquel-manganeso-cobalto1. Y debajo de la química está el dato más sorprendente del año: los paquetes para almacenamiento estacionario, las baterías de red que hacen utilizable la solar después del anochecer, bajaron un 45% en un solo año hasta 70 dólares por kilovatio-hora1.
Precio medio del paquete de baterías en China en 2025. Norteamérica estuvo un 44% por encima y Europa un 56% por encima; el promedio global fue de 108 dólares.
De dónde viene la brecha
La prima tiene causas poco llamativas, por eso es duradera. Escala: las plantas chinas operan a volúmenes que amortizan todo mejor, dentro de un ecosistema donde los proveedores de cátodos, ánodos, separadores y electrolitos están a distancia de camión. Integración vertical: los líderes son dueños de sus cadenas de materiales hasta la refinería. Competencia: una guerra de precios interna, sostenida por el exceso de capacidad, que quiebra a los ineficientes y renegocia los contratos de todos cada año1. Las plantas occidentales compran equipos importados, forman plantillas de primera generación y alcanzan rendimientos que sus rivales chinos superaron hace una década. La energía, la mano de obra y los subsidios también difieren, pero los estudios de despiece encuentran una y otra vez que la escala y la integración explican la mayor parte de la brecha. Nada de eso se resuelve con un arancel, que solo cambia quién paga la brecha, no si existe.
La concentración agrava la historia de costes. CATL y BYD instalaron juntos 659,5 gigavatios-hora de baterías para vehículos eléctricos en 2025, 55,6% del total mundial2; las empresas chinas en conjunto tienen cerca del 69% del mercado global2. El segundo escalón, las coreanas LG, Samsung SDI y SK, retiene la mayor parte del resto y fabrica la mayoría de lo que producen las plantas occidentales, a menudo con equipos chinos. Una industria automotriz que pasó un siglo perfeccionando motores ha descubierto que su nuevo componente central tiene dos proveedores dominantes, ambos sujetos a las licencias de exportación de Pekín, un instrumento ya utilizado con el galio y el grafito.
La década de historia detrás de la cifra explica por qué los pronosticadores siguen equivocándose en la misma dirección. Cuando esta encuesta comenzó en 2010, los paquetes costaban más de 1.000 dólares por kilovatio-hora y los analistas más prudentes dudaban que se pudiera llegar a 300 dólares; el encarecimiento de los materiales en 2022 produjo la única subida de precios de la serie y una oleada de voces declarando que la curva se había roto. Se reanudó al año siguiente. Quince años de caída de cerca del 90% es la Ley de Wright funcionando como lo hace cuando un producto se fabrica en volúmenes exponencialmente crecientes, y el único error serio de previsión que queda es tratar el precio de cualquier año como un suelo.
Lo que compra la línea descendente
Cada 10 dólares menos en el precio del paquete mueve el punto de cruce donde un tren motriz eléctrico supera en coste a uno de combustión sin subsidios, y los 84 dólares en China explican lo que los concesionarios occidentales presentan como un misterio: por qué los vehículos eléctricos chinos son baratos, por qué dominan su mercado interno y por qué sus exportaciones inquietan a todos los fabricantes tradicionales con una hoja de costes. El paquete estacionario de 70 dólares cumple la misma función para las redes, por eso el despliegue de almacenamiento batió récords en tres continentes en 2025 y el argumento del “¿qué pasa de noche?” contra la solar está siendo retirado por los departamentos de compras y no por los debatientes1.
La encuesta de 2025 también resolvió una pregunta inquietante: si el repunte de los materiales para baterías en 2022 demostraría que los precios de los paquetes no pueden bajar a través de los ciclos de las materias primas. Los metales subieron en 2025; los precios de los paquetes bajaron igual, porque los materiales son una parte cada vez menor de una estructura de costes que la eficiencia manufacturera sigue comprimiendo1. La curva de aprendizaje, hasta ahora, ha superado todos los sobresaltos de insumos que ha enfrentado.
Segmento | Precio por kWh | Variación |
|---|---|---|
Promedio global de paquete | $108 | -8% |
Promedio China | $84 | -13% real |
Norteamérica | Aproximadamente 44% sobre China | -4% |
Europa | Aproximadamente 56% sobre China | -8% |
Paquetes LFP, todos los segmentos | $81 | Química más barata |
Paquetes NMC | $128 | |
Paquetes de almacenamiento estacionario | $70 | -45% |
Paquetes BEV | $99 | Segmento de transporte más barato |
La mezcla de demanda también se está reequilibrando, de forma discreta, en aspectos que la cobertura centrada en el vehículo pasa por alto. El almacenamiento estacionario era un nicho para las celdas hace cinco años; a 70 dólares el kilovatio-hora se convirtió en el segmento de mayor crecimiento de la encuesta, con una elasticidad de precio que los compradores de autos no tienen, porque el caso de negocio de una batería de red es una hoja de cálculo sin lealtad de marca1. Las celdas baratas generan demanda de almacenamiento, la demanda de almacenamiento absorbe el exceso de capacidad que abarató las celdas, y el ciclo ha mantenido hasta ahora las fábricas de la guerra de precios abastecidas incluso cuando el crecimiento de los vehículos eléctricos decepcionó a los más optimistas. Los mercados con un segundo comprador de última instancia colapsan de forma distinta a los que solo tienen uno.
El dilema occidental, cuantificado
La brecha pone cifra a la decisión que cada capital occidental está tomando con aranceles y subsidios: ¿cuánta prima, pagada por quién y durante cuánto tiempo, compra una industria nacional de baterías que valga la pena? Las respuestas incomodan en ambos sentidos. Comprar paquetes chinos a 84 dólares maximiza la velocidad y minimiza el coste de electrificar, a cambio de depender de un duopolio licenciado por un gobierno rival. Fabricar paquetes nacionales a 130 dólares o más, tras muros, grava a cada comprador de autos y usuario de red para financiar una curva de aprendizaje que puede no cruzarse nunca con la del líder, como demostró la quiebra de Northvolt en Europa a gran escala. El compromiso al que tienden la mayoría de los gobiernos (plantas chinas y coreanas en territorio propio, con mano de obra local y saber hacer importado) es la misma apuesta que hizo Marruecos con Gotion y que hace Estados Unidos con sus acuerdos de licencias: importar la curva de aprendizaje, no el producto.
La aritmética arancelaria completa muestra por qué los muros siguen subiendo igual. Un arancel del 100% sobre un paquete chino de 84 dólares lo sitúa en 168 dólares, cómodamente por encima de la alternativa nacional, que es el objetivo; pero también significa que el precio objetivo de la industria nacional pasa a ser el precio arancelado y no el precio mundial, que es el problema. Una protección que ancla a los productores locales a un referente duplicado compra existencia a costa de ambición, y la brecha que el muro oculta se agrava fuera de él: cada año de caídas del 13% en China frente al 4% nacional amplía la distancia que el muro debe justificar. Los aranceles son un torniquete, y el paciente sigue necesitando la operación, que es un sistema de manufactura, no un precio en frontera.
También hay un argumento de seguridad que sobrevive a la aritmética de costes. Las baterías son infraestructura: los paquetes que estabilizan redes y, cada vez más, alimentan plataformas militares, son componentes que un Estado puede negarse racionalmente a obtener de una potencia rival, aunque sea con descuento. La guerra de los chips produjo controles a la exportación de máquinas; una guerra de baterías produciría controles sobre celdas y la química de procesamiento de litio detrás de ellas, y Pekín ya ha demostrado, con el grafito y el galio, que lee el mapa de dependencias de la misma manera. Pagar la prima por una segunda fuente es el precio del seguro, y la única versión deshonesta de la póliza es la que finge que la prima es temporal.
Para los estados productores de materias primas, el precio del paquete es la señal de demanda que disciplina todo lo que ocurre aguas arriba. Los paquetes baratos hacen que los mercados de litio, níquel y fosfato crezcan a pesar de todas las guerras de precios que sus productores se infligen entre sí; el paquete estacionario de 70 dólares, en particular, abre un segundo motor de demanda que no existía de forma significativa hace cinco años. El poder de fijación de precios de los dueños de minas y la curva de costes de los fabricantes tiran en sentidos opuestos, y por ahora gana la curva de costes.
Una predicción implícita en la hoja de precios es social más que industrial. A 70 dólares el kilovatio-hora y bajando, batería más solar se convierte en el primer sistema eléctrico por defecto para las zonas del mundo donde nunca llegó la red, igual que el móvil fue el primer teléfono por defecto. Los países que saltaron el fijo están en posición de saltarse la generación centralizada para partes significativas de su demanda, comprando su sistema eléctrico por contenedor a las mismas fábricas que abastecen Shenzhen. El beneficiario colateral de la guerra de precios es todo aquel que nunca iba a poder pagar el modelo antiguo, y ese canal apenas aparece aún en las previsiones de demanda.
Variables a seguir
Tres cifras para 2026. El precio del paquete en China, porque si los 84 dólares siguen bajando, la guerra de precios aún tiene recorrido y todos los casos de negocio occidentales deben recalcularse1. La prima regional, porque la convergencia, si llega, se verá en precios occidentales cayendo más rápido que los chinos, y su ausencia es el veredicto anual sobre la política de localización. Y los primeros volúmenes significativos de sodio-ion, porque la próxima química, sin litio, está siendo industrializada por las mismas empresas al mismo ritmo, y su llegada haría con los proveedores de litio lo que el LFP hizo con los de cobalto. La encuesta se actualiza cada diciembre. Lleva quince años dejando en evidencia a quienes apuestan contra la curva.
BloombergNEF, Los precios de los paquetes de baterías de ion-litio caen a 108 dólares por kilovatio-hora (diciembre de 2025), con el resumen de Energy-Storage.news: promedio global 108 dólares/kWh, -8%; China 84 dólares/kWh, -13% real; Norteamérica y Europa 44% y 56% más; LFP 81 dólares frente a NMC 128; almacenamiento estacionario 70 dólares, -45%; paquetes BEV 99 dólares.